
相关洞察
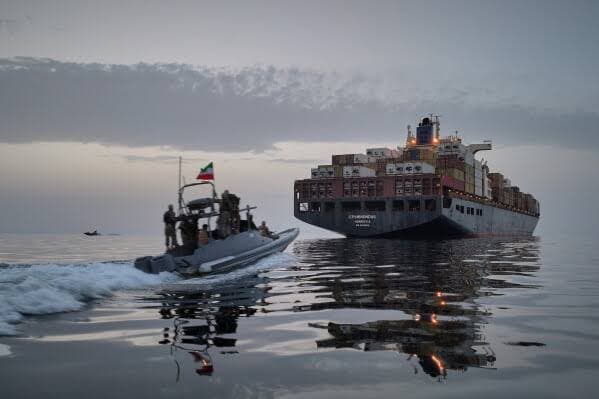
约旦基地罢工预示着海峡以外的物流风险更大
最近对约旦军事基地的袭击突出表明,中东的安全威胁远远超出了霍尔木兹海峡。货运规划人员现在必须考虑可能扰乱该地区的运输走廊和化学品供应链的新风险。
德国化学制药产量下降2.8%:2026年第一季度的收缩对全球买家意味着什么
德国经季节性调整后的化学和药品产量在2026年第一季度下降了2.8%,与去年同期相比下降了近6%。采购团队应评估欧洲产出疲软将如何影响采购策略、库存和区域供应。
全球化学品生产:国际货币基金组织的《2026年区域经济展望》对化工供应链意味着什么
国际货币基金组织的《2026年4月区域经济展望》强调了霍尔木兹海峡对全球石油、氦气、硫、氨和石化原料流动的战略重要性。化学品采购团队可以使用这些多边数据来加强供应链风险评估和行政决策。
硫磺供应恢复:海湾炼油厂副产品和离线时全球45%的份额
由于海湾炼油厂副产品出口连续几个月暴跌,霍尔木兹危机中断了全球近45%的硫供应。随着船舶运输的改善,硫磺和硫酸买家可能终于在2026年最被忽视的供应链中断之一之后,在8月份看到首次有意义的成本减免。
商品化学情报:解读物理恢复与外交进展的 Kpler 34 框架
从2026年霍尔木兹危机的124天中吸取的最重要教训是,实物供应复苏和外交进展是相互独立的。对于计划第三季度供应的化学品采购团队来说,来自Kpler的船舶过境数据现在比多哈谈判中发表的政治声明重要得多。
中国化学观察:2026年上半年收盘回顾、全球摇摆供应商以及买家在下半年的期望
中国的化工行业在2026年上半年结束时成为全球主要的周转供应商,填补了海湾出口中断造成的供应缺口。随着中东产量的稳步恢复,采购团队必须确定哪些中国出口优势是永久性的,哪些是由特殊的市场条件推动的。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。