تم تداول صمغ التربنتين البرازيلي Pinus elliottii بحوالي 3,075 دولار/طن متري FOB Brazil في منتصف أكتوبر 2025، بزيادة 29٪ على أساس سنوي، وفقًا لبيانات Argus Media. الدافع الأساسي هو الضغط الهيكلي: يعتبر التربنتين منتجًا مساعدًا لتقطير أوليوريسين الصنوبر، وقد أدى انخفاض معدلات المعالجة بسبب ضعف الطلب على صمغ الصنوبري إلى تقليص العرض حتى مع تنافس المشترين النهائيين على الكميات الضئيلة. في الحالة الأساسية لعام 2026، من المتوقع أن تظل الأسعار ثابتة عند 2800 دولار - 3300 دولار لكل طن متري من FOB Brazil خلال النصف الأول من العام قبل أن تنخفض بشكل متواضع في H2 إذا تعافى الطلب على الصنوبري
وتحسنت معدلات الاستغلال البرازيلية.| بينشمارك هاب | السعر التقريبي (الربع الرابع 2025) | التغيير مقابل الربع الرابع من عام 2024 | مصدر |
|---|---|---|---|
| FOB البرازيل (صنوبر إليوت) | 3,075 دولار/طن متري | +29% | أرغوس ميديا |
| مصنع صيني محلي (معمل تقطير سابق) | $2,217 /طن متري | +15— 18% (تقدير) | مجموعة IMARC |
| الولايات المتحدة الأمريكية (المنازل، الأعمال السابقة) | 3,514 دولار/طن متري | +18— 22% (تقديرات) | مجموعة IMARC |
| بلجيكا/ARA (CIF) | 1,945 دولار/طن متري (الربع الأول 2025) | +8— 12% (تقدير) | مجموعة IMARC |
ملاحظة: الأسعار عبارة عن نطاقات إرشادية تم تجميعها من بيانات IMARC Group و Argus Media. يتم تداول الأسواق بشكل ضعيف وتختلف الأسعار حسب الدرجة والمواصفات وشروط العقد.
أين تقف أسعار زيت التربنتين في عام 2026
دخل زيت التربنتين الصمغ عام 2026 على أساس مختلف بشكل ملحوظ عن العامين الماضيين. بعد الانخفاض في النصف الثاني من عام 2024 - مدفوعًا بانخفاض أسعار النفط الخام، وانخفاض الطلب على البناء بسبب الرياح الموسمية في جميع أنحاء آسيا، وتصفية المخزون المرتفعة من قبل البائعين في نهاية العام - انعكست الأسعار بشكل حاد في عام 2025. أغلق زيت التربنتين البرازيلي Pinus elliottii في الربع الرابع من عام 2025 عند حوالي 3,075 دولارًا أمريكيًا/طن متري FOB Brazil، بزيادة 29٪ عن نفس الفترة من عام 2024، وفقًا لـ Argus Media. وصلت الأسعار المحلية في الولايات المتحدة إلى 3,514 دولارًا للطن بحلول ديسمبر 2025، وفقًا لمجموعة IMARC، مدعومة بتوافر المواد الأولية بشكل أكبر والطلب المستمر من قطاعات الدهانات والطلاء والمذيبات
الصناعية.النقطة الحرجة التي قلل العديد من المشترين من شأنها: صمغ التربنتين ليس سلعة قائمة بذاتها. إنه منتج مشترك لتقطير أوليوريسين الصنوبر، حيث يتقاسم عائد إنتاجه مع صمغ الصنوبري. عندما يضعف الطلب على الصنوبري - كما حدث في عام 2024 وخلال معظم عام 2025 في أسواق المشتقات الأوروبية والأمريكية الرئيسية - تقلل أجهزة التقطير معدلات المعالجة لحماية مخزون الصنوبري. ينخفض إنتاج التربنتين معه، بغض النظر عن الطلب على التربنتين. ديناميكية المنتج المشترك هذه هي الميزة الهيكلية الوحيدة الأكثر أهمية التي يجب على المشترين تسعيرها في تخطيط المشتريات لعام 2026
. حددإعلان شركة كراتون في فبراير 2025 عن زيادة الأسعار بنسبة تصل إلى 25٪ على منتجات ومشتقات التربنتين المكررة، اعتبارًا من 1 أبريل 2025، النغمة التجارية لهذا العام. عندما يشير منتج رئيسي إلى هذا النوع من الزيادة، فإن المشترين على العقود المرتبطة بالمؤشر أو العقود السنوية يمتصون الصدمة. استوعبها المشترون الفوريون بشكل أسرع.
مصيدة المنتجات المشتركة: لماذا تدفع أسواق الصمغ الصنوبري إمدادات التربنتين
تختلف الآلية الكامنة وراء تسعير زيت التربنتين الصمغ عن معظم السلع. لا يمكن تحجيم الإنتاج بشكل مستقل. يتم إنتاج كل طن من صمغ التربنتين جنبًا إلى جنب مع ما يقرب من 5-7 أطنان من صمغ الصنوبري من نفس عملية تقطير أوليوريسين الصنوبر. عندما يكون الطلب على الصنوبري ضعيفًا، تخفض أجهزة التقطير إجمالي الإنتاجية - وينخفض إنتاج التربنتين بشكل متناسب، حتى عندما يكون مشترو التربنتين على استعداد لدفع المزيد
.قدمت مجموعة المنتجات المشتركة هذه واحدة من أصعب بيئات التوريد في الذاكرة الحديثة خلال الربع الأول من عام 2025. حافظت الشركات المصنعة البرازيلية، التي تواجه توقعات هبوطية مستمرة للصنوبري من أسواق المواد اللاصقة والطلاء الرئيسية في أوروبا والولايات المتحدة، على معدلات المعالجة منخفضة. بحلول فبراير ومارس 2025، أبلغت العديد من المنشآت البرازيلية الكبرى عن بيعها بالكامل من Pinus elliottii gum turpentine، وفقًا لمجموعة IMARC. النتيجة: نقص العرض في أكبر سوق تصدير في العالم لعلكة التربنتين في اللحظة التي كان فيها الطلب على العطور والأدوية والمذيبات يتعزز.
أدتالتعريفات الأمريكية على السلع البرازيلية المفروضة حتى عام 2025 إلى تفاقم المشكلة. ومع فرض رسوم جمركية بنسبة 50٪ على خفض كميات الصنوبري البرازيلي في أسواق المشتقات في أمريكا الشمالية، زاد ضعف الطلب على الصنوبري على المنتج البرازيلي، مما أدى إلى انخفاض معدلات التقطير. كانت النتيجة محسوسة في أسواق التربنتين، وليس فقط أسواق الصنوبري: أدى انخفاض المعالجة البرازيلية إلى إنتاج كميات أقل من التربنتين، مما أدى إلى تشديد إمدادات التصدير المتاحة إلى الهند والولايات المتحدة وفرنسا واليابان والصين في وقت واحد
.بالنسبة للمشترين، فإن الوجبات الجاهزة مباشرة: راقب إشارات أسعار الصمغ الصنوبري ومعدلات تشغيل التقطير جنبًا إلى جنب مع أسعار التربنتين. سيكون الانتعاش المستدام لأسعار الصنوبري في الربع الثاني والربع الثالث من عام 2026 المؤشر الرئيسي الأكثر موثوقية لتحسين توافر التربنتين
.مشهد توريد المواد الأولية: استغلال راتنج الصنوبر وقيوده
راتنج الصنوبر - تحديدًا من Pinus elliottii في البرازيل و Pinus massoniana في الصين - هو المادة الخام لمادة التربنتين الصمغية. على عكس المدخلات البتروكيماوية حيث يمكن زيادة السعة من خلال استثمار رأس المال في فترة تتراوح من 12 إلى 24 شهرًا، فإن راتنج الصنوبر مقيد ببيولوجيا الغابات والمناخ واقتصاديات العمل
. يعدالنقر على شجرة صنوبر ماسون عملية ماهرة تتطلب عمالة كثيفة. يقوم العمال بعمل شقوق في اللحاء وجمع الأوليوريسين وتكرار ذلك على فترات منتظمة. يعتمد العائد لكل شجرة على قطر الشجرة والأنواع ودرجة الحرارة وتطبيق منبه الجروح وتكرار التجميع. في مناطق المزارع الجنوبية في البرازيل (بارانا، سانتا كاتارينا)، كانت مزارع Pinus elliottii العمود الفقري للإمدادات العالمية من صمغ التربنتين، لكن كفاءة استخراج الراتنج
واجهت رياحًا معاكسة مستمرة:- يؤدي نقص العمالة الموسمية خلال فترات ذروة الاستفادة (من نوفمبر إلى مارس في نصف الكرة الجنوبي) إلى ارتفاع تكاليف التحصيل لكل وحدة.
- تقلل أحداث الطقس في موسم الجفاف من معدلات تدفق الأوليوريسين: أدى الجفاف في البرازيل عام 2021 إلى تقليص المحاصيل بشدة ويعتبر سابقة لانقطاع الإمدادات المرتبط بالمناخ.
- ديناميات عمر المزارع: مع نضوج مخزونات المزارع المنتجة في البرازيل، فإن اقتصاديات إعادة الزراعة بأسعار التربنتين الحالية غير مؤكدة، مما يخلق مخاطر العرض الهيكلية على المدى المتوسط.
تواجه الصين، التي تنتج ما يقرب من 46,000 إلى 50,000 طن من صمغ التربنتين سنويًا وفقًا لأبحاث سوق المثابرة، قيدًا مختلفًا: الامتثال البيئي. واجهت وحدات التقطير الأصغر في مقاطعات قوانغدونغ وقوانغشي ويوننان الإغلاق أو القيود التشغيلية في إطار حملات الإنفاذ البيئية. أدى هذا إلى تقليل التوافر الفوري من الموردين الصينيين خلال الربع الثالث والربع الرابع من عام 2025، مما ساهم في الارتفاع الذي تتبعه IMARC في الأسعار المحلية الصينية إلى
2217 دولارًا لكل طن متري بحلول ديسمبر 2025.الآثار المترتبة على مشتري 2026 هي أن الانتعاش في جانب العرض سيكون تدريجيًا. تستغرق القدرة الجديدة لزراعة الصنوبر 10-15 عامًا للوصول إلى سن الاستغلال الإنتاجي. لا توجد إصلاحات للدورة القصيرة. أي زيادة كبيرة في الطلب في عام 2026 ستضغط على قاعدة التوريد التي لا يمكن أن تتوسع بسرعة
.توقعات العرض 2026: من أين ستأتي الأحجام
| البلد | الإنتاج السنوي المقدر من صمغ التربنتين | قاعدة الإنتاج | مخاطر التوريد في عام 2026 |
|---|---|---|---|
| الصين | 46,000 — 50,000 طن متري/سنة | صنوبر ماسونيانا (قوانغدونغ، قوانغشي، يونان) | متوسط - استمرار عمليات إغلاق الامتثال البيئي |
| البرازيل | 26،000 - 35،000 طن متري/سنة (على أساس التصدير) | صنوبر إليوتي (بارانا، سانتا كاتارينا) | متوسط - مرتفع - تقلب الإنتاج المرتبط بالصنوبري |
| إندونيسيا | 20,000 إلى 30,000 طن متري/سنة (تقديري) | تطبيق الصنوبر المختلط. | متوسط - اضطرابات الرياح الموسمية ومنافسة التصدير |
| فيتنام | 10,000 إلى 15,000 طن متري/سنة (حسب التقديرات) | صنوبر كسيا، صنوبر ميركوسيي | منخفض - متوسط - قدرة متنامية، ميزة RCEP |
| الهند | الاستهلاك المحلي في المقام الأول | صنوبر روكسبورغي (الهيمالايا) | انخفاض أهمية التصدير |
المصادر: أبحاث السوق المستمرة، بيانات التجارة OEC، تقديرات مجموعة IMARC. نادرًا ما يدخل التربنتين المحلي عالي ألفا بينين في الهند أسواق التصدير بكميات
كبيرة.ستظل البرازيل المصدر البديل في عام 2026. إن موقعها كأكبر مصدر لصمغ التربنتين في العالم من حيث القيمة في عام 2023، حيث قامت بشحن 58.5 مليون دولار لكل بيانات OEC، يجعل قرارات الإنتاج البرازيلية هي المحدد الأساسي للأسعار للمشترين الدوليين في الهند وفرنسا والولايات المتحدة واليابان. تعمل فيتنام على تنمية دورها كمورد إقليمي للصين - مما أدى إلى إزاحة الأحجام الإندونيسية خلال عام 2023 في اقتصاديات الشحن - ومن المتوقع أن يستمر هذا التحول في ظل هياكل تعريفات RCEP.
أعلنت شركة Wuzhou Pine Chemicals Ltd. في يناير 2025 عن استثمار بقيمة 50 مليون دولار أمريكي لتوسيع قدرة إنتاج صمغ التربنتين بنسبة 20٪ لتطبيقات العطور، مما قد يضيف حجمًا كبيرًا إلى صورة التوريد ذات الأصل الصيني بحلول أواخر عام 2026 أو 2027. هذه إضافة ذات مغزى للسعة ولكنها لن تسهل ماديًا الأسواق الفورية لعام 2026.
توقعات الطلب 2026: الرياح الخلفية الهيكلية التي لن تنعكس
يتم دعم الطلب على زيت التربنتين الصمغ من خلال خمسة قطاعات للاستخدام النهائي، ينمو كل منها بشكل مستقل:
تستهلك العطور والنكهات الحصة الأكبر من مشتقات التربنتين عالية القيمة. يُعد ألفا-بينين (الذي يشتمل على حوالي 60% من زيت التربنتين Pinus elliottii من حيث التركيب) السلائف الأولية للتربينول والبورنيول والكافور الصناعي واللينالول - وهي مواد كيميائية عطرية أساسية في تركيبات العطور العالمية. يستمر تفضيل المستهلك للمكونات «الطبيعية» والمكونات الحيوية في العطور الفاخرة والعناية الشخصية ونكهات الطعام في جذب الطلب نحو السلائف المشتقة من الصنوبر على
البدائل البتروكيماوية الاصطناعية.لا تزال الدهانات ومواد الطلاء تمثل الاستخدام الأكبر حجمًا من حيث الوزن، حيث تمثل ما يقرب من 40٪ من إجمالي استهلاك التربنتين وفقًا لبيانات Acumen Research. يؤدي التشديد التنظيمي على محتوى المركبات العضوية المتطايرة - بما في ذلك قواعد المنتج الاستهلاكي الوطنية لوكالة حماية البيئة وأهداف الصفقة الخضراء للاتحاد الأوروبي - إلى دفع صانعي الطلاء نحو المذيبات الطبيعية منخفضة الانبعاثات. إن قابلية تحلل صمغ التربنتين وتوافقه مع المذيبات تضعه في موقع تنافسي ضد المشروبات الروحية المعدنية للمنتجات المتميزة وذات العلامات البيئية.
تمثل المواد اللاصقة ومانعات التسرب شريحة نمو رئيسية. تعمل راتنجات البوليتيربين المُصنَّعة من ألفا بينين وبيتا بينين كمضادات في المواد اللاصقة الحساسة للضغط وأنظمة الذوبان الساخن. يدعم نمو التغليف، المدفوع بالتجارة الإلكترونية، والتحول المستمر من معالجات البتروكيماويات إلى البدائل الحيوية نمو الحجم حتى
عام 2026.الأدوية هي سوق نهائي أصغر ولكنه سريع النمو. يُظهر ألفا بينين وبيتا بينين نشاطًا مضادًا للميكروبات ومضادًا للالتهابات في الدراسات السريرية. الكافور، المشتق من التربنتين، هو عنصر نشط في المسكنات الموضعية وتركيبات السعال على مستوى العالم. تعد الهند - أكبر مستورد في العالم لصمغ التربنتين مع واردات 155 مليون دولار في عام 2023 وفقًا لبيانات OEC - ركيزة الطلب الحاسمة لهذا القطاع
.يمثل الوقود الحيوي والكيمياء الخضراء محرك الطلب الأكثر حداثة ولكن من المحتمل أن يكون الأكثر تحولًا. يؤدي توسيع سعة وقود الطيران المستدام (SAF) وأهداف الاتحاد الأوروبي للوقود الحيوي RED III إلى إنشاء نواقل طلب جديدة لجزيئات التربين الحيوية. لا يزال هذا الطلب صغيرًا بالنسبة لأحجام العطور والطلاء ولكنه يدعم بشكل مباشر حد أدنى لسعر أعلى هيكليًا حتى عام 2030
.ديناميكيات تدفق التجارة: كيف يصل عرض 2026 إلى المشترين الرئيسيين
الهند هي المركز الهيكلي لتجارة صمغ التربنتين العالمية. مع واردات بقيمة 155 مليون دولار في عام 2023 - أكثر من ضعف ثاني أكبر مستورد، فرنسا - حددت صناعات الأدوية والعطور والكيماويات العطرية في الهند الحد الأدنى للطلب على الكميات المصدرة من البرازيل وإندونيسيا وفيتنام. أي تحول في أحجام الواردات الهندية له عواقب فورية على أسعار أسواق FOB Brazil و FOB Indonesia
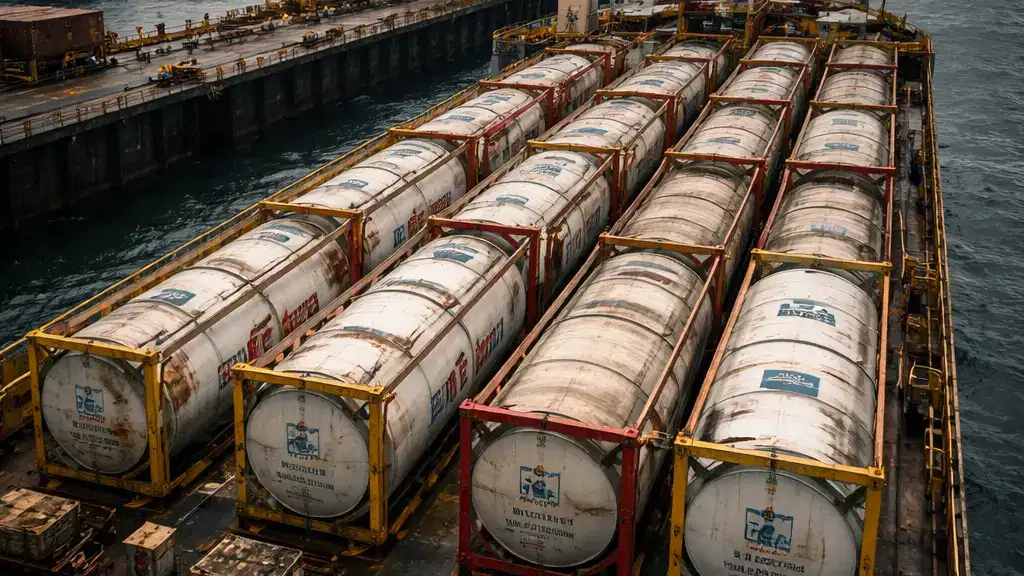
.البرازيل إلى الهند هي الطريق التجاري المهيمن. وصلت الصادرات البرازيلية إلى الهند إلى 12,509 طنًا في عام 2023، وفقًا لشركة Argus Media، التي تم شحنها عبر حاويات صهاريج ISO عبر موانئ سانتوس أو باراناغوا، عبر جنوب المحيط الأطلسي. أدى ارتفاع أسعار FOB البرازيلية إلى جعل المشترين الهنود حذرين بشأن توقيع العقود الآجلة عند المستويات الحالية، مما خلق فترات من سحب الطلب تحدد الأسعار مؤقتًا - وهو نمط من المرجح أن يتكرر في النصف الأول من عام 2026
.دور الصين متشعب. تعد الصين في الوقت نفسه أكبر منتج في العالم لعلكة التربنتين (بشكل أساسي من Pinus massoniana) ومستوردًا للمنتجات البرازيلية والفيتنامية لاستخدامها في التجزئة عالية النقاء والمشتقات المتخصصة. تعافت الصادرات البرازيلية إلى الصين إلى 4884 طنًا في عام 2023 بعد أن انخفضت إلى ما يقرب من الصفر في 2021-2022 بسبب القدرة التنافسية للأسعار الإندونيسية وأسعار الشحن بعد COVID. مع قيام RCEP بتخفيض الحواجز الجمركية وتطبيع اقتصاديات الشحن، من المتوقع أن يحتفظ المنتج البرازيلي المنشأ بحصة في مزيج الواردات الصينية حتى عام
2026.تستحوذ فرنسا على ما يقرب من 5-8% من صادرات صمغ التربنتين البرازيلية العالمية، وذلك أساسًا للاستخدام في منشآت معالجة كيماويات الصنوبر التابعة لشركة DRT (التي أصبحت الآن جزءًا من مجموعة Harima Chemicals Group) في لاندز. الطلب على الواردات الأوروبية حساس للظروف الاقتصادية في المواد اللاصقة والطلاء - وهما قطاعان ظلا ضعيفين في عام 2025 - ولكن الطلب الهيكلي على الانتقال الحيوي يجب أن يدعم أحجامًا مستقرة حتى عام 2026
.توقعات أسعار زيت التربنتين لصمغ التربنتين لعام 2026 - الحالة الأساسية، الاتجاه الصعودي، الجانب السلبي
الغلاف الأساسي - ثابت إلى معتدل، مع نعومة H2
المسار الأكثر احتمالاً لأسعار زيت التربنتين الصمغ في عام 2026 هو المستوى الثابت المستدام في النصف الأول، يليه انخفاض متواضع في النصف الثاني حيث أدى موسم الاستخراج البرازيلي إلى تحسين توافر العرض وانتعاش الطلب على الصنوبري جزئيًا في أسواق المواد اللاصقة والطلاء الأوروبية.
نطاق H1 2026 (FOB البرازيل): 2800 دولار - 3300 دولار/طن متري. لا تزال أسواق الصنوبري تحت الضغط حتى الربع الأول من تأثيرات الرسوم الجمركية الأمريكية، مما يحافظ على معدلات التقطير دون المستوى الأمثل. يحد النقر البرازيلي خارج الموسم (أبريل - أكتوبر في تقويم نصف الكرة الشمالي) من جمع الراتنج. يستمر المشترون الهنود في الشراء عند المستويات الحالية أو أقل منها بقليل أثناء إدارة المخزون بدءًا من التغطية المستقبلية للربع الرابع من عام 2025.
نطاق H2 2026 (FOB البرازيل): 2400 دولار - 2900 دولار/طن متري. يؤدي الانتعاش المتواضع في الطلب على صمغ الصنوبري - خاصة من أسواق المواد اللاصقة الأوروبية مع تحسن نشاط البناء واستقرار سياسة التعريفة الأمريكية - إلى رفع معدلات المعالجة وزيادة أحجام المنتجات المشتركة من التربنتين. تبدأ الذروة الموسمية في نافذة نوفمبر ومارس في البرازيل في بناء المخزون مع اقتراب نهاية العام
.وتفترض الحالة الأساسية عدم وجود ظواهر جوية غير عادية في منطقتي بارانا وسانتا كاتارينا في البرازيل، واستمرار الامتثال البيئي الصيني للرياح المعاكسة للتقطير المحلي، وعدم وجود تصعيد جديد للسياسة التجارية للولايات المتحدة أو الاتحاد الأوروبي يستهدف منتجات الغابات البرازيلية.
سيناريو صعودي - ارتفاع الأسعار فوق 3,500 دولار لكل طن متري من FOB Brazil
الزناد: حدث جفاف شديد أو صقيع في مناطق مزارع الصنوبر الجنوبية في البرازيل خلال موسم الاستفادة من أكتوبر إلى فبراير 2026. سابقة تاريخية: أدى موسم الجفاف البرازيلي لعام 2021 إلى خفض العوائد بشكل جوهري وتم الاستشهاد به كمحرك للإمدادات في ذروة الأسعار في الربع الرابع من عام 2021. قد يؤدي تكرار الحدث، الذي يتزامن مع مستويات المخزون الضعيفة بالفعل، إلى دفع الأسعار نحو 3500 دولار - 4000 دولار/طن متري من FOB Brazil. قد يكون الدافع الصعودي الثانوي هو الانتعاش السريع في الطلب على صمغ الصنوبري الذي يدفع أجهزة التقطير إلى زيادة الإنتاجية إلى أقصى حد، مما يخلق مؤقتًا منافسة بين مشتري الصنوبري ومشتري التربنتين لنفس مجموعة الأوليوريسين
.إشارة الاحتمالية: متوسطة. يجب مراقبة دورات طقس النينيا أو النينيو التي تؤثر على أنماط هطول الأمطار في جنوب البرازيل اعتبارًا من الربع الثالث من عام 2026 فصاعدًا
.سيناريو الجانب السلبي - تنخفض الأسعار إلى 2,000 دولار - 2,200 دولار/طن متري FOB Brazil
الزناد: أدى الانهيار غير المتوقع للطلب على الصنوبري - وتحديدًا الانكماش الحاد في نشاط المواد اللاصقة والطلاء الصيني والأوروبي بسبب الانكماش المطول في قطاع البناء - إلى قيام شركات التقطير ببناء مخزون التربنتين كمنتج ثانوي لإدارة مخزون الصنوبري. وفي الوقت نفسه، يمكن أن يؤدي الإلغاء الجزئي للتعريفات الجمركية الأمريكية على السلع البرازيلية بموجب إطار تجاري متفاوض عليه إلى استعادة الطلب على الصنوبري من المشترين في أمريكا الشمالية، مما يدفع شركات التقطير إلى زيادة الإنتاجية الإجمالية وزيادة أحجام التربنتين بما يتجاوز قدرة امتصاص الطلب على المدى القريب. أسعار CST المحلية في الولايات المتحدة، التي اقتربت من مستويات أسعار صمغ التربنتين البرازيلي في عام 2025 مع إغلاق مصانع اللب مما أدى إلى انخفاض العرض، يمكن أن تتغير أيضًا مع إعادة تشغيل قطاع اللب في الولايات المتحدة
.إشارة الاحتمالية: أقل. يوفر التحول الهيكلي في الطلب الحيوي أرضية ثابتة، واقتصاديات استغلال راتنج الصنوبر تجعل التوسع العدواني في الإنتاج أمرًا غير مرجح بالأسعار الحالية.
| سيناريو | نطاق أسعار FOB في البرازيل | مفتاح الزناد | الخط الزمني |
|---|---|---|---|
| حقيبة القاعدة | 2,400 دولار — 3,300 دولار/طن متري (ارتفاع النصف الأول، تخفيف H2) | يتطلب الصنوبري انتعاشًا جزئيًا؛ نقر طبيعي | عام كامل 2026 |
| صعودا | 3500 دولار - 4000 دولار/طن متري | الجفاف في البرازيل؛ نضوب المخزون | النصف الأول من عام 2026 إذا حدث الطقس Q4 2025 |
| الجانب السلبي | 2000 دولار - 2200 دولار/طن متري | انهيار الطلب؛ فك التعريفة؛ منافسة CST | النصف الثاني من 2026 إذا تعمق الركود |
الآثار المترتبة على المشتريات: كيف يجب على المشترين التصرف بناءً على هذه التوقعات
تخلق توقعات أسعار 2026 قرارًا غير متماثل لفرق المشتريات. الأسعار مرتفعة ولكن ليس عند الذروة التاريخية. لن تختفي قيود الإمداد الهيكلية من التنصت على راتنج الصنوبر. ويوفر تحول الطلب النهائي نحو المدخلات الحيوية ذات الأصل الطبيعي دعمًا مستمرًا للأحجام عند المستويات الحالية أو أعلى منها على مدى
فترة متعددة السنوات.للمشترين الذين يحتاجون إلى تغطية تتراوح من 6 إلى 12 شهرًا: يوفر تأمين جزء من متطلبات 2026 للربع الأول من الربع الأول إلى الربع الثاني الآن بعقود محددة المدة عند مستويات FOB Brazil الحالية بالقرب من 2,900 دولار - 3100 دولار/طن متري تأمينًا ضد حدث الطقس الصعودي في موسم الاستفادة في البرازيل. التغطية الكاملة للعقود محددة الأجل ليست ضرورية، ولكن ترك 100٪ من متطلبات الربع الأول على الفور في سوق ضيق هيكليًا يعد مخاطرة غير ضرورية.
للمشترين الذين يقومون بالتوريد على أساس فوري أو شبه فوري: راقب اتجاهات أسعار الصمغ الصنوبري على FOB Santos كمؤشر رئيسي لاتجاه توريد التربنتين. إن انتعاش سعر الصنوبري فوق 1300 دولار لكل طن متري من FOB Santos (من حوالي 1163 دولارًا لكل طن متري في الربع الثالث من عام 2025 لكل محلل كيميائي) هو إشارة إلى أن أجهزة التقطير تزيد الإنتاجية وأن توافر المنتج المشترك من التربنتين آخذ في التحسن. هذه هي النافذة لتغطية البقعة بأسعار مناسبة قبل أن يزداد الطلب.
بالنسبة للمشترين في الهند (أكبر سوق استيراد): تظل اقتصاديات الشحن للطريق من البرازيل إلى الهند عبر سانتوس عبر الرأس أو السويس أكثر ملاءمة من الشحن البرازيلي إلى الصين أو أوروبا. يجب على المشترين الهنود استخدام الأسعار المرتفعة الحالية للضغط على الأصول البديلة الإندونيسية والفيتنامية - وكلاهما يصدر درجات منافسة - كرافعة في مفاوضات العقود طويلة الأجل مع الموردين البرازيليين.
العقد مقابل السعر الفوري في هذا السوق: يعتبر الهيكل الجزئي للأجل +الهيكل الفوري الجزئي هو الأمثل لعام 2026. قم بتأمين 50-60٪ من المتطلبات السنوية للعقود محددة الأجل مع بنود مراجعة الأسعار الفصلية المرتبطة بمؤشر مرجعي مثل نقطة الوسط الخاصة بصمغ التربنتين FOB Brazil من Argus. احتفظ بنسبة 40-50٪ للتغطية الفورية الفصلية، مما يسمح للمشترين بالاستفادة من أي تخفيف لأسعار النصف الثاني من 2026 مع تحسن إنتاج موسم الاستفادة.
ملخص: إشارات التسعير الخمس التي تحدد 2026
- الطلب على صمغ الصنوبري هو متغير التأرجح. لا يمكن إنتاج التربنتين بشكل مستقل عن الصنوبري. انتعاش الطلب على الصنوبري هو الإشارة الأكثر موثوقية لتحسين إمدادات التربنتين وتخفيف الأسعار بشكل معتدل .
- الطقس في موسم التنصت البرازيلي هو الخطر الصعودي الأساسي. يمكن أن يؤدي الجفاف في بارانا وسانتا كاتارينا، أو الظروف الرطبة الشديدة في إندونيسيا، إلى تكرار صدمة العرض التي حدثت في عام 2021. تعتبر التعريفات الأمريكية على السلع البرازيلية عاملاً غير مباشر ولكنه ذو مغزى.
- يقلل تطبيقها المستمر من الطلب على الصنوبري من المشترين في أمريكا الشمالية، ويقلل من معدلات التقطير، ويشد إمدادات التربنتين. أي إلغاء للتعريفات هو إشارة هبوطية لأسعار التربنتين .
- تشير الزيادة في أسعار كراتون في أبريل 2025 بنسبة تصل إلى 25٪ على مشتقات التربنتين إلى الحد الأدنى لسعر المنتج. وتشير هذه الزيادة إلى أن المنتجين المتكاملين الرئيسيين ينظرون إلى تكاليف المواد الأولية الحالية على أنها هيكلية وليست مؤقتة .
- لا تزال أحجام المشتريات في الهند هي ركيزة الطلب. أي تباطؤ كبير في نشاط إنتاج الأدوية أو العطور أو المواد الكيميائية العطرية الهندية هو إشارة الطلب الهبوطية المباشرة في هذا السوق.
المشترون الذين يدركون أن تسعير زيت التربنتين في الصمغ يخضع بشكل أساسي لاقتصاديات منتجه المشترك - صمغ الصنوبري - والحدود البيولوجية لاستخراج راتنج الصنوبر سيكونون في وضع أفضل من الناحية الهيكلية في عام 2026 من أولئك الذين يعاملونه كسلعة مستقلة.
أسئلة متكررة
ما هو تداول زيت التربنتين الصمغ حاليًا؟
تم تسعير زيت التربنتين البرازيلي Pinus elliottii بحوالي 3,075 دولار/طن متري FOB Brazil اعتبارًا من منتصف أكتوبر 2025، وفقًا لـ Argus Media، وهو ما يمثل زيادة بنسبة 29٪ على أساس سنوي. وصلت الأسعار المحلية في الولايات المتحدة إلى 3,514 دولارًا لكل طن متري بحلول ديسمبر 2025، وفقًا لمجموعة IMARC. بلغت أسعار مصانع التقطير السابقة المحلية في الصين حوالي 2,217 دولارًا لكل طن متري في ديسمبر 2025. كانت الأسعار في مسار تصاعدي خلال معظم عام 2025 بعد الانخفاض في النصف الثاني من عام 2024.
ما هي العوامل الرئيسية التي تدفع أسعار زيت التربنتين في عام 2026؟
تهيمن ثلاثة عوامل. أولاً، قيود المنتج المشترك: يتم إنتاج صمغ التربنتين جنبًا إلى جنب مع صمغ الصنوبري من أوليوريسين الصنوبر، لذا فإن الطلب الضعيف على الصنوبري يقلل من معدلات التقطير ويقلل إنتاج التربنتين بغض النظر عن الطلب على التربنتين. ثانيًا، القيود المفروضة على استخراج راتنج الصنوبر: البيولوجيا الموسمية والطقس واقتصاديات العمل في الغابات تعني أن العرض لا يمكن أن يتوسع بسرعة حتى بأسعار مرتفعة. ثالثًا، يؤدي ارتفاع الطلب النهائي من قطاعات الأدوية والعطور والطلاء الحيوي إلى خلق دعم مستمر للطلب حتى مع بقاء الأسعار عند أعلى مستوياتها في عدة سنوات
.هل يرتفع سعر زيت التربنتين الصمغ أم ينخفض في عام 2026؟
الحالة الأساسية هي H1 الثابت يليه تخفيف معتدل في H2 2026. من المتوقع أن تتراوح الأسعار بين 2400 دولار و 3300 دولار/طن متري من FOB Brazil على مدار العام. يتمثل الخطر الصعودي الأساسي في الجفاف البرازيلي الذي يعطل الاستفادة من عوائد موسم الحصاد. يتمثل خطر الجانب السلبي الأساسي في انتعاش الطلب على الصنوبري الذي يزيد في نفس الوقت من توافر المنتج المشترك لزيت التربنتين
.ما هو أفضل وقت في السنة لشراء زيت التربنتين الصمغ؟
تاريخيًا، تؤدي عمليات تراكم المخزون بعد موسم الاستغلال (من مايو إلى يوليو في دورة نصف الكرة الجنوبي للبرازيل) إلى تليين موسمي معتدل في أسعار FOB Brazil حيث تعمل أجهزة التقطير على خفض المخزونات المتراكمة. تميل Q2 وأوائل الربع الثالث إلى تقديم أسعار فورية أفضل نسبيًا. تؤدي ندرة ما قبل موسم الاستغلال (سبتمبر - نوفمبر) وأنماط تصفية المخزون في نهاية العام إلى خلق نوافذ شراء متقلبة
ولكنها انتهازية في بعض الأحيان.هل يجب أن أشتري زيت التربنتين الصمغ بعقد محدد المدة أو على الفور في عام 2026؟
يعتبر التقسيم الفوري بنسبة 50-60٪ /40-50٪ هو الأمثل في ظل الظروف الحالية. إن التغطية الكاملة على المدى بالأسعار المرتفعة اليوم تزيل المرونة إذا حقق النصف الثاني من 2026 التيسير المتوقع. التغطية الفورية الكاملة تترك المشترين معرضين لمخاطر الطقس الصاعدة في موسم الاستفادة من الاستثمارات في البرازيل. يجب على المشترين الذين يحتاجون إلى مواد صيدلانية عالية النقاء إعطاء الأولوية للعقود المحددة المدة نظرًا لمواصفات الدرجة الأكثر صرامة والمجموعة الأصغر من الموردين المؤهلين
.كيف يؤثر الطلب على صمغ الصنوبري على أسعار زيت التربنتين؟
صمغ الصنوبري هو المنتج المشترك الأساسي لتقطير أوليوريسين الصنوبر، حيث يمثل ما يقرب من 75-80٪ من إنتاج أوليوريسين بالوزن، بينما يشكل صمغ التربنتين النسبة المتبقية 20-25٪. عندما يضعف الطلب على الصمغ الصنوبري وتقلل أجهزة التقطير الإنتاجية، ينخفض المعروض من التربنتين بشكل متناسب. هذا الارتباط غير المباشر يعني أنه يجب على مشتري التربنتين مراقبة أسعار الصمغ الصنوبري وإشارات الطلب - خاصة من قطاعات المواد اللاصقة والدهانات وأحبار الطباعة - كمؤشرات رئيسية لضيق توافر التربنتين في الأشهر 3-6 المقبلة
.