
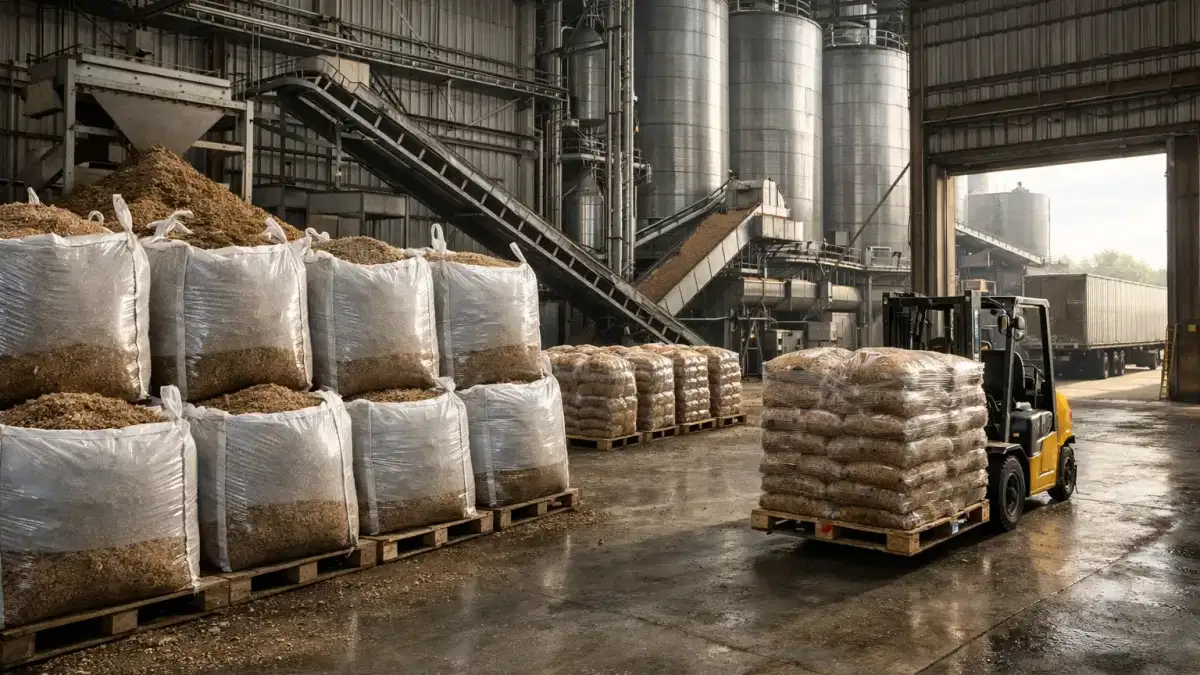
تم تداول مسحوق الريش المتحلل بحوالي 580-650 دولارًا أمريكيًا للطن المتري على أساس FOB في الولايات المتحدة في أوائل عام 2026، وفقًا لمؤشرات الصناعة بما في ذلك The Jacobsen. لا يتمثل الضغط التصاعدي الأساسي في تكاليف الحبوب الأولية - التي تقترب من أدنى مستوياتها في أربع سنوات - ولكن الانكماش الناجم عن HPAI في أحجام معالجة الدواجن في الولايات المتحدة، مما قلل من حجم الريش الخام المتاح لمصانع الإنتاج. يجب على المشترين الذين يستخدمون CFR في جنوب شرق آسيا أو CFR Middle East إضافة 45-80 دولارًا أمريكيًا للطن للشحن البحري بالجملة أو المعبأ، اعتمادًا على المنشأ ونوع السفينة والاقتران
بالميناء.ما الذي يحرك أسعار وجبات الريش؟ هيكل التكلفة المكون من طبقتين
يتبع تسعير وجبات الريش هيكل التكلفة الذي أخطأت معظم فرق المشتريات في فهمه. الافتراض الشائع هو أن أسعار الحبوب هي التي تقود أسعار البروتين المقدم. إنهم يفعلون ذلك - ولكن بشكل غير مباشر فقط وبتأخير كبير. المواد الأولية لوجبة الريش ليست وجبة الذرة أو فول الصويا. المواد الأولية لها هي الريش الخام الغني بالكيراتين الناتج كمنتج ثانوي للذبح التجاري للدواجن. وهذا يعني أن توفير وجبة الريش يعتمد على عدد الطيور التي تتم معالجتها، وليس تكلفة نمو تلك الطيور.
تعمل بنية التكلفة عبر طبقتين متميزتين:
الطبقة 1: إنتاجية معالجة الدواجن. تقوم مصانع التجسيد بمعالجة الريش الناتج عن مرافق الذبح التجارية. عندما تنخفض أحجام معالجة الطيور - بسبب المرض أو تقلص الطلب أو اضطراب المفرخ - فإن المواد الخام المتاحة لمنتجي دقيق الريش تنخفض معها، بغض النظر عن أسعار الحبوب. هذه هي الآلية التي من خلالها يؤثر HPAI على إمدادات مسحوق الريش، وهو المتغير الوحيد الأكثر أهمية في سوق 2026
.الطبقة 2: تقديم الطاقة وتكاليف المعالجة. يتطلب تحويل الريش الخام الرطب إلى مسحوق ريش جاف مطحون متحلل بالماء إدخالًا حراريًا مستمرًا. أجهزة الأوتوكلاف ذات الضغط البخاري التي تعمل فوق 140 درجة مئوية لتحلل الكيراتين، تليها عمليات الضغط والتجفيف، تستهلك الكثير من الطاقة. الغاز الطبيعي هو مدخل الوقود الأساسي في منشآت التقديم الأمريكية والأوروبية، مما يجعل أسعار غاز Henry Hub و TTF تكلفة متغيرة مباشرة في إنتاج مسحوق الريش. تشرح هذه الطبقة سبب ارتفاع تكاليف إنتاج مسحوق الريش حتى عندما تكون أحجام معالجة الدواجن مستقرة.
لذلك لا يتم تحديد تكلفة المواد الأولية لوجبة الريش من خلال مؤشر السلع، ولكن من خلال تقاطع إنتاج صناعة الدواجن وأسعار إنتاج الطاقة. المشترون الذين يتعاملون مع وجبة الريش على أنها مشتق بسيط من بروتين الحبوب سوف يخطئون باستمرار في قرارات الشراء الخاصة بهم
.HPAI وتقلص إمدادات الريش في الولايات المتحدة - المتغير المحدد لعام 2026
تعد الولايات المتحدة أكبر مصدر في العالم لبروتينات الدواجن المصدرة، بما في ذلك دقيق الريش. أدى تفشي HPAI H5N1 المستمر، الذي بدأ في فبراير 2022، إلى إعادة هيكلة قاعدة الإمداد المحلية بطرق لا تزال تعمل بشكل كامل من خلال النظام في عام 2026
.تجاوزت خسائر HPAI المؤكدة في الولايات المتحدة 200 مليون طائر عبر أكثر من 1700 قطعان بين فبراير 2022 وأوائل 2026، وفقًا لبيانات USDA APHIS المذكورة في تقرير خدمة أبحاث الكونجرس المنشور في أبريل 2025. أثبتت الموجة الموسمية 2025-2026 أنها مستمرة بشكل خاص: فقد أكثر من 76000 طائر في الأسبوع الأول من يناير 2026 وحده، وفقًا لتتبع وزارة الزراعة الأمريكية APHIS. خفض تقرير WASDE الصادر عن وزارة الزراعة الأمريكية لشهر فبراير 2026 توقعات إنتاج الدواجن لعام 2026، مشيرًا إلى التأثير المشترك لخسائر HPAI وبيانات المفرخات المخيبة للآمال
.الآثار المباشرة على جانب العرض لوجبة الريش واضحة ومباشرة. عدد أقل من الطيور المعالجة يعني عددًا أقل من الريش المتاح للتقديم. يعمل مشغلو العرض في الولايات المتحدة - بقيادة لاعبين متكاملين بما في ذلك Darling Ingredients (NYSE: DAR)، التي سجلت صافي إيرادات لعام 2025 بالكامل بقيمة 6.1 مليار دولار أمريكي عبر قطاعات العرض والعرض العالمية المجاورة - بإنتاجية منخفضة لكل منشأة في المناطق المتأثرة. عندما ينخفض استخدام المصنع إلى ما دون عتبات التعادل، يزداد امتصاص التكلفة الثابتة سوءًا وتزداد تكاليف المعالجة لكل طن حتى لو استقرت أسعار الطاقة
.هذه ليست صدمة مؤقتة. كان HPAI موجودًا في أعداد الدواجن الأمريكية لأربع دورات إنتاج متتالية. عادةً ما تتطلب إعادة بناء القطيع بعد إخلاء سكان HPAI المؤكد من 6 إلى 12 أسبوعًا لعمليات اللاحم و4-5 أشهر لمزارعي الديك الرومي. مع استمرار عمليات الإدخال الجديدة من مجموعات الطيور البرية خلال مواسم الهجرة، انخفض العرض الأساسي من الريش الأمريكي المتاح للتقديم هيكليًا مقارنة بمستويات 2019-2021
.بالنسبة لفرق شراء وجبات الريش، فإن هذا يعني أن ضيق جانب العرض سيستمر حتى منتصف عام 2026 على الأقل، وقد اكتسب الأصل البرازيلي أهمية أكبر كبديل للمنتج الأمريكي.
طبقة تكلفة المواد الأولية: اقتصاديات الحبوب والتأثير غير المباشر على وجبة الريش
في حين أن أسعار الحبوب لا تحدد بشكل مباشر تكاليف وجبة الريش، إلا أنها تحدد اقتصاديات إنتاج الدواجن في المراحل الأولى وتؤثر على مدى قوة شركات الدمج في زيادة الإنتاجية. في فترات ارتفاع تكاليف التغذية، يقوم القائمون بالتكامل أحيانًا بتقليل مواضع القطيع للحفاظ على الهوامش، مما يقلل من المعروض من المنتجات الثانوية المتاحة لمقدمي العروض. وعلى العكس من ذلك، فإن أسعار الحبوب المنخفضة تدعم وضع الطيور بقوة، مما يزيد من أحجام المنتجات الثانوية.
تعمل أسعار وجبات الذرة وفول الصويا في الفترة 2025-2026 في بيئة داعمة للإنتاجية. بلغ متوسط الذرة في إنديانا 4.45 دولارًا أمريكيًا للبوشل في عام 2025، وفقًا لبيانات مركز بوردو للزراعة التجارية المنشورة في فبراير 2026. تم تداول عقود الذرة الآجلة في يوليو 2026 بحوالي 4.41 دولارًا أمريكيًا للبوشل، أي أقل من المتوسط طويل الأجل منذ عام 2007 البالغ 4.71 دولارًا أمريكيًا للبوشل. من المتوقع أن يسجل محصول الذرة الأمريكي 2025-26 رقمًا قياسيًا عند 15.585
مليار بوشل.دخلت وجبة فول الصويا عام 2026 عند حوالي 310 دولارًا أمريكيًا للطن القصير، وفقًا لتوقعات وزارة الزراعة الأمريكية للحبوب والبذور الزيتية - أي أقل بنسبة 14 في المائة تقريبًا من المتوسط طويل الأجل البالغ 360 دولارًا أمريكيًا للطن منذ عام 2007. تتوقع وزارة الزراعة الأمريكية أن تنخفض تكاليف الأعلاف بنسبة 1.2 في المائة تقريبًا دون مستويات 2025 في عام 2026، بعد انخفاض بنسبة 9 في المائة عن عام 2024. كانت تكاليف الأعلاف في عام 2025 أقل بنسبة 44 في المائة تقريبًا من ذروتها في عام 2023، وفقًا لمؤشر تكلفة الأعلاف من المزرعة إلى النهاية
.عادةً ما تشجع أسعار الحبوب المنخفضة على وضع الحد الأقصى من الطيور وبالتالي الحد الأقصى لأحجام المنتجات الثانوية - وهي إشارة هبوطية لأسعار وجبات الريش. يعتبر سوق 2026 غير معتاد من حيث أن اضطراب إمدادات HPAI يتغلب على آثار الإنتاجية الصاعدة لتكاليف الحبوب المنخفضة. يتمثل الرصيد الصافي في ضيق العرض على الرغم من اقتصاديات الحبوب المواتية، وهذا هو السبب الرئيسي وراء عدم انخفاض أسعار دقيق الريش بشكل متناسب مع أسواق مكونات الأعلاف الأوسع نطاقًا منذ منتصف عام 2024
.تقديم تكاليف الطاقة: الغاز الطبيعي كأرضية التكلفة المتغيرة
يتطلب إنتاج مسحوق الريش القائم على التحلل المائي مدخلات حرارية مستدامة مرتبطة مباشرة بأسعار الغاز الطبيعي في مرافق الإنتاج. يمثل مكون تكلفة الطاقة ما يقرب من 20-30 في المائة من إجمالي تكلفة الإنتاج النقدي لوجبة الريش المتحللة بالماء، بناءً على معايير تكلفة تقديم الصناعة. يؤدي هذا إلى وضع وجبة الريش بشكل مختلف عن مركزات البروتين الزراعي، حيث تكون الطاقة تكلفة معالجة بسيطة.
| المنطقة | نطاق أسعار الغاز (متوسط 2025-2026) | الآثار المترتبة على تكلفة إنتاج وجبة الريش |
|---|---|---|
| ساحل الخليج الأمريكي/الغرب الأوسط (Henry Hub) | 2.50 دولار أمريكي — 3.50 دولار/مليون وحدة حرارية بريطانية | مواتية؛ تقدم الولايات المتحدة ميزة التكلفة الهيكلية مقابل أوروبا |
| أوروبا (TTF) | 8-13 دولارًا أمريكيًا/مليون وحدة حرارية بريطانية | غرامة كبيرة في تكلفة الطاقة؛ إنتاج مسحوق الريش الأوروبي منخفض التكلفة |
| البرازيل | 4 دولارات أمريكية/7 دولار/مليون وحدة حرارية بريطانية (بالأنابيب) | متوسط؛ منتج برازيلي تنافسي عندما يكون BRL/USD مناسبًا |
| جنوب شرق آسيا | 3 إلى 6 دولارات لكل مليون وحدة حرارية بريطانية | قاعدة عرض متوسطة ومحدودة وواسعة النطاق |
حافظ غاز Henry Hub في نطاق 2.50 إلى 3.50 دولارًا أمريكيًا لكل مليون وحدة حرارية بريطانية والذي ساد خلال معظم عام 2025 على احتواء تكاليف طاقة مسحوق الريش في الولايات المتحدة. بمعدل استهلاك للغاز الطبيعي يبلغ حوالي 0.08-0.12 مليون وحدة حرارية بريطانية لكل طن من الريش الخام المعالج من خلال نظام التحلل المائي والتجفيف، يساهم Henry Hub بسعر 3 دولارات لكل مليون وحدة حرارية بريطانية بحوالي 6-12 دولارًا أمريكيًا للطن في تكلفة الطاقة المباشرة لوجبة الريش الجاهزة. ليس هذا هو الدافع الأدنى للتكلفة - هيكل التكلفة الثابتة الإجمالي لمصنع التجسيد واقتصاديات الاستحواذ على الريش الخام مهمان أكثر. لكن تحركات تكلفة الطاقة تؤثر على الوضع التنافسي للموردين الأمريكيين مقابل الموردين البرازيليين والأوروبيين في أسواق التصدير.
عندما يرتفع غاز TTF نحو 12-15 دولارًا أمريكيًا/مليون وحدة حرارية بريطانية، كما حدث في 2021-2022، يصبح إنتاج مسحوق الريش الأوروبي منخفضًا للغاية من حيث التكلفة. لقد تحرك مشغلو التجسيد الأوروبيون تاريخيًا إلى أسفل منحنى التكلفة عن طريق مزج الريش مع تدفقات العرض الأخرى، لكن ضغط الهامش عند أسعار الغاز المرتفعة لا يزال كبيرًا. هذا هو السبب في أن المشترين من جنوب شرق آسيا قاموا باستمرار بإرساء مشترياتهم على أصول أمريكية وبرازيلية بدلاً من البدائل الأوروبية.
معايير أسعار وجبة الريش والمستويات الإقليمية - الربع الأول من عام 2026
لا يتم تداول وجبة Feather في بورصة متاحة للجمهور. يعتمد اكتشاف الأسعار على خدمات إعداد التقارير القائمة على الاشتراك بما في ذلك The Jacobsen (الذي يتتبع وجبة الريش جنبًا إلى جنب مع وجبة اللحوم والعظام في تدفقات أسعار البروتين المقدمة)، والمواد الغذائية، وعروض أسعار الوسطاء المباشرين. تعكس الأرقام أدناه معلومات السوق اعتبارًا من الربع الأول من عام 2026 استنادًا إلى بيانات التجارة المتاحة للجمهور وملخصات أسعار الصناعة.
| بينشمارك هاب | الدرجة | نطاق السعر الإرشادي (Q1 2026) | الاتجاه مقابل الربع الأول من عام 2025 |
|---|---|---|---|
| FOB جنوب شرق الولايات المتحدة (ممر ميمفس/جنوب شرق) | متحلل بالماء، بدرجة تغذية، 80% + بروتين | 580 - 650 دولارًا أمريكيًا/طن متري | ثابت بنسبة تصل إلى +5% |
| FOB خليج الولايات المتحدة | متحلل بالماء، درجة التغذية | 570-640 دولارًا أمريكيًا/طن متري | ثابت إلى +3% |
| FOB البرازيل (سانتوس/باراناغوا) | درجة التغذية | 480—540 دولار أمريكي/طن متري | انخفاض بنسبة 5-8% (ضعف الريال البرازيلي) |
| CFR جنوب شرق آسيا | متحلل بالماء، درجة التغذية | 630 — 720 دولارًا أمريكيًا/طن متري | ثابت إلى +6% |
| CFR الشرق الأوسط (جبل علي/الدمام) | متحلل بالماء، درجة التغذية | 610—690 دولارًا أمريكيًا/طن متري | ثابت إلى +4% |
| مرجع ملحق ولاية بنسلفانيا (متوسط 2023) | درجة التغذية | 661.83/طن متري | الرقم المرجعي للسنة السابقة |
تعتبر وجبة الريش البرازيلية البديل الأكثر تنافسية من حيث السعر للمنتج الأمريكي في أسواق الاستيراد الآسيوية والشرق أوسطية. يؤثر سعر صرف BRL/USD بشكل مباشر على التكلفة الأرضية للوجبة البرازيلية في موانئ المقصد. عندما يضعف الريال البرازيلي مقابل الدولار الأمريكي - كما حدث خلال معظم الفترة 2024-2025 بسبب الضغوط المالية المحلية - يصبح المنتج البرازيلي أكثر قدرة على المنافسة على أساس CFR، مما يخلق ضغطًا هبوطيًا على أسعار الموردين الأمريكيين في الأسواق المتنازع عليها بما في ذلك فيتنام وإندونيسيا وتايلاند والإمارات العربية
المتحدة.يمكن للمشترين الذين ليس لديهم إمكانية الوصول إلى خدمة اشتراك Jacobsen استخدام سلسلة الأسعار السنوية لـ Penn State Extension كمعيار متخلف. يوفر متوسط 2023 البالغ 661.83 دولارًا أمريكيًا للطن المتري نقطة مرجعية؛ يعكس التسعير الحالي خصمًا متواضعًا لهذا المستوى بسبب تراجع سوق مكونات الأعلاف على نطاق أوسع، والذي يقابله جزئيًا نقص إمدادات HPAI
.الشحن والنقل بالجملة: كيف تتحرك وجبة الريش وما هي تكلفتها
يتم شحن وجبة الريش بكميات كبيرة أو معبأة، اعتمادًا على متطلبات الوجهة والحجم. تختلف اقتصاديات اللوجستيات بشكل كبير بين هذين الأسلوبين، ويؤثر اختيار شكل الشحن على حسابات التكلفة الأرضية التي كثيرًا ما تخطئ فرق المشتريات
في تقديرها.Bagged مقابل Bulk: اقتصاديات كل صيغة
مسحوق الريش المعبأ (أكياس بولي بروبيلين 25 كجم أو 50 كجم، في حاويات): الشكل السائد للشحنات إلى الأسواق ذات البنية التحتية المحدودة لمعالجة البضائع السائبة، بما في ذلك معظم المستوردين في جنوب شرق آسيا خارج تايلاند والموانئ الرئيسية في فيتنام. يتم شحن المنتج المعبأ عبر حاويات جافة قياسية بطول 20 قدمًا أو 40 قدمًا. تضيف عمالة التعبئة والتغليف في الولايات المتحدة ما يقرب من 15-25 دولارًا أمريكيًا للطن المتري إلى تكلفة الأعمال السابقة. تراوحت أسعار شحن الحاويات من موانئ الخليج الأمريكي أو الساحل الشرقي إلى الوجهات الرئيسية في جنوب شرق آسيا (سنغافورة، بورت كلانج، هايفونغ، مدينة هوشي منه) ما يقرب من 1800 إلى 2900 دولار أمريكي لكل حاوية 40 قدمًا في الربع الأول من عام 2026، استنادًا إلى بيانات مؤشر Freightos Baltic لممرات الحاويات في
آسيا والمحيط الهادئ.عند كثافة تحميل تبلغ حوالي 20-22 طن متري لكل حاوية 40 قدمًا لوجبة الريش المعبأة، تبلغ مساهمة الشحن البحري لكل طن تقريبًا 82-145 دولارًا أمريكيًا/طن متري. هذا هو أكبر عنصر تكلفة لوجستية لوجبة الريش المعبأة التي تنتقل من أصول أمريكية إلى وجهات آسيوية
.وجبة الريش السائبة (غير المعبأة في أكياس، سفينة سائبة): تستخدم للتحركات ذات الحجم الكبير إلى الوجهات ذات محطات مناولة البضائع الزراعية. أقل شيوعًا في وجبة الريش مقارنة بدقيق الصويا أو الحبوب، ولكنه قابل للتطبيق من الناحية التشغيلية للمشترين الذين يأخذون أكثر من 5,000 طن متري لكل شحنة في الموانئ المجهزة برافعات الإمساك والتخزين المغطى. يقلل الشحن بالجملة بشكل كبير من تكلفة التغليف ويمكن أن يقلل من تكلفة الشحن لكل طن للطرود الكبيرة، ولكنه يتطلب وصولاً مخصصًا لمحطة البضائع السائبة في الوجهة.
طرق الشحن الرئيسية واقتصاديات الشحن
| المسار | التنسيق النموذجي | نطاق الشحن (Q1 2026) | وقت الترانزيت |
|---|---|---|---|
| خليج الولايات المتحدة/الساحل الشرقي إلى سنغافورة/بورت كلانج | في حاوية (40 قدمًا) | 1,800 — 2,900 دولار أمريكي/حاوية | 25-35 يومًا |
| خليج الولايات المتحدة إلى جبل علي (الإمارات العربية المتحدة) | في حاوية (40 قدمًا) | 1,500-2,200 دولار أمريكي/حاوية | 22-28 يومًا |
| البرازيل (سانتوس/باراناغوا) إلى سنغافورة | في حاوية (40 قدمًا) | 1,400-2,200 دولار أمريكي/حاوية | 20-28 يومًا |
| البرازيل إلى جبل علي | في حاوية (40 قدمًا) | 1,300-2,000 دولار أمريكي/حاوية | 18-25 يومًا |
| خليج الولايات المتحدة إلى تشينغدا/شنغهاي | في حاوية (40 قدمًا) | 1,900 — 3,100 دولار أمريكي/حاوية | 20-30 يومًا |
تعكس ظروف سوق الحاويات في أوائل عام 2026 سوقًا استوعبت اضطراب البحر الأحمر كإعادة توجيه هيكلي بدلاً من أزمة حادة. تستمر معظم خدمات آسيا وأوروبا في التوجيه عبر رأس الرجاء الصالح، والذي أضاف ما يقرب من 10-14 يومًا إلى أوقات العبور هذه، لكن المعدلات عبر المحيط الهادئ ومن الولايات المتحدة إلى جنوب شرق آسيا ظلت أقل بكثير من مستويات الذروة لعام 2024. يعمل نمو الأسطول والقدرة الزائدة في قطاع الحاويات على إبقاء المعدلات أقل من مستويات الزيادة في الفترة 2022-2024. استقرت أسعار الساحل الغربي لآسيا والولايات المتحدة على مؤشر Freightos Baltic عند ما يقرب من 2,096-2,127 دولارًا أمريكيًا لكل وحدة FEU في أوائل عام 2026، بزيادة طفيفة عن الربع الرابع من عام 2025 ولكنها أقل بكثير من النطاق الذي يتراوح بين 6000 و 8000 دولار أمريكي الذي شوهد في
عام 2022.بالنسبة لفرق شراء وجبات الريش، فإن المعنى العملي هو أن شحن الحاويات لعام 2026 ليس خطر تصاعد التكلفة. تكمن المخاطر في الأصل - تقليل العرض المدفوع بـ HPAI والاستفادة من المصنع، وليس تكاليف الموانئ أو المحيطات
.نقاط احتكاك التوثيق والامتثال
يواجه مستوردو مكونات الأعلاف الذين يقومون بتوريد دقيق الريش عبر الحدود متطلبات امتثال ثابتة تؤثر على المهلة وتكلفة الهبوط:
شهادة بيطرية: وجبة الريش هي منتج ثانوي حيواني يخضع لمتطلبات الشهادات الصحية للاستيراد في معظم الأسواق. عادةً ما تتطلب السلطة البيطرية في الدولة المستوردة شهادة صحية من السلطة المختصة في بلد المنشأ (USDA APHIS في الولايات المتحدة، MAPA في البرازيل). عندما تحدث حالات تفشي HPAI في المناطق المنتجة، فرضت البلدان المستوردة بما في ذلك الصين وجمهورية كوريا والعديد من دول جنوب شرق آسيا تعليقًا مؤقتًا على استيراد المنتجات المشتقة من الدواجن الأمريكية، بما في ذلك وجبة الريش من الدول المتضررة. تخلق هذه القيود متطلبات تبديل المنشأ المفاجئة التي يمكن أن تضيف 30-60 دولارًا أمريكيًا للطن في التكلفة اللوجستية عندما يضطر المشترون
إلى إعادة توجيه الطلبات.التحقق من مواصفات البروتين: تُباع وجبة الريش المتحللة وفقًا لمواصفات البروتين الخام (عادةً 75-85٪ +) ومقايسات قابلية الهضم. واجه المشترون الذين يعتمدون فقط على أرقام CoA في الأصل تفاوتات في محتوى البروتين وتوافر الأحماض الأمينية في الوجهة - خاصة بالنسبة للسيستين، وهو أكثر الأحماض الأمينية حساسية للإمداد في وجبة الريش والمميز الغذائي الأساسي بين طرق المعالجة
.وثائق منشأ HPAI: تتطلب بعض أسواق الاستيراد شهادة مفصلة لصحة القطيع مرتبطة بمنطقة المنشأ الجغرافية المحددة، وليس فقط بلد المنشأ. يجب على مشتري وجبات الريش الأمريكية في جنوب شرق آسيا التأكيد على أن جغرافية مصادر مورديهم ليست من منطقة التحكم المحددة من قبل وزارة الزراعة الأمريكية أو منطقة المراقبة المرتبطة بتفشي فيروس HPAI النشط
.تدفقات التجارة العالمية: من ينتج، ومن يستورد، ولماذا
تتبع تجارة دقيق الريش جغرافية معالجة الدواجن عن كثب. أكبر الأصول المنتجة والمصدرة هي الولايات المتحدة والبرازيل والاتحاد الأوروبي وأستراليا، من حيث أهمية التصدير.
| الأصل | حصة الإنتاج المقدرة | أسواق التصدير الأولية | المركز التنافسي |
|---|---|---|---|
| الولايات المتحدة | ~ 35-40٪ من العرض المتداول عالميًا | جنوب شرق آسيا والشرق الأوسط وأمريكا اللاتينية | أعلى جودة/قابلية للهضم؛ مخاطر توريد HPAI في عام 2026 |
| البرازيل | ~20-25% | جنوب شرق آسيا والشرق الأوسط وأوروبا | سعر تنافسي؛ ضعف الريال البرازيلي يدعم الصادرات |
| الاتحاد الأوروبي | ~15-20% | داخل الاتحاد الأوروبي والشرق الأوسط | انخفاض التكلفة مقابل الولايات المتحدة/البرازيل بسبب الطاقة؛ معايير تنظيمية قوية |
| أستراليا | ~5-8% | جنوب شرق آسيا واليابان | جودة فائقة؛ ميزة القرب من آسيا يقابلها أحجام أصغر |
| الهند | ~5-8% (النمو) | الشرق الأوسط وجنوب آسيا | تكلفة أقل؛ معايير قابلية الهضم لا تزال قيد التطوير مقابل الموردين الغربيين |
لا تزال الولايات المتحدة المورد الرئيسي لوجبة الريش المتحللة من حيث جودة البروتين وقابلية هضم الأحماض الأمينية، لكن اضطرابات إمدادات HPAI فتحت حصة سوقية للمنتج البرازيلي في أسواق الاستيراد في جنوب شرق آسيا والشرق الأوسط. حقق قطاع الدواجن في البرازيل إجمالي صادرات اللحوم ومخلفاتها الصالحة للأكل بقيمة 37.64 مليار دولار أمريكي في الفترة 2024-2025، مما يعكس الطلب القوي في آسيا والشرق الأوسط، وتنتقل وجبة الريش جنبًا إلى جنب مع البنية التحتية الأوسع لصادرات الدواجن البرازيلية التي استثمرت بكثافة في القدرات اللوجستية من خلال
ميناء سانتوس.تمثل جنوب شرق آسيا منطقة نمو الطلب الأكثر ديناميكية لوجبة الريش المستوردة. قامت كل من فيتنام وإندونيسيا وتايلاند بتوسيع صناعات تربية الأحياء المائية والأعلاف المركبة بشكل كبير منذ عام 2018، مما أدى إلى نمو مزدوج الرقم في أحجام استيراد بروتين الأعلاف. إن الميزة السعرية لوجبة الريش مقارنة بدقيق السمك (ما يقرب من 1,700-1800 دولار أمريكي للطن في عام 2023، وفقًا لمعايير ملحق ولاية بنسلفانيا) وتحسين خصائص هضمها من التحلل المائي الإنزيمي جعلتها بديلاً جزئيًا مفضلًا في تركيبات التغذية المائية حيث يمكن تحقيق أهداف الليسين والسيستين
.تتوقف حالة استيراد الصين لوجبة الريش الأمريكية على العلاقة التنظيمية لـ HPAI، والتي تتعطل بشكل دوري منذ عام 2022. يستورد المشترون الصينيون بشكل متزايد وجبة الريش البرازيلية خلال فترات تقييد الاستيراد في الولايات المتحدة، وعززت البرازيل لوجستيات الموانئ وسلسلة التبريد في باراناغوا وسانتوس لخدمة الشحنات الفورية الأكبر حجمًا
.توقعات الأسعار المكونة من ثلاثة سيناريوهات: وجبة فيذر H2 2026
الحالة الأساسية - تتراوح الأسعار بين 580 و 660 دولارًا أمريكيًا/طن متري FOB في الولايات المتحدة
النتيجة الأكثر احتمالاً للنصف الثاني من عام 2026 هي استقرار الأسعار في نطاق 580-660 دولارًا أمريكيًا/طن متري FOB في الولايات المتحدة، مع ميل صعودي متواضع بنسبة 3-5 في المائة مقارنة بمستويات الربع الأول من عام 2026. تفترض الحالة الأساسية استمرار خسائر HPAI ولكن غير المتصاعدة في الولايات المتحدة حتى موسم الهجرة في الربع الثاني من عام 2026، يليه انتعاش جزئي للقطيع في H2 مع تحسن ظروف الأمن البيولوجي الصيفي. يعوض العرض البرازيلي فجوات الحجم في الولايات المتحدة في جنوب شرق آسيا والشرق الأوسط، مما يمنع أسعار CFR الإقليمية من الارتفاع. تظل تكاليف طاقة العرض مضمنة في Henry Hub في نطاق 2.50 إلى 3.50 دولارًا أمريكيًا/مليون وحدة حرارية بريطانية. المعالم الرئيسية التي يجب مراقبتها: التحديثات الشهرية لـ USDA WASDE، ومسار عدد حالات APHIS HPAI خلال مايو - يونيو 2026، وسعر صرف BRL/USD للقدرة
التنافسية البرازيلية.سيناريو الاتجاه الصعودي - ترتفع الأسعار إلى 700-780 دولارًا أمريكيًا/طن متري FOB في الولايات المتحدة
إذا امتدت موجة HPAI 2025-2026 إلى نافذة الهجرة الصيفية - وهو أمر غير معتاد ولكن ليس بدون سابقة في التفشي الحالي متعدد السنوات - فقد تنخفض إنتاجية المعالجة في الولايات المتحدة بشكل حاد بما يكفي لخلق نقص حقيقي في إمدادات الريش في مصانع العرض. في هذا السيناريو، يمكن أن يرتفع سعر مسحوق الريش الأمريكي إلى 700-780 دولارًا أمريكيًا/طن متري، مدفوعًا فقط بندرة الريش الخام بدلاً من أي مادة أولية أو حركة تكلفة الطاقة. ومن شأن التعطيل المتزامن لإنتاج الدواجن البرازيلية بسبب ظاهرة النينيا (جنوب البرازيل، حيث تتركز معظم عمليات تصنيع الدواجن، حساس لأنماط الجفاف والأمطار) أن يزيل البديل الرئيسي لتعديل الأسعار، مما قد يدفع أسعار CFR في جنوب شرق آسيا إلى ما فوق 800 دولار أمريكي/طن متري. هذا السيناريو الصعودي له احتمال يقدر بـ 25-30٪ لـ H2 2026.
سيناريو الجانب السلبي - تنخفض الأسعار إلى 500-550 دولارًا أمريكيًا/طن متري FOB في الولايات المتحدة
يمكن أن يؤدي حل HPAI السريع في الربع الثاني من عام 2026 جنبًا إلى جنب مع إعادة بناء القطيع القوي خلال النصف الثاني من العام إلى استعادة إنتاجية المعالجة في الولايات المتحدة إلى مستويات قريبة من مستويات ما قبل تفشي المرض بشكل أسرع من أسعار السوق حاليًا. في هذا السيناريو، يتعافى استخدام النبات، ويزداد توافر الريش الخام، وترتفع أحجام إنتاج مسحوق الريش إلى سوق حيث ظلت البروتينات الحيوانية المنافسة (مسحوق السمك، ووجبة فول الصويا، ووجبة الدم) وفيرة أيضًا. إذا انخفضت وجبة فول الصويا أكثر من مستواها الحالي البالغ 310 دولارًا أمريكيًا للطن - وهو أمر ممكن إذا تجاوز إنتاج أمريكا الجنوبية التوقعات - فإن ديناميكية الاستبدال تضعف الطلب على وجبة الريش من مشتري مرونة التركيبة. يمكن أن تتراجع أسعار FOB في الولايات المتحدة نحو 500-550 دولارًا أمريكيًا/طن متري. يحتوي هذا السيناريو على احتمال يتراوح بين 15 و 20٪ تقريبًا.
استراتيجية الشراء: ما يجب أن يفعله مشترو وجبات الريش في عام 2026
يعتبر سوق وجبات الريش لعام 2026 محفوفًا بالمخاطر بشكل غير متماثل بالنسبة للمشترين الفوريين. تشير الحالة الأساسية إلى أسعار أعلى بشكل ثابت إلى متواضع. يحمل سيناريو الاتجاه الصعودي حجمًا أكبر بكثير من الجانب السلبي. يواجه المشترون الذين يعتمدون على عمليات الشراء الفورية بيئة تكلفة حيث يمكن لتصاعد حاد واحد في HPAI - والذي لا يتطلب أي محفز آخر للاقتصاد الكلي - أن يضيف 100 إلى 150 دولارًا أمريكيًا/طن متري إلى تكلفة تسليم CFR
في غضون 60 يومًا.الإجراء 1: تأمين أحجام عقود Q3 2026 الآن عند المستويات الحالية. بسعر 580 - 660 دولارًا أمريكيًا/طن متري FOB في الولايات المتحدة أو 480-540 دولارًا أمريكيًا/طن متري FOB في البرازيل، يتم تسعير وجبة الريش بأقل من المتوسط على المدى الطويل وأقل بكثير من نطاق الذروة 2022-2023. يؤدي الشراء الآجل بعقود مدتها 3 إلى 6 أشهر إلى التخلص من التعرض لسيناريو HPAI الصعودي دون التضحية بالجانب السلبي المتواضع إذا تراجعت الأسعار. عدم التماثل يفضل المشترين المتعاقدين.
الإجراء 2: الحفاظ على مواصفات البروتين البديلة المعتمدة في تركيبات الأعلاف. يجب على مصنعي الأعلاف الذين يشترون وجبة الريش التأكد من أن معايير التركيبة الغذائية الخاصة بهم تسمح بالاستبدال بين دقيق الريش المتحلل ووجبة الدواجن ووجبة الدم ضمن إطار تكلفة محددة لكل جرام من البروتين القابل للهضم. عندما تتغير الفروق في أسعار وجبات الريش - خاصة إذا كان HPAI يدفع أقساط وجبة الريش بينما تظل وجبة الدواجن من مناطق الولايات المتحدة غير المتأثرة متاحة أكثر - فإن التمتع بمرونة الصياغة للاستبدال يقلل من إجمالي التعرض لتكلفة المكونات
.الإجراء 3: تنويع موافقات المنشأ بين الموردين الأمريكيين والبرازيليين. يواجه المشترون حاليًا من مصادر فردية من منتجي وجبات الريش في الولايات المتحدة مخاطر تقييد منشأ HPAI المحددة إذا كانت المنطقة الجغرافية لمورديهم تخضع لتعليق الاستيراد البيطري من سوق الوجهة. يوفر التأهيل المسبق لمورد برازيلي بمواصفات مكافئة للبروتين وقابلية الهضم احتياطيًا يمكن تنشيطه خلال دورة الشحن بدلاً من طلب عملية تأهيل المورد الجديد لمدة 3-6 أشهر
.الإجراء 4: مراقبة عدد حالات APHIS HPAI و USDA WASDE شهريًا. يوفر هذان المصدران العامان للبيانات أول إشارة للتغيرات في جانب العرض التي من شأنها تحريك أسعار وجبات الريش. يتم تحديث تقارير حالة APHIS HPAI أسبوعيًا ويمكن الوصول إليها للجمهور؛ يعد التسارع في حالات القطيع المؤكدة - خاصة في ممرات إنتاج اللاحم في جنوب شرق وغرب الغرب الأوسط - المؤشر الرئيسي الرئيسي لتشديد وجبة الريش.
ملخص: إشارات التسعير الرئيسية لمشتري وجبات الريش في عام 2026
- HPAI هو متغير التحكم. تعتبر اقتصاديات الحبوب مواتية للإنتاجية، لكن HPAI قلل هيكليًا من إمدادات الريش في الولايات المتحدة منذ عام 2022، واستمرت الموجة الموسمية 2025-2026 في الربع الأول من عام 2026.
- الأسعار الحالية (580-650 دولارًا أمريكيًا/طن متري FOB في الولايات المتحدة) أقل من المتوسط المرجعي لعام 2023 البالغ 661.83/طن متري وأقل بكثير من مستويات الذروة 2022-2023، مما يوفر فرصة شراء عقد.
- تعتبر وجبة الريش البرازيلية بسعر 480-540 دولارًا أمريكيًا/طن متري FOB Santos/Paranaguá المنافس الرئيسي للأسعار في أسواق الاستيراد الآسيوية والشرق أوسطية؛ BRL/USD هو المتغير الرئيسي للمقارنة.
- الشحن البحري ليس مخاطر التكلفة في عام 2026. تقل أسعار الحاويات كثيرًا عن قمم 2022-2024، حيث تتراوح أسعار الساحل الغربي لآسيا والولايات المتحدة بين 2100 و 2130 دولارًا أمريكيًا/FEU اعتبارًا من أوائل عام 2026.
- يتمتع سيناريو السعر الصعودي (700-780 دولارًا أمريكيًا/طن متري FOB في الولايات المتحدة) باحتمالية وحجم أعلى بكثير من الجانب السلبي، مما يجعل العقود الآجلة نهج الشراء منخفض المخاطر لأحجام النصف الثاني من 2026.
أسئلة متكررة
ما هو السعر الحالي لوجبة الريش في 2026؟ تم تداول مسحوق الريش المتحلل بدرجة الأعلاف بحوالي 580-650 دولارًا أمريكيًا للطن المتري FOB US في الربع الأول من عام 2026. تراوحت أسعار CFR في جنوب شرق آسيا من حوالي 630 إلى 720 دولارًا أمريكيًا/طن متري اعتمادًا على المنشأ وشكل الشحن. تم تسعير وجبة الريش البرازيلية بشكل أكثر تنافسية عند 480-540 دولارًا أمريكيًا/طن متري FOB
.لماذا تختلف أسعار وجبة الريش عن وجبة فول الصويا أو مسحوق السمك؟ تعتبر وجبة الريش منتجًا ثانويًا لمعالجة الدواجن، وليست محصولًا أساسيًا أو منتجًا لمصايد الأسماك. يتم تحديد إمداداتها من خلال حجم الطيور التي تتم معالجتها في مرافق الذبح التجارية، وليس حسب المساحة المزروعة أو حصص الصيد. هذا يجعل إمدادات وجبة الريش غير مرنة على المدى القصير وحساسة بشكل خاص للاضطرابات التي تسببها الأمراض مثل HPAI
.كيف يؤثر HPAI على أسعار وجبات الريش؟ تقلل خسائر الطيور المرتبطة بـ HPAI من عدد الطيور التي تتم معالجتها في مرافق الذبح المجاورة. عدد أقل من الطيور المعالجة يعني عددًا أقل من الريش المتاح لمشغلي التجسيد. هذا يقلل من توافر الريش الخام للتحلل المائي والتجفيف، مما يقلل من أحجام إنتاج مسحوق الريش من المناطق المتضررة. التأثير مستقل عن أسعار الحبوب أو ظروف الطلب.
ما الفرق بين وجبة الريش المتحللة والمعالجة؟ تخضع وجبة الريش المتحللة إلى ضغط البخار للطهي فوق 140 درجة مئوية لتحطيم الكيراتين جزئيًا، مما يحسن بشكل كبير من قابلية الهضم والتوافر الحيوي للأحماض الأمينية. تتميز وجبة الريش المعالجة (غير المتحللة بالماء) بقدرة أقل على الهضم في المختبر وتستخدم عادةً في تطبيقات الأسمدة أو علف الماشية منخفض المواصفات حيث تكون قابلية الهضم أقل أهمية. عادةً ما تتطلب مواصفات درجة التغذية لتربية الأحياء المائية وأغذية الحيوانات الأليفة منتجًا متحللًا
بالماء.كيف يتم شحن وجبة الريش من الولايات المتحدة إلى جنوب شرق آسيا؟ الشكل السائد هو المنتج المعبأ في حاويات جافة بطول 40 قدمًا، مع تحميل ما يقرب من 20-22 طنًا متريًا لكل حاوية. تراوح الشحن البحري على ممر خليج الولايات المتحدة إلى جنوب شرق آسيا من حوالي 1800 إلى 2900 دولار أمريكي لكل حاوية 40 قدمًا في الربع الأول من عام 2026. عادة ما يكون وقت العبور 25-35 يومًا. يجب على المستوردين الذين يحتاجون إلى شهادة صحية بيطرية أن يمهلوا 7-14 يومًا لمعالجة الوثائق في الأصل
.هل تعتبر وجبة الريش البرازيلية بديلاً مباشرًا لوجبة الريش الأمريكية؟ نعم، في معظم تطبيقات أعلاف الماشية والدواجن. في تركيبات تربية الأحياء المائية وأغذية الحيوانات الأليفة عالية المواصفات، يلزم التحقق من قابلية هضم البروتين والتحقق من ملف الأحماض الأمينية على أساس كل دفعة، حيث تختلف معايير المعالجة بين مشغلي التجسيد البرازيليين. يجب على المشترين الذين يستبدلون المنتج البرازيلي بمنتج أمريكي أن يطلبوا نتائج اختبار هضم الأحماض الأمينية من طرف ثالث بدلاً من الاعتماد فقط على مواصفات البروتين الخام
.