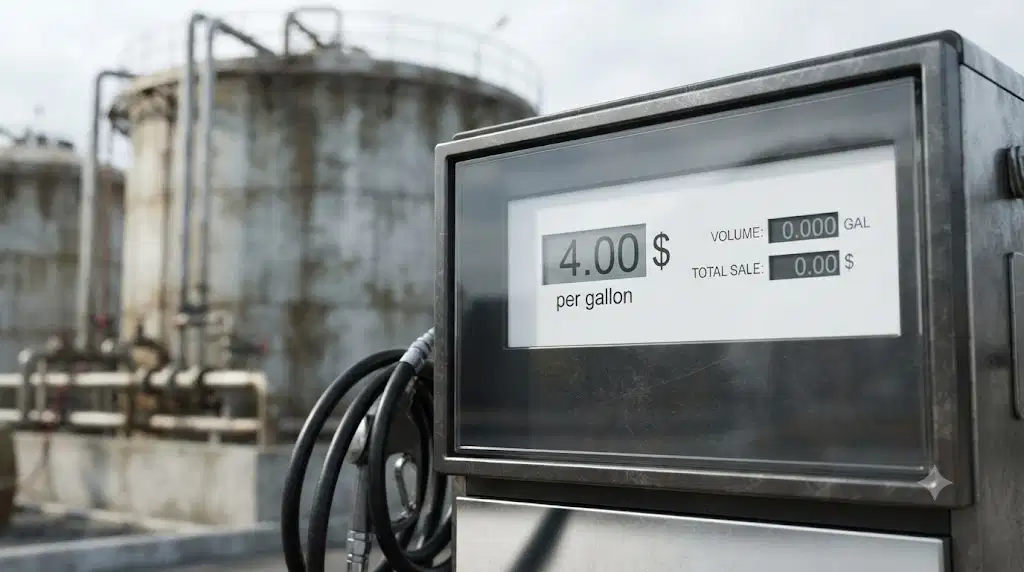
تجاوزت أسعار البنزين في الولايات المتحدة عتبة 4 دولارات للغالون مرة أخرى، مما يمثل تحولًا كبيرًا يمتد عبر أسواق المواد الكيميائية السلعية النهائية. وتأتي الزيادة مع تصاعد التوترات في مضيق هرمز خلال ذروة موسم القيادة الصيفي، مما يؤدي إلى تشديد إمدادات الوقود ودفع معايير النفط الخام إلى الارتفاع. بالنسبة لمشتري المواد الكيميائية ومديري المشتريات، يشير هذا التطور إلى أكثر من مجرد ارتفاع تكاليف النقل. إنه يمثل تحولًا أساسيًا في اقتصاديات المواد الأولية التي ستؤثر على التسعير عبر مجموعة واسعة من المشتقات البتروكيماوية
.العلاقة بين أسعار المضخات والتكاليف الكيميائية عميقة. تعود أصول معظم المواد الكيميائية السلعية إلى النفط الخام والغاز الطبيعي. عندما ترتفع أسعار البنزين، فإن ذلك يعكس ضغوط سوق الطاقة الأوسع التي تتدفق حتمًا إلى تكاليف إنتاج المواد الكيميائية.
كيف تدفع أسعار الوقود تكاليف المواد الأولية الكيميائية
يعمل النفط الخام كمادة أولية للعديد من المنتجات البتروكيماوية. عندما تقوم المصافي بمعالجة النفط الخام، فإنها تنتج كلاً من الوقود مثل البنزين والديزل إلى جانب النفثا والمنتجات الوسيطة الأخرى التي تغذي التصنيع الكيميائي. عادةً ما يشير ارتفاع أسعار البنزين إلى أسواق النفط الخام الأكثر تشددًا أو زيادة هوامش التكرير، وكلاهما يرفع تكاليف المواد الأولية الكيميائية.
تتحرك النفثا، وهي لبنة أساسية لإنتاج الإيثيلين والبروبيلين، في ارتباط وثيق مع أسعار البنزين. عندما تعطي شركات التكرير الأولوية لإنتاج البنزين لتلبية الطلب الصيفي، يمكن أن تتقلص إمدادات النفثا. تؤدي هذه الديناميكية إلى زيادة تكاليف المواد الكيميائية النهائية بما في ذلك الإيثيلين والبروبيلين والبنزين ومشتقاتها.
تضيف أزمة مضيق هرمز طبقة أخرى من التعقيد. يمر ما يقرب من 20 في المائة من استهلاك النفط العالمي عبر هذا الممر المائي الضيق. أي اضطراب يهدد سلاسل التوريد ويؤدي إلى أقساط المخاطر التي تظهر على الفور في أسواق العقود الآجلة. تواجه الشركات المصنعة للمواد الكيميائية التي تعمل على هوامش ضئيلة خيارات صعبة بشأن معدلات الإنتاج وإدارة المخزون.
ما هيالمواد الكيميائية السلعية التي تشعر بالضغط أكثر
منغيرها لا تستجيب جميع المواد الكيميائية بالتساوي لزيادات أسعار البنزين. يعتمد التأثير على كيفية ارتباط المنتج مباشرة بالمواد الأولية البترولية وما إذا كان يمكن للمنتجين التحول إلى المواد الخام البديلة
.تشمل المواد الكيميائية الأكثر تضررًا:
الإيثيلين والبولي إيثيلين - تستمد أساسيات البلاستيك هذه مباشرة من تكسير النفثا أو الإيثان. يؤدي ارتفاع أسعار النفط الخام إلى تقليص الهوامش ما لم يتمكن المنتجون من تمرير التكاليف إلى المشترين.
الستايرين والبوليسترين - يعمل البنزين والإيثيلين، وكلاهما مشتق من البترول، كمدخلات أولية. تتراكم الزيادات في الأسعار من خلال سلسلة القيمة.
مادة البولي بروبيلين - تتماشى تكاليف البروبيلين بشكل وثيق مع تحركات النفط الخام، مما يجعل تسعير PP حساسًا للغاية لتقلبات سوق الوقود.
كلوريد البوليفينيل (PVC) - بينما يأتي الكلور من الملح، يظل مكون الإيثيلين عرضة لتقلبات أسعار النفط.
الأكريلونيتريل - تستخدم هذه المادة الكيميائية في الألياف والبلاستيك، وتعتمد على البروبيلين والأمونيا، وكلاهما يستهلك الكثير من الطاقة في الإنتاج.
قد تتعرض المواد الكيميائية التي تستخدم الغاز الطبيعي كمادة أولية لها، مثل الميثانول والأمونيا، لضغط مباشر أقل من أسعار البنزين. ومع ذلك، لا تزال تكاليف الطاقة للتصنيع والنقل ترتفع، مما يؤدي إلى آثار تضخمية ثانوية.
تغيرات الأسعار الإقليمية وديناميكيات العرض
يختلف تأثير البنزين بقيمة 4 دولارات بشكل كبير حسب المنطقة. يحافظ المنتجون في أمريكا الشمالية الذين لديهم إمكانية الوصول إلى الغاز الصخري الرخيص على بعض العزل من تقلبات النفط الخام. تواجه الشركات المصنعة الأوروبية والآسيوية التي تعتمد بشكل كبير على تكسير النفتا زيادات حادة في التكلفة.
يواجه المشترون الآسيويون الذين يستوردون المواد الكيميائية السلعية من الشرق الأوسط أو أوروبا الآن ضغطًا مزدوجًا. تترافق تكاليف الطاقة المرتفعة في مواقع الإنتاج مع زيادة رسوم الشحن مع ارتفاع أسعار وقود السفن جنبًا إلى جنب مع النفط الخام. هذه الديناميكية تجعل المصادر الإقليمية أكثر جاذبية على الرغم من الأسعار الأساسية المرتفعة المحتملة.
يستفيد المصدرون الأمريكيون من تكاليف المواد الأولية التنافسية ولكن يجب عليهم تحمل النفقات اللوجستية المرتفعة. يختلف التأثير الصافي حسب المنتج وسوق الوجهة.
تزيد تكاليف النقل من التحدي إلى
جانب المخاوف المتعلقة بالمواد الأولية، يؤدي ارتفاع أسعار البنزين إلى زيادة نفقات التوزيع بشكل مباشر. ترتفع معدلات النقل بالشاحنات حيث تتبع أسعار الديزل ارتفاع النفط الخام. كما أصبح النقل بالسكك الحديدية والبارجة أكثر تكلفة. هذه التكاليف تكمن في نهاية المطاف في أسعار المواد الكيميائية المقدمة.
بالنسبة للمشترين الذين يديرون أنظمة المخزون في الوقت المناسب، تستحق قطعة النقل اهتمامًا وثيقًا. قد تُظهر المادة الكيميائية أسعارًا ثابتة للأعمال السابقة بينما ترتفع تكاليف التسليم بسبب رسوم الشحن الإضافية. يجب أن تطلب فرق المشتريات تفاصيل تفصيلية تفصل تكاليف المنتج عن الرسوم اللوجستية.
قد توفر الشحنات السائبة عن طريق السكك الحديدية أو السفن بعض الحماية مقارنة بتسليم حمولات الشاحنات. ومع ذلك، يمكن أن تؤدي تعديلات وقود السفن ورسوم التأخير إلى تآكل هذه المزايا بسرعة في بيئة ذات معدل مرتفع
.الاستجابات الاستراتيجية لفرق المشتريات
لا يمكن لمشتري المواد الكيميائية التحكم في أسواق الطاقة الكلية، ولكن يمكنهم تكييف استراتيجيات التوريد الخاصة بهم للتخفيف من التعرض. هناك عدة نهج تستحق الدراسة.
تنويع جغرافية الموردين. الاعتماد على منطقة واحدة يركز المخاطر. قد يحافظ الموردون في المناطق ذات اقتصاديات المواد الأولية المواتية على أسعار أكثر استقرارًا حتى مع تذبذب أسواق النفط الخام العالمية
.التفاوض على آليات تعديل الأسعار. بدلاً من قبول التسعير الفصلي الثابت، اعمل مع الموردين لإنشاء صيغ تشارك المخاطر بشفافية. هذا يمنع الصدمات المفاجئة عندما تتحرك الأسواق بشكل حاد.
قم بتمديد مدة العقد أثناء التقلبات. عندما ترتفع الأسعار، يشعر بعض المشترين بالذعر ويبرمون صفقات قصيرة الأجل. وعلى عكس ما هو متوقع، قد تكون الاتفاقات طويلة الأجل بالأسعار الحالية مفيدة إذا استمر الاتجاه التصاعدي
.تقييم المواصفات البديلة. في بعض التطبيقات، يمكن استبدال المواد الكيميائية ذات القواعد الأولية المختلفة بشكل فعال. على سبيل المثال، قد توفر المذيبات الحيوية أو بوليمرات المحتوى المعاد تدويرها مزايا استقرار الأسعار
.قم ببناء مخازن المخزون الاستراتيجية. في حين ترتفع تكاليف النقل، فإن وجود مخزون آمن يحمي من القفزات المفاجئة في الأسعار أو انقطاع العرض. احسب المقايضة بعناية بناءً على وضعك المحدد.
توقعات السوق حتى نهاية العام
تعكس بيئة البنزين الحالية البالغة 4 دولارات عوامل مؤقتة بما في ذلك الطلب الموسمي والتوترات الجيوسياسية. ومع ذلك، تشير قيود العرض الأساسية في أسواق النفط الخام إلى أن الأسعار المرتفعة قد تستمر لفترة أطول مما يتوقعه بعض المحللين.
يحد انضباط إنتاج أوبك+ من استجابة العرض التصاعدية. تم الانتهاء من إصدارات احتياطي البترول الاستراتيجي إلى حد كبير. لا تزال قدرة التكرير ضيقة في العديد من المناطق بعد سنوات من نقص الاستثمار. تدعم هذه العوامل الهيكلية الحد الأدنى لسعر النفط الخام والمنتجات المكررة.
بالنسبة لمشتري المواد الكيميائية السلعية، فإن هذا يعني التخطيط لضغط التكلفة المستمر بدلاً من انتظار عودة سريعة إلى مستويات أقل. يجب أن تعكس الميزانيات والتنبؤات هذا الواقع.
ما يجب على المشترين فعله الآن
تمثل عودة البنزين بقيمة 4 دولارات نقطة تحول لأسواق المواد الكيميائية السلعية النهائية. يجب على متخصصي المشتريات تجاوز مفاوضات الأسعار التفاعلية ووضع استراتيجيات شاملة لمعالجة تقلبات المواد الأولية وتكاليف النقل ومرونة سلسلة التوريد
.راقب مؤشرات النفط الخام والنفتا عن كثب كمؤشرات رائدة. قم بإشراك الموردين في مناقشات شفافة حول آليات تمرير التكلفة. حيثما أمكن، تنويع المصادر والنظر في البدائل الإقليمية التي تقلل من التعرض لأسواق الشحن المتقلبة.
والأهم من ذلك، الاعتراف بأن ديناميكيات سوق الطاقة ستستمر في تشكيل أسعار المواد الكيميائية في المستقبل المنظور. إن بناء المرونة في استراتيجيات الشراء يضع مؤسستك الآن في وضع يمكنها من التنقل في أي شيء يأتي بعد ذلك.
هل أنت مستعد للحصول على المواد الكيميائية السلعية من موردين عالميين تم التحقق منهم؟ اكتشف العروض التنافسية على منصتنا اليوم.
Styrene Monomer CAS: 100-42-5