
相关洞察
农化情报:7月2日每周简报
本周的农用化学品情报重点介绍了化肥供应的恢复、磷酸盐定价、尿素市场发展、孟加拉国的氨重启以及欧盟即将作出的贸易决定,这些决定可能会重塑2026年第三季度的采购战略。
硫中断:海湾地区连续124天下线45%的份额以及重启经济学
逐步重启海湾硫磺出口预计将改善全球硫的供应并缓解硫酸市场的紧张局势。化肥、矿业和电池制造商应为2026年第三季度改善供应条件做好准备。
摩洛哥OCP7月招标清算价:每个化肥买家都需要的DAP基准
摩洛哥石油公司2026年7月的化肥招标预计将在第三季度为磷酸二氢钾定价确立全球基准。世界各地的买家都在密切关注结果,以指导采购策略和合同谈判。
PTA 和对二甲苯:沙特的拉斯塔努拉重启打开了海湾芳烃的出口窗口
沙特阿拉伯的拉斯塔努拉码头重启为向亚洲出口对二甲苯创造了新的机会。在下半年市场状况发生变化之前,采购团队、PTA生产商和化学品贸易商现在有机会确保Gulf-Origin PX的供应。
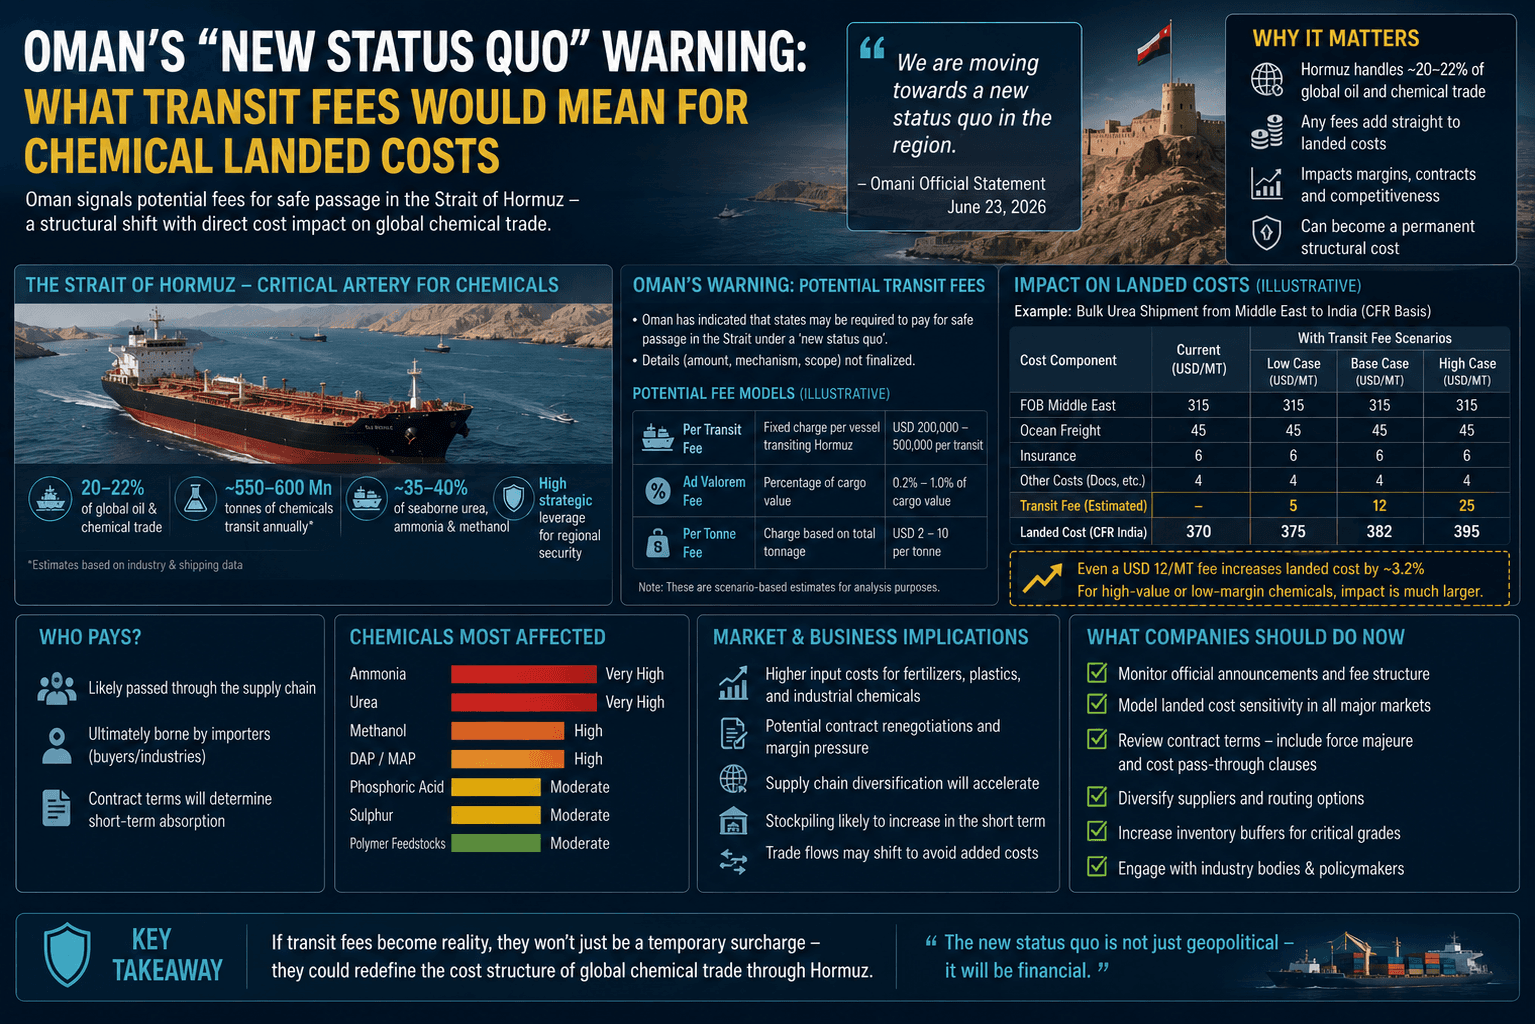
阿曼的 “新现状” 警告:过境费对化学品到岸成本意味着什么
阿曼警告说,霍尔木兹可能永远不会恢复到战前状况,这增加了商船收取永久过境费的可能性。由于海湾航运经济可能已经发生了永久性变化,化学品买家应立即将更高的到岸成本建模到2026年下半年的采购计划中。

每周情报简报:2026年6月23日——化学品采购团队必知的十项最新消息
本周二的简报涵盖了从霍尔木兹管道延误到Olin-Huntsman合并的关键转变、INEOS Styrolution的扩张、尿素价格的飙升以及新的全氟辛烷磺酸法规。借助为采购领导者提供的这十项关键见解,保持领先地位。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。