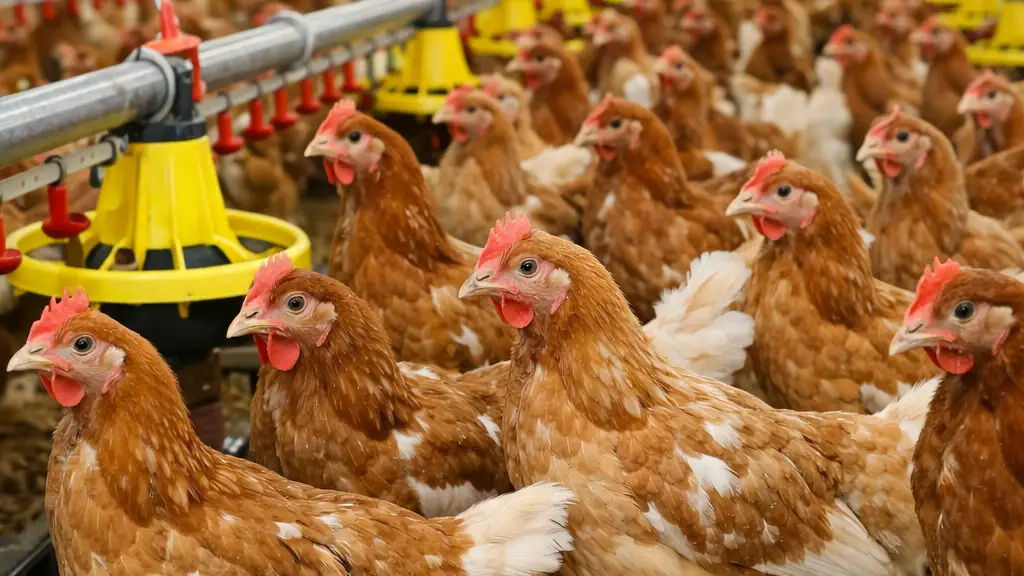
2026 年,羽毛粉已从一种简单的家禽副产品转变为动物营养、牲畜饲料制造和有机农业必不可少的高蛋白战略原料。随着全球对可持续蛋白质来源的需求持续增加,这种源自经过加工的家禽羽毛的营养化合物已变得越来越有价值。但是,羽毛粉的供应在结构上仍然取决于家禽的生物周期和屠宰活动,这使得供应链特别容易受到干扰的影响。2026 年威胁羽毛粉供应稳定性的最大风险因素是高致病性禽流感 (HPAI),区域疫情可能使可用蛋白质供应减少近 30%
。了解禽病、羽毛粉生产和市场波动之间的复杂关系对于饲料制造商、牲畜生产商、投资者和供应链专业人士在这个关键的大宗商品市场中航行至关重要。
HPAI 疫情与 Feather Meal 供应萎缩之间的直接关系
羽毛粉的生产遵循一个简单的生物学原理:供应量与加工的鸟类数量成正比。每屠宰一只肉鸡,大约40至60克的成品羽毛粉是通过渲染过程生产的,该过程可回收羽毛材料并将其提炼成一种含有80-90%粗蛋白的营养密集成
分。这种直接关联意味着全国家禽吞吐量的减少几乎会立即转化为相应的羽毛粉供应损失。2026年初,随着家禽业面临大幅紧缩,这种关系变得显而易见。由于持续的HPAI疫情和令人失望的孵化场数据,美国农业部下调了产量预期。影响是严重而直接的:仅在2026年1月的第一周,美国就有超过76,000只鸟类死于该病毒,北卡罗来纳州、加利福尼亚州和密苏里州等家禽生产热点地区报告了重大的商业疫情
。这些损失贯穿供应链。当商业蛋鸡场或肉鸡场出现HPAI疫情时,必须扑杀受感染的羊群,以防止病毒传播。这种高产鸟类的淘汰消除了生产羽毛粉的原材料来源,如果鸟类保持健康并达到市场重量,这些原料本可以在屠宰场进行加工。供应冲击是即时而严重的。
监管限制:第 1 类分类和材料销毁
除了直接损失活鸟外,禽病疫情还会触发监管机制,进一步耗尽羽毛粉的供应。根据欧盟立法和类似的国际生物安全协议,来自受感染羊群的家禽羽毛由于其可能藏匿和传播病原体而被归类为高风险的1类物质
。这一监管规定要求对材料进行强制销毁,通常是通过焚烧,而不是将其列为羽毛粉等第 3 类副产品。这种监管限制导致全球羽毛粉产能系统性流失,没有短期替代品来替代流失的生产蛋白。这些羽毛不能被回收、再加工或转用于其他用途;作为一项生物安全措施,必须将其销毁
。对于羽毛粉行业而言,这一监管要求加剧了供应冲击。不仅由于扑杀行动,被加工的鸟类减少了,而且即使鸟类被屠杀,受感染行动中的任何羽毛也无法进入商业供应链。这种双重影响机制(包括鸟类种群减少和违禁物质)解释了为什么在主要产区发生大量HPAI活动期间,羽毛粉供应会收缩20-30%
。经济波动:利润率压缩和价格飙升
HPAI造成的供应冲击直接引发了羽毛粉价格指数的价格快速飙升。了解这种机制需要研究家禽加工经济学。家禽屠宰是一种低利润的业务,其原材料成本约占屠宰总成本的61%。这种薄弱的利润结构意味着加工商严重依赖二级收入来源(包括羽毛粉、肉类副产品和血粉)来维持财务稳定和盈利能力
。当与疾病相关的停产发生时,羽毛粉副产品收入的损失会显著侵蚀农场的利润率。一家典型的家禽加工商依赖羽毛粉销售来获得营业收入的8-12%,在HPAI疫情期间出现供应合约时,将面临严重的利润压缩。这种财务压力迫使处理商:
- 减少产量或暂时关闭设施
- 以优惠的价格寻找替代蛋白质来源
- 将增加的成本转嫁给下游饲料制造商
- 减少对设施维护和升级的投资
对于下游饲料制造商和畜牧生产商而言,HPAI驱动的羽毛粉供应冲击会引发艰难的采购决策。饲料制造商不能简单地用同等替代品代替羽毛粉。羽毛粉具有独特的营养优势(高蛋白质含量、优异的氨基酸分布以及在家禽和猪饲料中久经考验的性能),这使得替代品具有挑战性。豆粉、肉和骨粉或鱼粉等替代蛋白质提供不同的营养成分,在供应中断期间价格通常会更高
。Pullet 瓶颈:长期结构性限制
除了HPAI疫情造成的直接供应损失外,2026年的禽病还造成了长期的结构性限制,被称为 “小鼠瓶颈”。“小鸡是为繁殖目的而饲养的幼鸟;它们构成了未来蛋群容量的基础。最近的行业数据显示,2026年初,种鸡存栏下降了4%,这表明育种者群的补充速度不够
快,不足以支持行业增长。这种生物制约因素造成了级联问题。即使在短期内成功控制了HPAI,羽毛粉的供应也将在数月或几个季度内受到限制,因为该行业正在等待新一代鸟类进入生产管道。肉鸡通常需要16-18周才能达到生产年限,这意味着2026年初的幼苗投放量减少将直接转化为2026年中后期和2027年的羊群产能限制
。小麦瓶颈代表了与疾病疫情截然不同的结构性脆弱性。即使在无病的情况下,种鸡群的补给不足也意味着羽毛粉的产能将落后于需求,从而支撑整个2026年乃至2027年的价格上涨和供应波动
。全球羽毛餐供应地理和区域风险集中度
羽毛粉的供应在地理上集中在有大规模商业家禽生产的地区。美国、中国、欧盟、巴西和印度约占全球家禽肉产量的75%,推而广之,占羽毛粉供应的大部分。这种地理集中性使人们容易受到区域HPAI疫情
的影响。当HPAI袭击主要产区(例如美国中西部肉鸡带或欧洲蛋鸡生产中心)时,全球羽毛粉市场将遭受供应冲击,并立即波及国际市场。依赖羽毛粉进口的地区的进口商和饲料制造商面临着快速的价格上涨和分配挑战,因为供应商在供应紧张期间优先考虑国内市场。
巴西和拉丁美洲是替代供应来源,但与北美或欧洲的产能相比,它们的羽毛粉产量较小,多样性也较差。在北半球HPAI活跃度高的时期,其他地区的饲料制造商为争夺有限的拉丁美洲羽毛粉供应而激烈竞争,导致价格大幅上涨
。2026 年羽毛粉价格动态
2026年的羽毛粉价格指数反映了同时存在的多种压力:
- HPAI 驱动的供应限制:在疫情活跃时期,疫情和扑杀鸟类造成的直接产量损失使供应减少 20-30%。
- 监管材料销毁:第 1 类分类将更多材料从商业流通中移除,进一步收紧了供应。
- 小猪瓶颈效应:即使没有活性疾病,育种者羊群补给不足也会限制生产能力。
- 饲料行业需求:即使在供应中断期间,不断增长的家禽、猪和水产养殖饲料需求也为价格提供了基准支撑。
- 全球家禽生产趋势:预计到2026年,全球禽肉产量将超过1.3亿公吨,这表明对羽毛粉作为副产品的基准需求强劲。
这些因素共同创造了一个环境,在这种环境中,羽毛粉的价格相对于历史标准有所上涨,并且在主要产区发生HPAI疫情时会出现剧烈波动。
2026 年的缓解和抗灾战略
为了应对这种高风险环境,2026年,成熟的买家、加工商和饲料制造商越来越多地采用多层风险管理策略:
多产地采购策略:在一个地区面临与HPAI相关的停产时,在亚洲、北美和拉丁美洲的多个家禽中心实现羽毛粉采购的多样化有助于稳定供应。当一个来源出现中断时,与多个供应商和地区有关系的买家可以重定向采购,从而为单一来源的买家提供无法获得的供应安全和价格稳定性
。区域化和区分化:贸易伙伴越来越多地使用区域化贸易限制,将与HPAI相关的禁令局限于受影响的特定县或州,而不是实施全面的国家限制。这种区分方法使无病区能够继续出口家禽产品和副产品,从而减轻总体经济损失。爱荷华州爆发疫情的育儿农场不必强制禁止明尼苏达州或南达科他州未受影响的设施使用羽毛粉
。 使用@@豆粕期货进行金融交叉套保:由于没有专门的羽毛粉期货市场,因此在供应中断期间,成熟的买家使用豆粕期货来交叉对冲财务风险。该策略允许饲料制造商通过维持豆粕期货合约的抵消头寸来保护利润率并减少羽毛粉价格飙升带来的财务波动,这些合约具有流动性,在主要大宗商品交易所交易活跃
。战略库存和缓冲库存:饲料制造商和畜牧生产商正在维持较高的羽毛粉库存水平,通常为4-12周的远期需求,以缓冲供应中断。这种缓冲储备策略需要资本投资,但可以提供供应安全并使业务免受短期
价格飙升的影响。替代蛋白质认证和供应商开发:渐进式饲料制造商正在对替代蛋白的供应商进行资格认证,并发展与供应商的关系,包括昆虫基蛋白、藻类蛋白质和基于精密发酵的替代品。尽管这些替代品通常价格昂贵,但发展关系现在使制造商能够在羽毛粉供应受到严重限制时迅速过渡。
结论
2026 年禽病对羽毛粉供应的影响是全球蛋白质供应链中的一个严重漏洞。HPAI疫情与羽毛粉生产之间的直接联系,加上监管限制和结构性肉鸡瓶颈约束,创造了价格上涨和持续供应波动的环境。饲料制造商、牲畜生产商和投资者必须认识到,2026年的羽毛粉供应安全取决于监测禽病活动、实施多来源采购策略、利用财务对冲工具以及维持战略
库存缓冲区。尽管全球禽肉产量在2026年超过1.3亿公吨,但北半球持续存在的HPAI风险确保了羽毛粉供应方面的波动将成为全年乃至2027年的持续挑战。尽管疾病环境充满挑战,但了解这些动态并实施全面风险缓解策略的利益相关者将最有能力确保稳定、具有成本效益的羽毛粉供应。