
相关洞察
硫中断:海湾地区连续124天下线45%的份额以及重启经济学
逐步重启海湾硫磺出口预计将改善全球硫的供应并缓解硫酸市场的紧张局势。化肥、矿业和电池制造商应为2026年第三季度改善供应条件做好准备。
随着中国在2026年第三季度面临海湾供应回归,PTA和对二甲苯市场展望
在最近的中断期间,中国不断扩大的国内石化产能帮助取代了海湾PTA和对二甲苯的供应。随着海湾出口开始回归,PTA的买家需要评估新的竞争将如何影响定价和采购策略。
集装箱运费:随着中美关税休战向前拉动需求达到峰值,SCFI高于战前水平
由于关税驱动的需求激增与航运旺季相冲突,集装箱货运市场仍然面临压力。化学品进口商面临的分层物流成本远远超出总体运费。
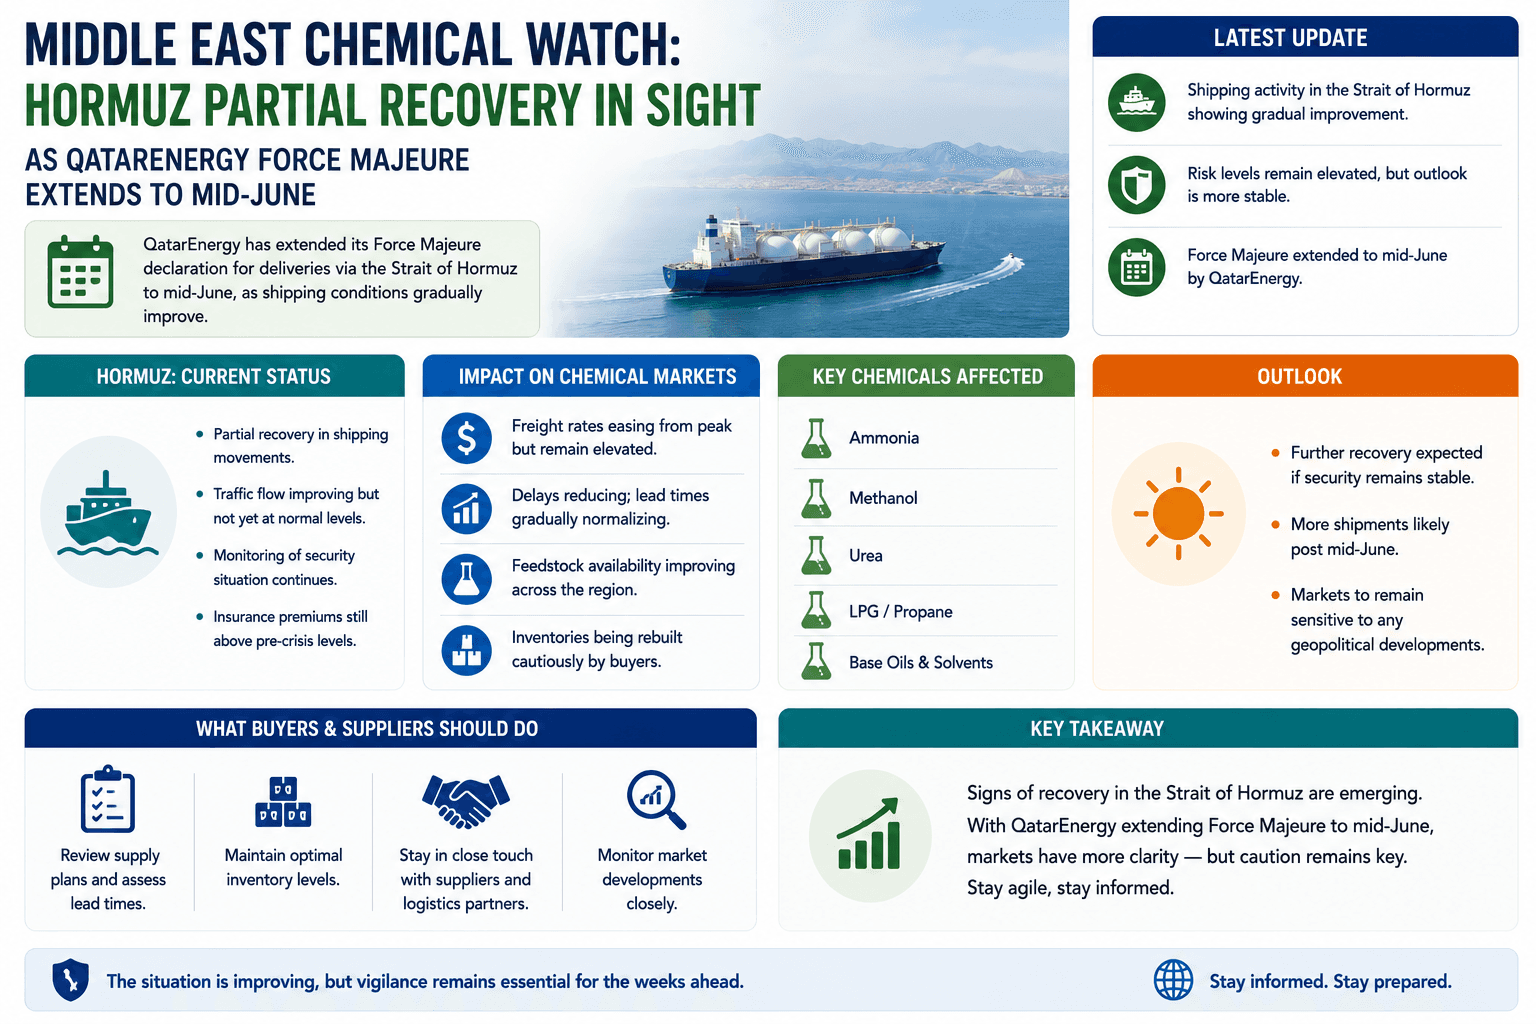
中东化学观察:卡塔尔能源不可抗力延长至6月中旬,霍尔木兹有望部分复苏
霍尔木兹危机后中东化学品供应的恢复可能需要比预期更长的时间。随着卡塔尔能源延长不可抗力,ICIS预测正常化期为12-18个月,买家应为2026年下半年之前的长期定价压力做好准备。
随着伊朗停产扩大全球供应赤字,氨市场危机加深
伊朗氨生产的停止以及QatareNergy的不可抗力加剧了全球氮肥市场的压力。采购团队现在面临价格上涨、供应受限,以及在中东以外地区实现采购策略多样化的需求日益增长。
磷肥供应危机:摩洛哥的OCP作为摇摆生产商
由于霍尔木兹的中断限制了海湾地区的出口,摩洛哥的OCP集团已成为2026年最重要的磷肥供应商。买家越来越多地将OCP定价视为全球磷酸盐市场新的短期基准。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。