导言
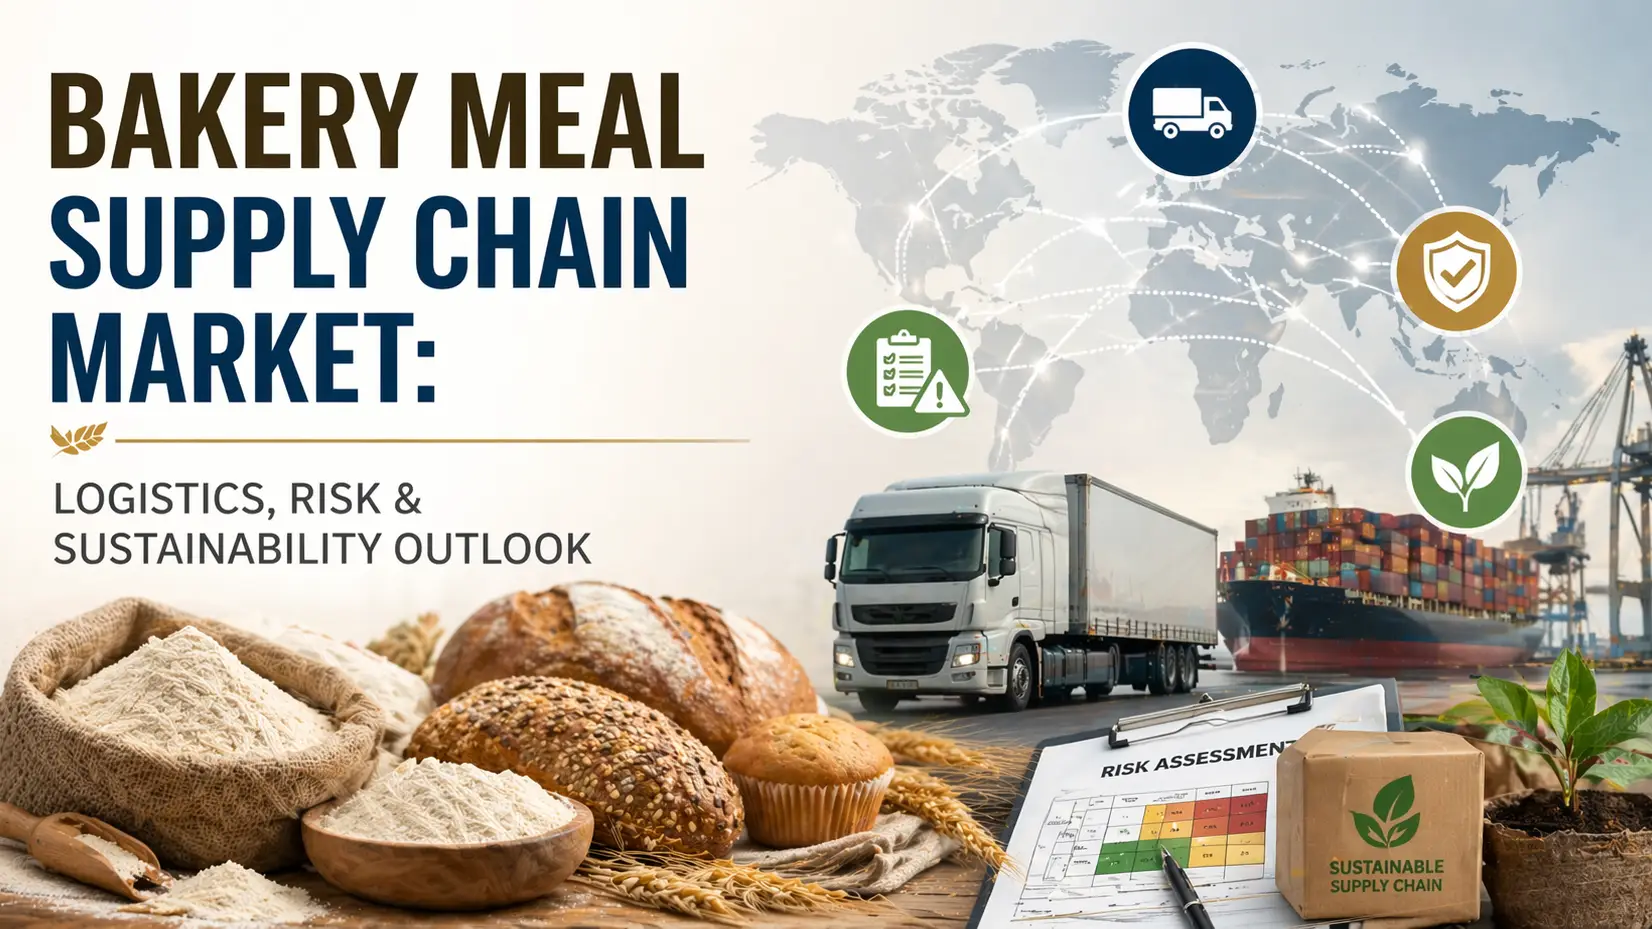
随着全球饲料系统适应不断提高的可持续发展要求、波动的谷物经济和紧缩的物流能力,2026年的烘焙食品供应链市场正在经历结构性转型。用剩余的烘焙产品(如面包、饼干和糕点残留物)生产的烘焙食品已从低价值的副产品演变为牲畜、水产养殖和复合饲料配方中的战略饲料原料。但是,其供应链越来越多地受到上游谷物市场、运费限制和不断变化的食物废物利用政策的影响。行业预测表明,复合年增长率约为3-4%,到2034年市场可能超过12.5亿美元,这反映了其在循环食品系统中的作用日益增强
。谷物波动重塑供应链稳定
烘焙食品市场的一股决定性力量是小麦和谷物投入的持续波动,间接影响了烘焙食品的可用性。当谷物价格急剧波动时,面包店会调整产量,这反过来会影响向烘焙食品加工商供应的剩余产出的一致性。2026年,与小麦相关的原料成本仍然居高不下,从而压缩了整个价值链的利润率,并加剧了采购的不
确定性。这种动态产生了连带效应:饲料制造商面临不规则的供应流入,同时还要应对来自上游大宗商品的成本传导。因此,采购战略越来越依赖多元化采购和多产地原料合同来稳定运营。因此,烘焙食品细分市场不再与农产品周期隔离开来,而是深深地融入其中。
物流分散和冷链依赖性
第二个结构性压力在于物流分散,尤其是在跨境饲料原料运输中。烘焙食品虽然不是冷冻产品,但仍需要控制处理,以防止在运输过程中吸湿和微生物降解。港口拥堵、运费上涨以及发展中市场不稳定的存储基础设施增加了可衡量的成本负担——通常估计占总到岸价值的中等个位数百分比
。更广泛的烘焙行业中出现的冷链创新也在影响饲料物流实践。虽然这些系统传统上与消费品相关,但现在可以告知易腐饲料副产品的储存和分配方式。结果是逐渐向综合物流生态系统转变,在该生态系统中,烘焙食品、饲料和原料的流动越来越同步,以减少腐败和效率低下
。烘焙食品网络中的循环经济整合
塑造烘焙食品供应链的最强长期驱动力是循环经济框架的扩展。政府和食品制造商在减少可食用废物方面承受的压力越来越大,为将烘焙残留物转移到动物饲料应用创造了结构化渠道。这种转型将烘焙食品从次要产出提升为公认的可持续发展资产
。在此框架内,供应链变得更加本地化,以伙伴关系为导向。面包房、食品加工商和饲料厂正在形成闭环系统,以提高原材料回收率,同时稳定投入的可用性。这种整合增强了供应的可预测性,但也带来了协调的复杂性,需要先进的合同和废物收集基础设施。
数字可追溯性和质量标准化压力
随着烘焙食品在国际上的交易越来越广泛,质量一致性已成为供应链的关键制约因素。碳水化合物含量、水分含量和残留添加剂的可变性使得标准化对于饲料配方的准确性至关重要。为了解决这个问题,供应链越来越多地采用数字可追溯系统来跟踪材料来源、加工条件和批次质量。
这些技术不仅是运营升级,而且是全球贸易中信任的战略推动力。买家优先考虑能够提供透明数据跟踪的供应商,尤其是在饲料安全监管审查加剧的情况下。标准化工作预计将决定未来十年烘焙食品行业的竞争力。
结论
2026年的烘焙食品供应链市场反映了农业波动、物流现代化和可持续发展驱动的重组的融合。尽管由于其成本效益和环境效益,需求保持稳定,但供应链弹性越来越成为市场参与者的差异化因素。能够整合多元化采购、数字可追溯性和高效物流网络的公司将最有能力在这个不断变化的格局中获取长期价值。
在这种不断变化的环境中,Tradeasia Internation al等全球贸易便利化机构发挥了关键的促进作用。通过将工业买家与可靠的原料供应网络联系起来并支持多产地采购策略,Tradeasia有助于稳定动荡的大宗商品周期中的采购流程,将自己定位为应对现代烘焙食品供应链复杂性的务实合作伙伴
。资料来源
- https://www.feedingredientsasia.com/market-insights/feedstock-supply-chain-impact-bakery-meal-market
- https://www.feedingredientsasia.com/en/market-insights/bakery-meal-market-growth-buyers-analysis-2026