
相关洞察

欧盟碳许可证达到23周新高:这对化学品排放合规成本意味着什么
欧盟碳许可价格已攀升至23周高点,为排放合规成本规划增加了新的变量。化学品制造商和采购团队应重新评估碳暴露、运营成本和长期采购策略。
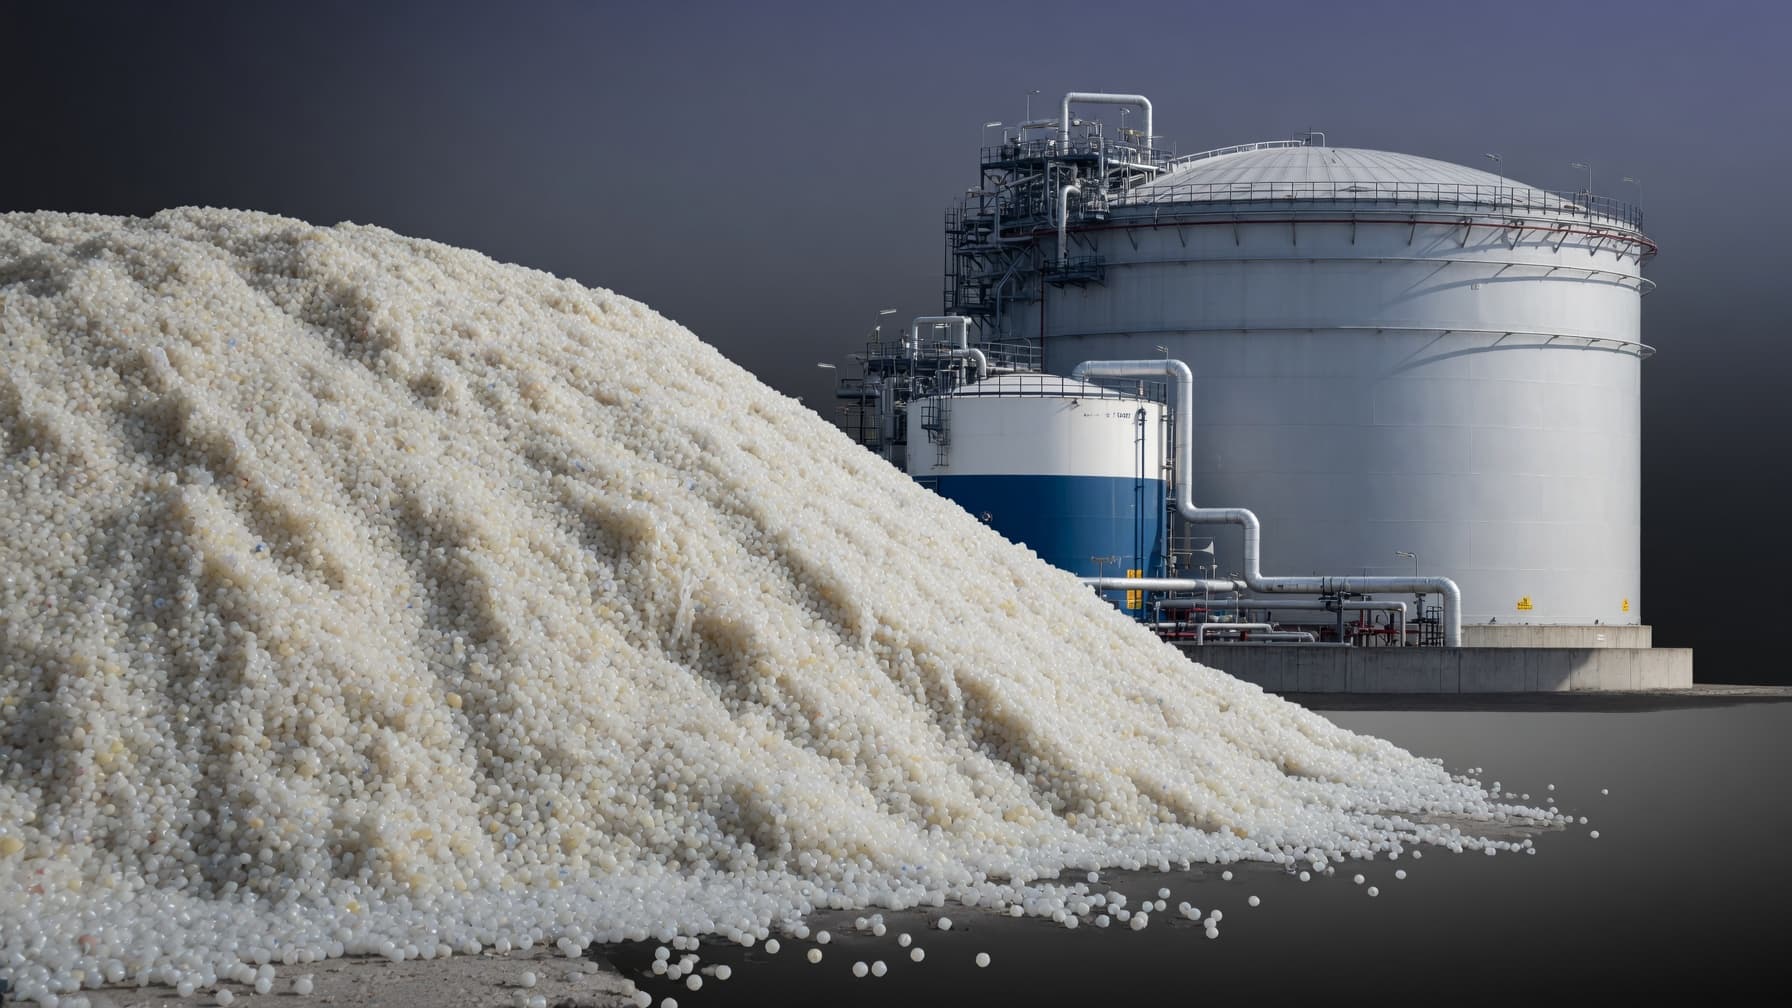
2026年石化产能过剩:德勤对聚乙烯、聚丙烯和芳烃的警告
德勤预计,聚乙烯、聚丙烯、烯烃和芳烃的产能过剩将持续到2026年。化学品买家可能会受益于有竞争力的价格,但生产商利润率疲软、工厂关闭和贸易流的变化带来了长期的采购风险。
特种化学品并购展望:为新一轮行业整合做准备
随着特种化学品公司重新评估投资组合和市场条件的变化,采购团队应通过加强供应商战略和合同保护,为可能的行业整合做好准备。
2026年第三季度苯乙烯和ABS市场复苏:供应回归,但采购风险依然存在
随着原料供应的改善和全球产量的逐渐增加,苯乙烯和ABS市场正进入复苏阶段。采购团队应了解供应、区域贸易和地缘政治的不确定性将如何影响2026年下半年的采购决策。
大宗化学品市场情报快照:2026 年 6 月 24 日
大宗化学品市场进入6月的最后一周,包括能源成本宽松、运费上涨和主要的政策截止日期。这份市场情报快照重点介绍了采购团队、贸易商和进口商在制定2026年下半年的采购决策时应密切关注的十项进展。
2026年尼龙6市场展望:Leuna-Polyamid破产扰乱了己内酰胺的供应
在Leuna-polyamid进入破产程序后,尼龙6供应链面临新的压力,这给欧洲己内酰胺的生产带来了不确定性。由于特种化学品产能仍然面临压力,买家应重新评估采购策略。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。