相关洞察
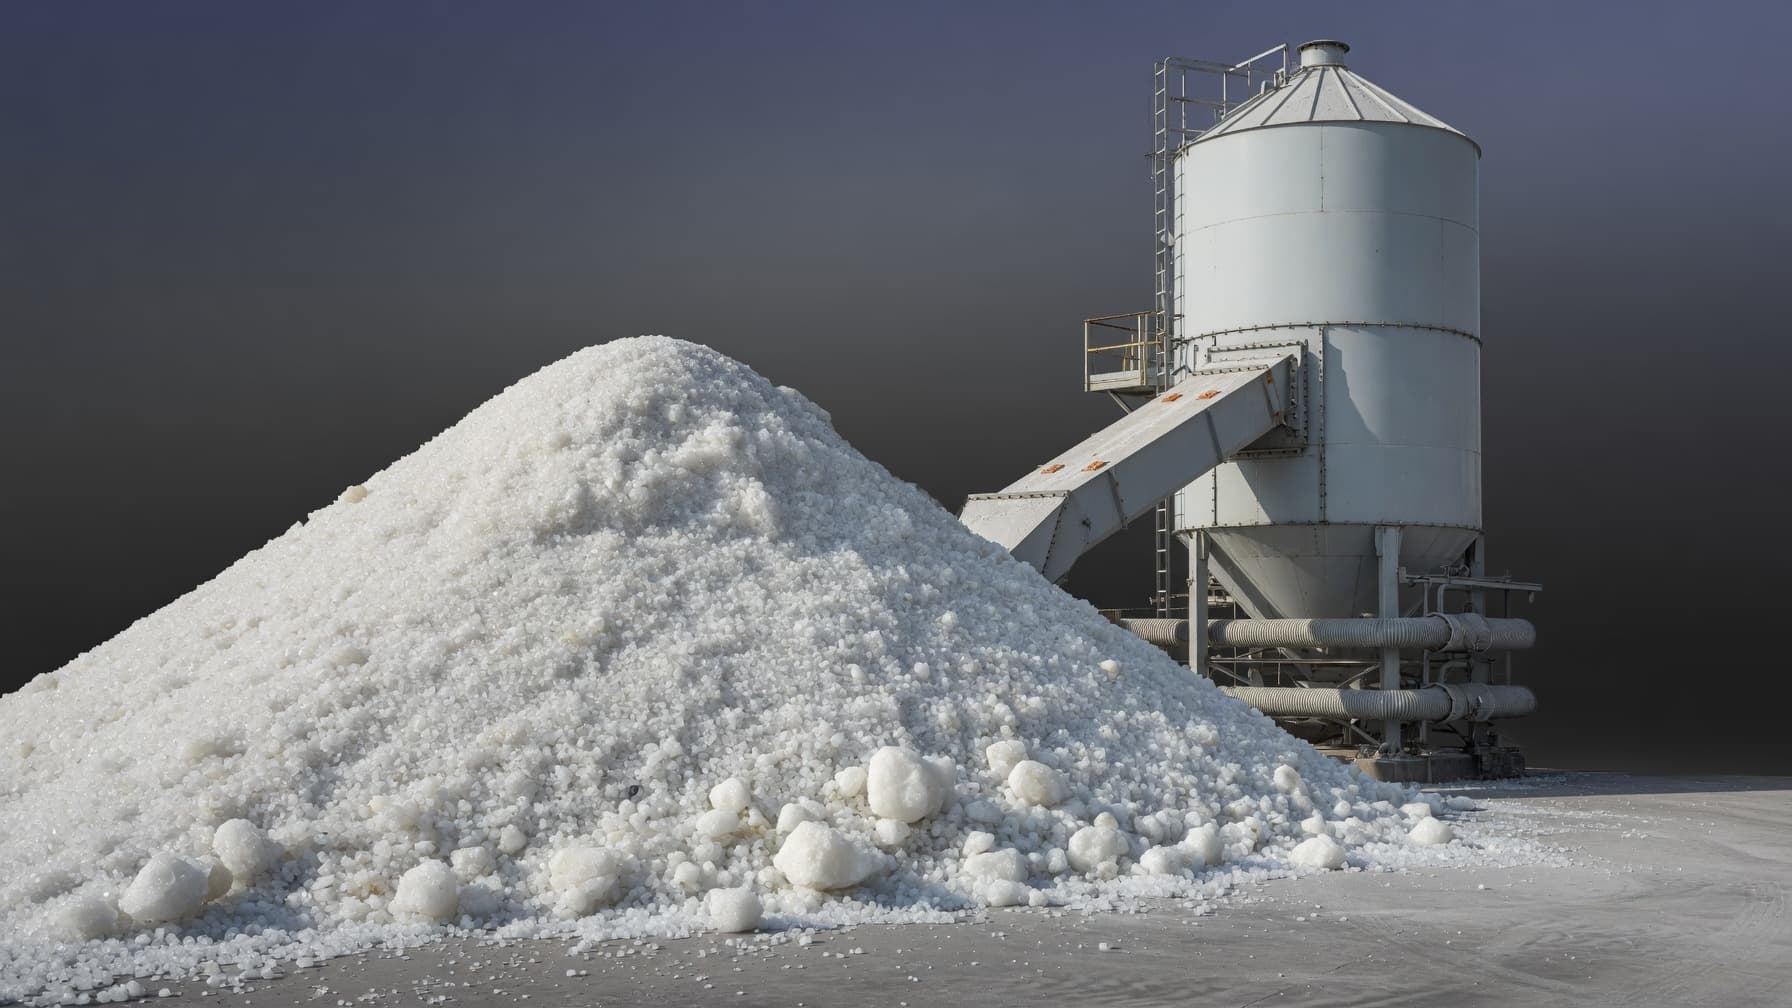
索尔维和塞尔斯谷削减苏打灰产能:两大洲产量撤退对买家意味着什么
索尔维在欧洲的产能削减和加利福尼亚的塞尔斯谷矿业公司的产能削减凸显了全球纯碱市场的结构性变化。采购团队应了解供应合理化如何影响定价、投资和长期采购战略。
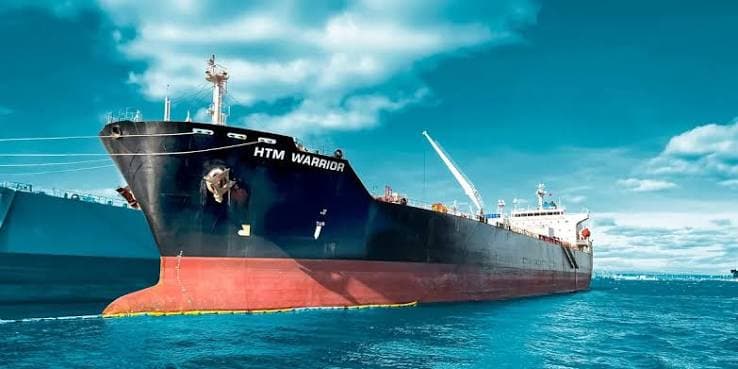
琼斯法案和化学物流:60天豁免到期对美国市场意味着什么
《琼斯法案》临时豁免的到期恢复了美国化学品物流的标准国内运输规则。随着墨西哥湾沿岸供应链的持续复苏,分销商和制造商再次在更加紧张的国内油轮市场和更高的沿海运输成本中度过难关。
巴基斯坦国家观察:复苏轨迹和7月化学品采购条件
巴基斯坦进入2026年7月,在原油价格下跌、海湾物流恢复和运费宽松的支持下,化学品进口条件有所改善。但是,外汇限制和贸易融资仍然是国际供应商的决定性商业风险。
澳大利亚国家观察:南半球季前化学品采购窗口打开
随着全球物流的改善、运费的降低和化学品供应条件的改善,澳大利亚进入了关键的季前农产品采购期。对于化肥和农用化学品的买家来说,7月是春季播种开始前最重要的购买月份。

磷肥:摩洛哥OCP创纪录的季度及其对7月份DAP定价的意义
由于海湾化肥出口仍然受到限制,摩洛哥OCP已成为2026年的主要磷酸盐供应国。随着7月招标结果的临近,买方应为OCP做好准备,为第三季度合同谈判设定全球DAP定价基准。
随着东北亚供应紧张局势开始缓解,苯市场前景展望
随着饼干业务的改善和海湾供应路线的重新开放,东北亚的苯市场显示出复苏的早期迹象。该分析解释了逐步恢复供应将如何影响2026年第三季度的下游化学品买家。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。