
相关洞察
随着中国在2026年第三季度面临海湾供应回归,PTA和对二甲苯市场展望
在最近的中断期间,中国不断扩大的国内石化产能帮助取代了海湾PTA和对二甲苯的供应。随着海湾出口开始回归,PTA的买家需要评估新的竞争将如何影响定价和采购策略。
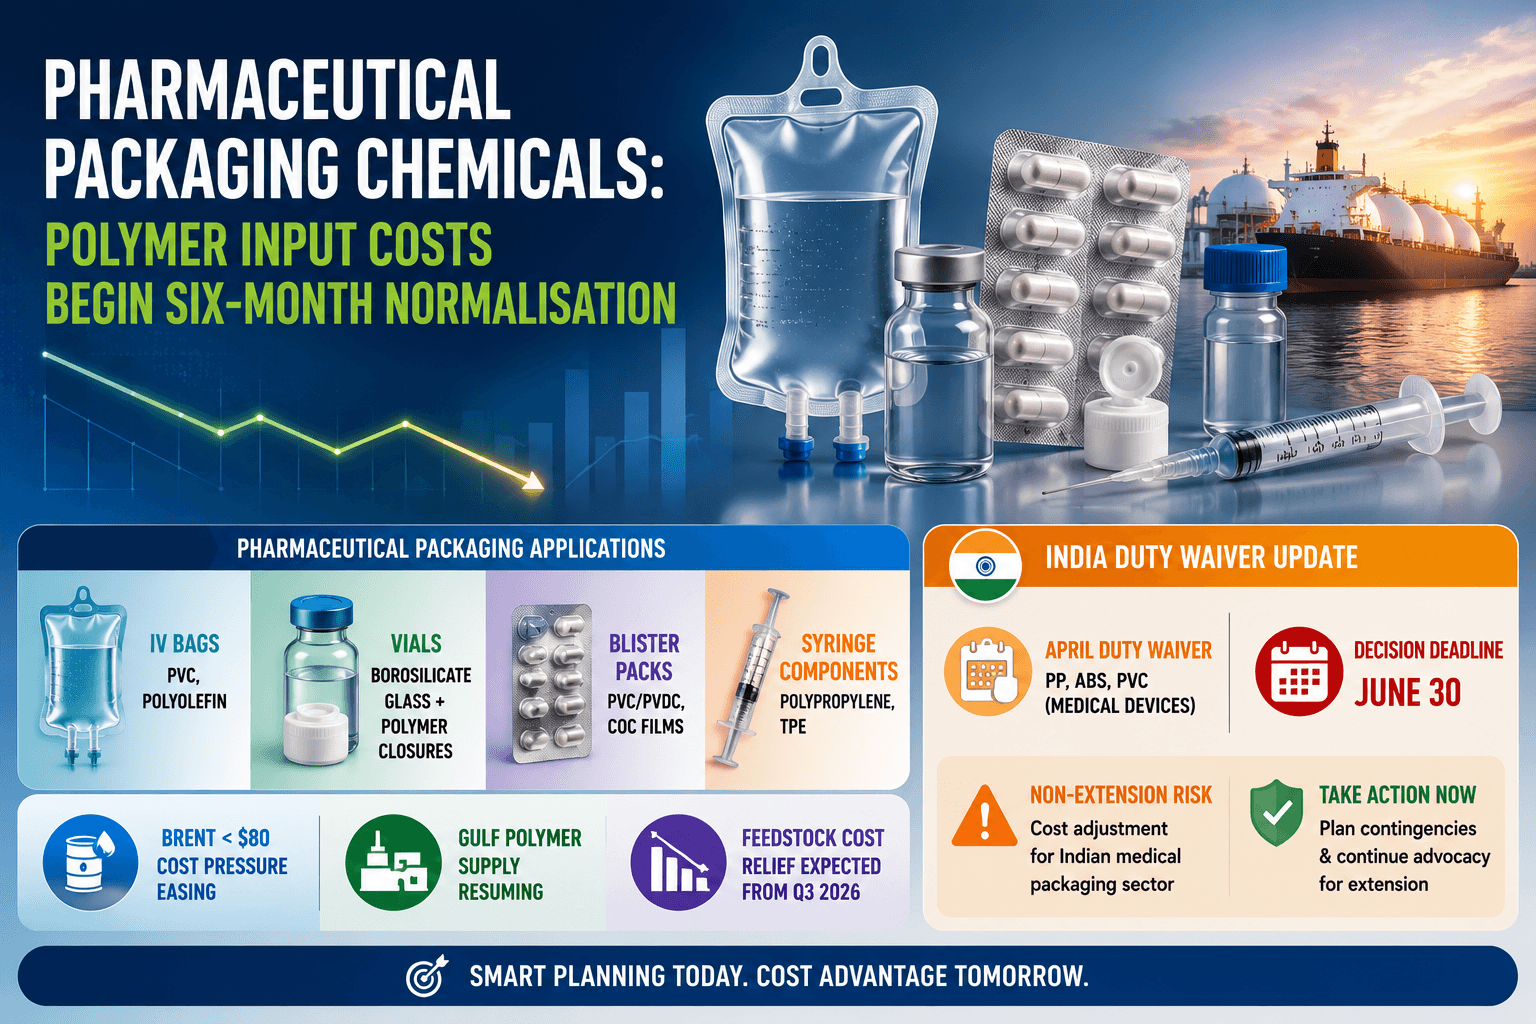
药品包装化学品:聚合物投入成本开始为期六个月的正常化
随着海湾聚合物供应的恢复和原油价格的下跌,药品包装成本开始缓解,但印度6月30日的免税决定可能会迅速扭转依赖印度包装组件的制造商的成本减免。
霍尔木兹冲突消除频道:布尔根斯托克会议结果对本周的化学品运输意味着什么
美伊直接消除冲突渠道的建立和多国海军协调的扩大标志着霍尔木兹航运安全自2月以来最有意义的改善。化学品运输商应重新评估风险假设,但不能取消应急计划。
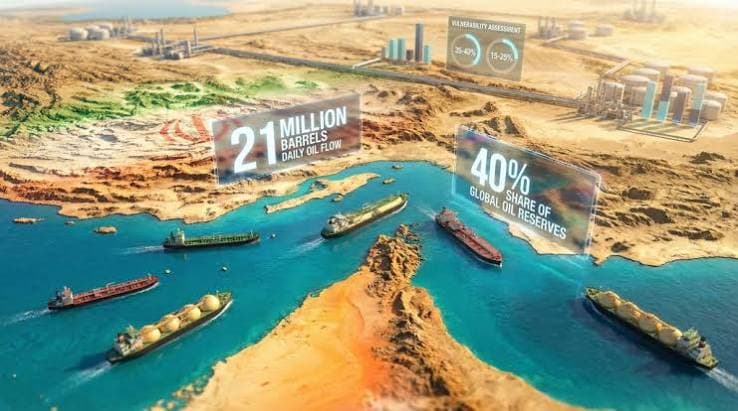
区域贸易流动:随着中东供应中断,美国海湾化学品出口寻找新市场
石脑油危机最新情况:日本的战略储备和韩国的不可抗力行动如何重塑石化采购
由于日本依赖战略储备,而韩国生产商在下游合同中宣布不可抗力,石脑油市场仍然面临压力。塑料和纤维的采购团队在等待停火后的供应正常化时面临着艰难的采购决策。
印度MEG CFR成为2026年上半年失调最严重的石化价格
MEG CFR印度市场已成为2026年波动最大的石化细分市场之一。现货供应紧张、对中东进口的依赖以及运费上涨给印度各地的聚酯和PET买家带来了重大挑战。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。