
相关洞察
美国石化厂关闭:停止生产聚苯乙烯、聚氯乙烯和苯乙烯对化学品买家意味着什么
2026年7月初,美国四家主要化工公司暂停了聚苯乙烯、聚氯乙烯、苯乙烯及相关产品的生产线。采购团队应评估运营能力下降将如何影响产品供应、区域定价和未来的采购策略。
84% 的中东私募股权依赖霍尔木兹:ICIS数据及其对第三季度复苏步伐的意义
ICIS私募股权总监哈里森·雅各比在IOM32026年3月的报告中证实,中东约有84%的股票
俄罗斯国家观察:亚马尔液化天然气对欧洲化学原料的连锁反应
俄罗斯的亚马尔液化天然气激增重塑了欧洲的化学品供应链,提供了短期天然气安全,但暴露了更深的外部天然气流动的脆弱性。氨和甲醇工厂获得了更便宜的天然气,但现货溢价和制裁风险隐约可见。采购团队必须将这些动态因素纳入成本和供应商风险模型。
摩洛哥国家观察:OCP在创纪录的2026年上半年后的结构性地位
摩洛哥进入2026年下半年,OCP稳固地确立了全球最具战略意义的化肥供应商之一的地位。霍尔木兹的中断加强了该公司在全球采购中的作用,将其大西洋出口路线转变为长期竞争优势。
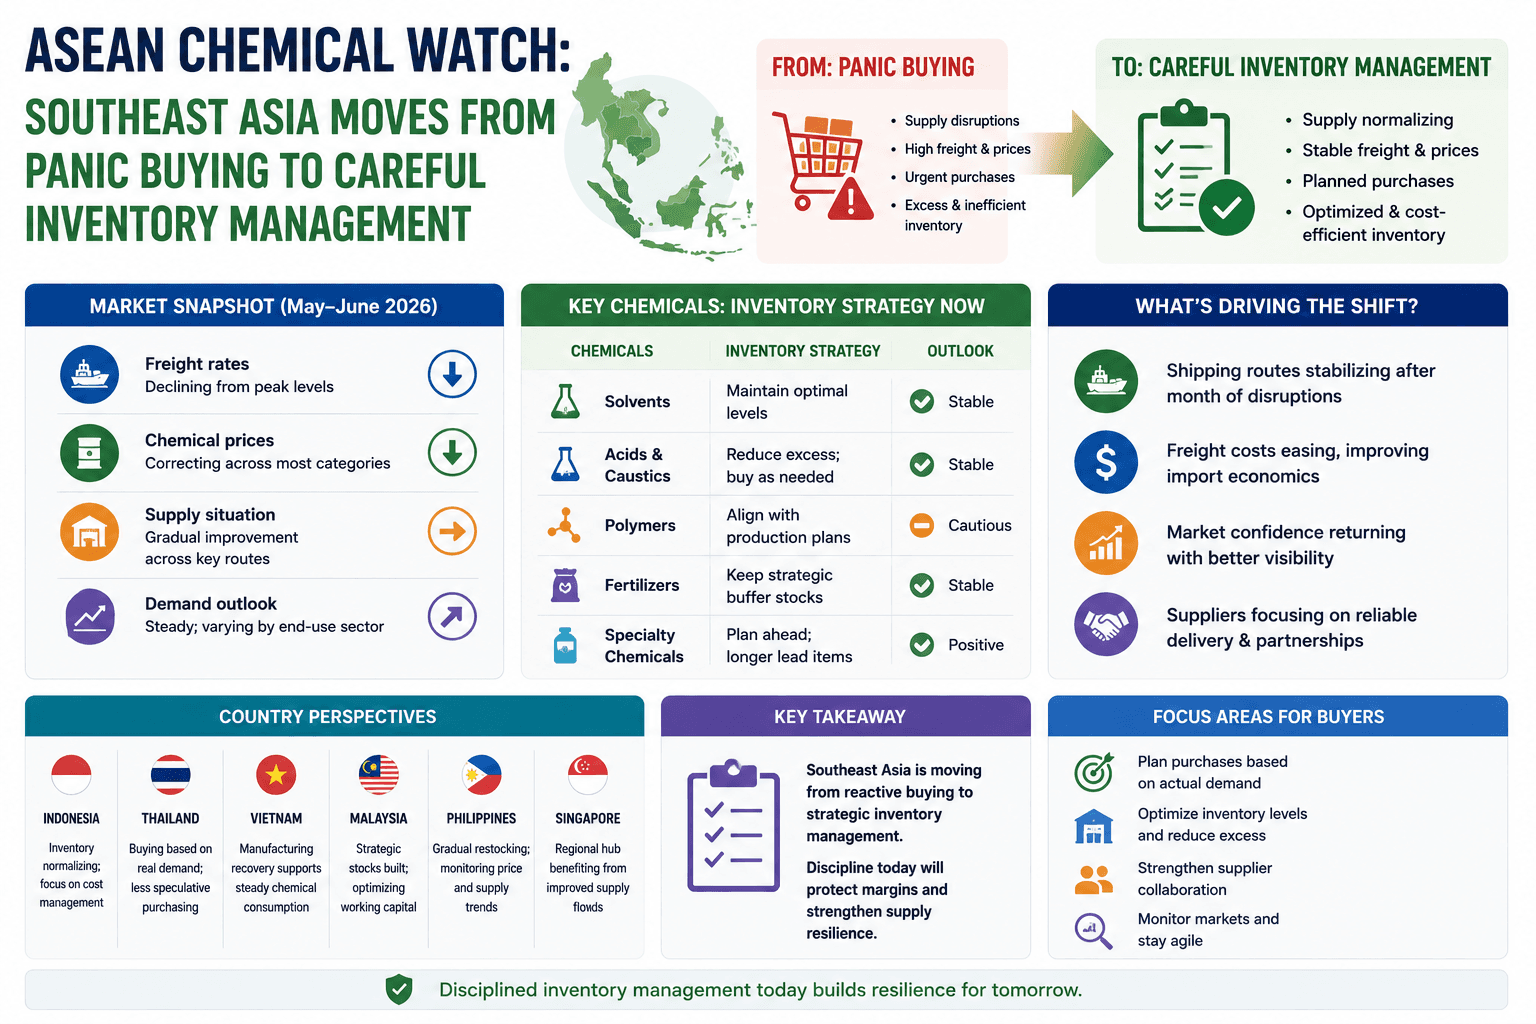
东盟化学观察:东南亚从恐慌性购买转向谨慎的库存管理
霍尔木兹危机后,东南亚的化工市场已经摆脱了恐慌性购买的局面,但持续的供应赤字、港口拥堵和区域生产中断正在迫使买家采取更严格的库存管理策略。
中国石化可能暴跌:6月需求疲软推动聚乙烯和聚丙烯价格回升至战前水平
由于季节性需求疲软和供应增长推动聚乙烯和聚丙烯价格走低,中国石化市场进入2026年6月,面临压力。对于全球交易者而言,中国在国际波动中的相对价格稳定正在创造新的套利机会和值得密切关注的贸易风险。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。