
相关洞察
道琼斯的 Path2Zero 和停火的崩溃:升级如何影响低碳化学品投资
C&EN确认的2026年前50强报告显示,陶氏推迟了其耗资65亿美元的艾伯塔省Path2Zero饼干项目
中国化学观察:2026年上半年收盘回顾、全球摇摆供应商以及买家在下半年的期望
中国的化工行业在2026年上半年结束时成为全球主要的周转供应商,填补了海湾出口中断造成的供应缺口。随着中东产量的稳步恢复,采购团队必须确定哪些中国出口优势是永久性的,哪些是由特殊的市场条件推动的。
2026年巴基斯坦DAP市场:为什么新进口变得不可避免
巴基斯坦国内磷酸二氢钾库存的下降速度超过了作物周期的吸收能力,这迫使该国在海外寻找磷酸盐来源。市场分析师预测,到2026年第三季度,进口将激增,以满足不断增长的需求。本文分解了化肥行业的关键驱动因素和影响。
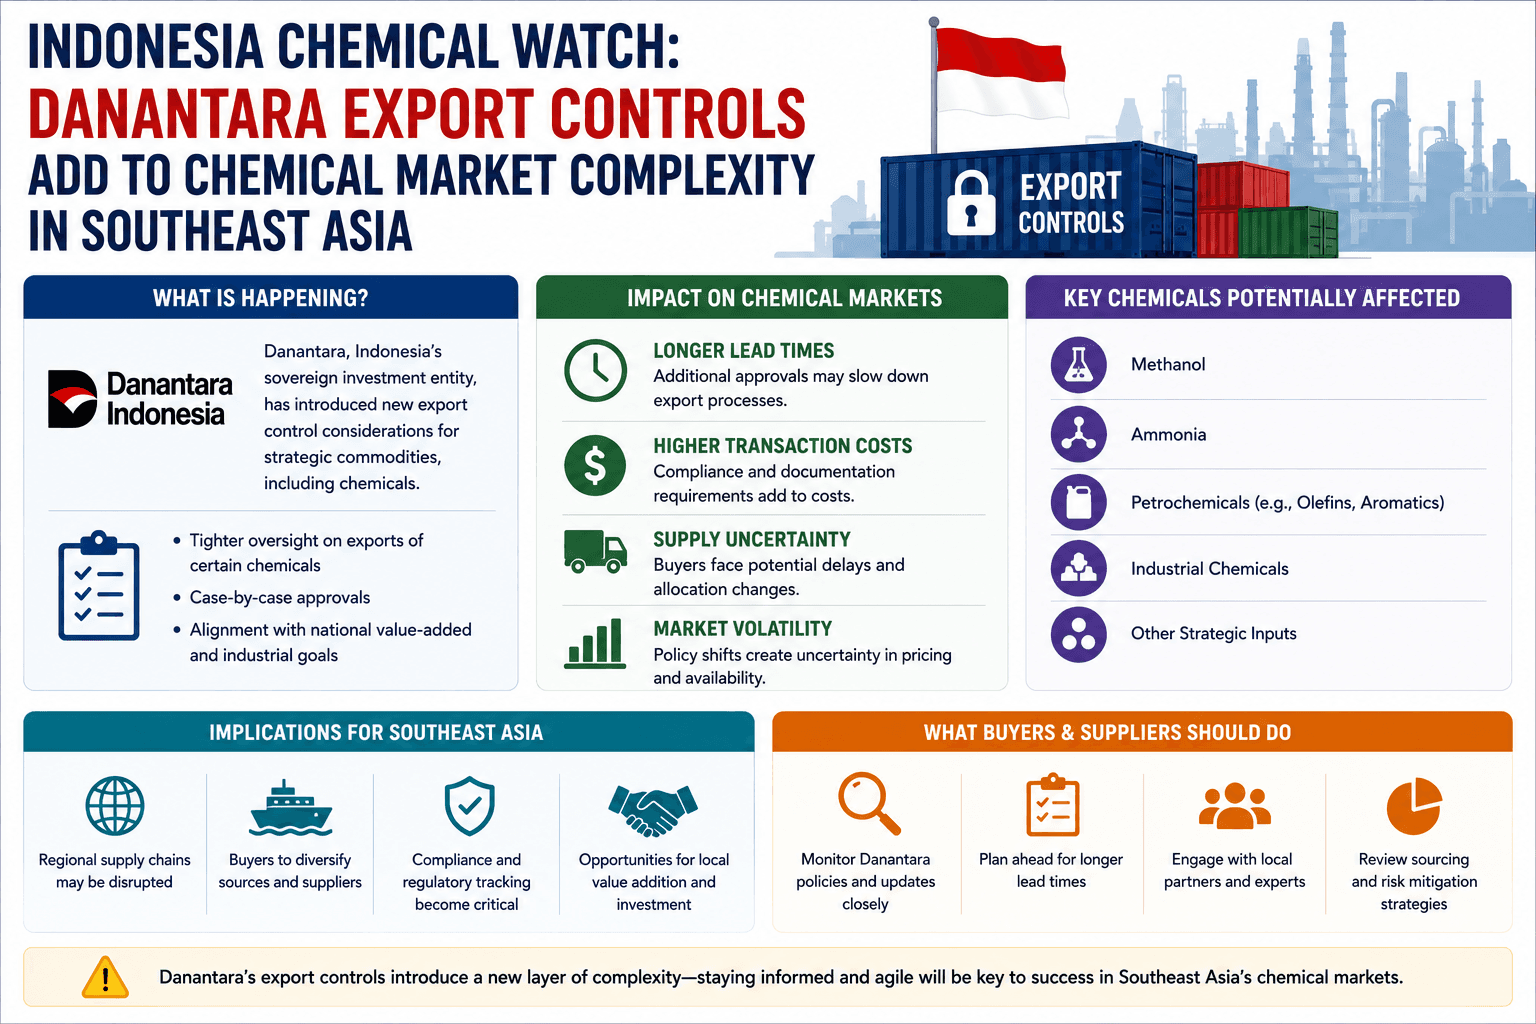
印度尼西亚化学观察:达纳塔拉出口管制增加了东南亚化工市场的复杂性
印度尼西亚收紧的出口管制和国内加工战略正在重塑东南亚的化学品贸易格局。对于买家而言,日益增长的监管限制和物流瓶颈使印度尼西亚成为2026年该地区最复杂的化学品市场之一。
聚氯乙烯市场:VCM供应中断如何重塑南亚的建筑化学品采购
随着VCM供应中断导致全球树脂供应紧张,聚氯乙烯市场进入了一个新的波动阶段。随着传统供应路线的转移,南亚各地的建筑买家现在面临着不断上涨的材料成本、运费压力和复杂的采购决策。
印度MEG CFR成为2026年上半年失调最严重的石化价格
MEG CFR印度市场已成为2026年波动最大的石化细分市场之一。现货供应紧张、对中东进口的依赖以及运费上涨给印度各地的聚酯和PET买家带来了重大挑战。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。