相关洞察
日本的中国疲劳:化工制造商为何将投资重定向印度
经过多年的深化对中国市场的参与,日本化学品制造商正在将投资从中国转移到印度。这一支点尤其以太阳能材料为中心,反映了管理亚洲供应链的采购团队在整个地区的采购模式重塑时必须了解中国运营状况的更广泛挫败感。
Cefic 2026年第一季度:产量下降及其对欧盟内部化学品贸易的连锁反应
2026年第一季度Cefic报告显示,欧盟化学品产量的下降幅度大于预期,产能利用率收紧并重塑贸易流。本文探讨了较低的生产水平如何改变欧盟内部的进口、运输需求和物流规划,以及企业可以采取哪些措施来保持敏捷性。
伊朗国家观察:外交、安全和议会之间的内部矛盾
伊朗进入2026年下半年,在外交、海事安全和国际参与方面提出了三种不同的机构立场。对于化学品买家而言,了解这些相互竞争的政策信号与监测生产能力或制裁遵守情况一样重要。
山梨糖醇:中国的旧作物供应窗口以及为什么7月是收缩的最佳时机
2026年7月为山梨醇买家提供了难得的采购机会,因为稳定的中国原料成本、泰国的季节性产量缺口和宽松的运费共同构成了下半年最具吸引力的合同窗口之一。有下半年需求要求的买家应在供应商之前采取行动
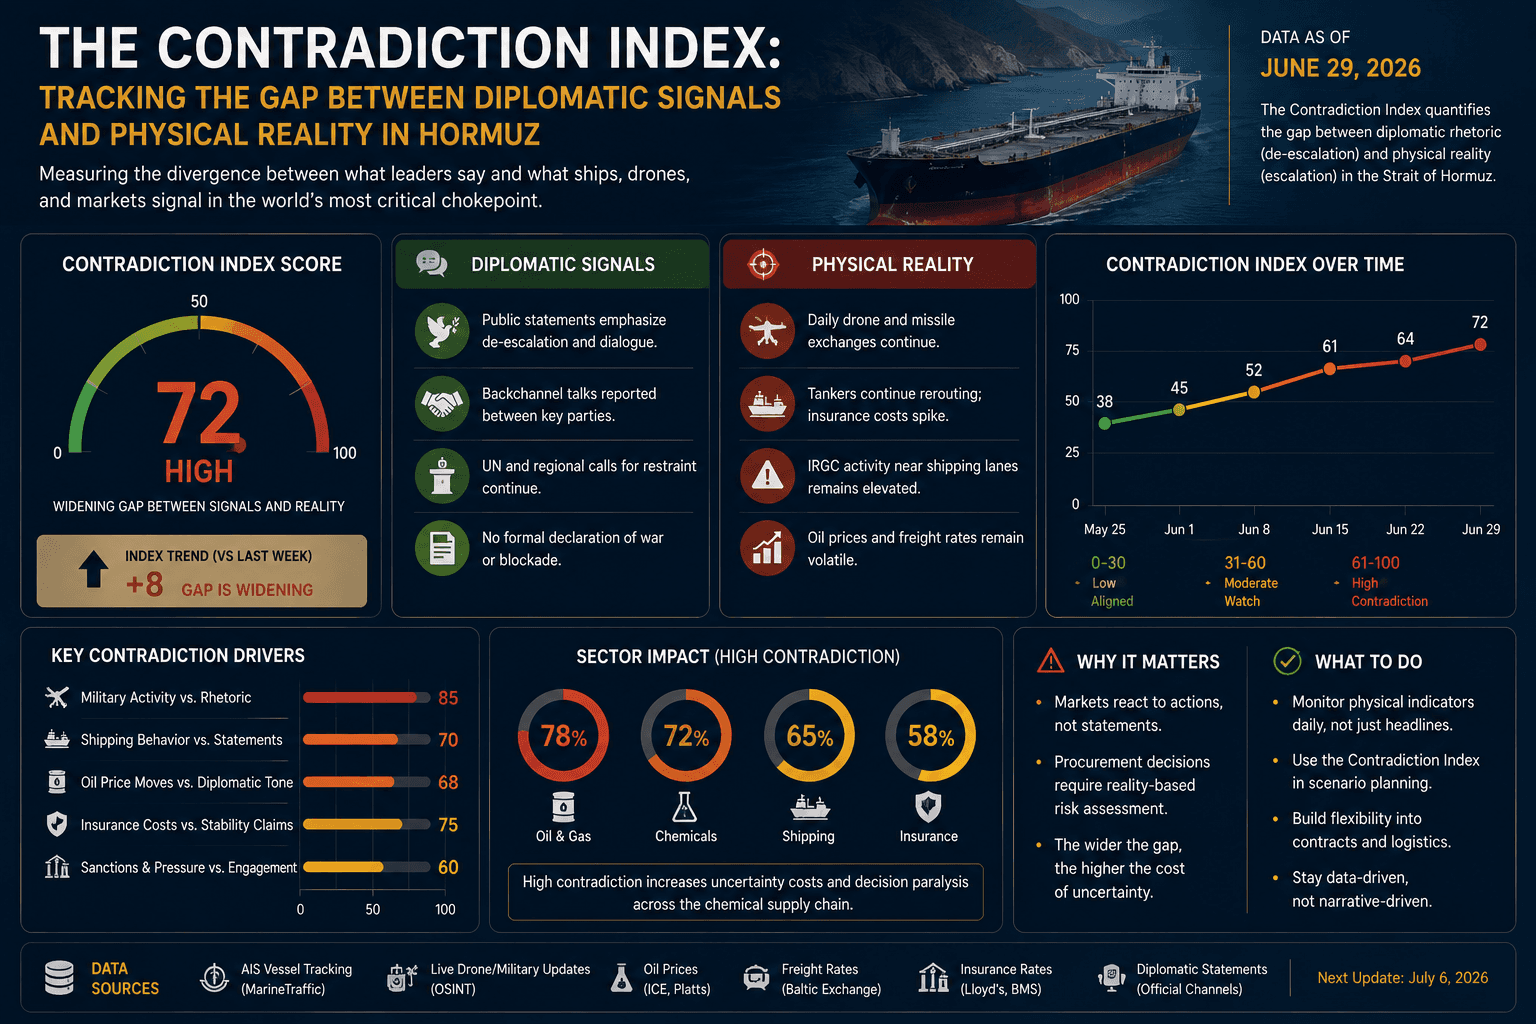
矛盾指数:追踪霍尔木兹外交信号与物理现实之间的差距
7月1日揭示了霍尔木兹危机迄今为止最大的矛盾:外交表明取得了进展,但实物航运数据显示持续中断。对于化学品采购专业人员而言,了解政治信号与运营现实之间的差距对于做出正确的供应链决策至关重要。
2026年印度DAP库存:隐性库存缓冲可能会改变化肥市场
2026年5月,印度的DAP库存攀升至196万吨,形成了战略缓冲,可能会软化未来的进口需求。这种隐性库存可能会改变市场动态,影响磷肥价格和供应链。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。