
相关洞察
德国的化工产能利用率停留在75.1%:VCI的无利可图门槛对买家意味着什么
德国化工产能利用率略有提高至75.1%,但仍低于盈利生产所需的水平。由于VCI预计2026年产量将再次下降,采购团队应为重组、减少当地供应和增加进口依赖性做好准备。
HPCL 拉贾斯坦炼油厂的聚乙烯和聚丙烯等级:2026 年第四季度初创公司对印度聚合物买家意味着什么
HPCL的Pachpadra石化综合体——经证实,其聚合物装置的目标是2026年第四季度启动
金三角聚合物:QatareNergy的德克萨斯合资企业对全球聚乙烯市场可能意味着什么
金三角聚合物是最大的石化投资之一,将于2026年投入运营。该分析探讨了该项目如何重塑HDPE和LLDPE的供应,影响全球贸易流动,以及采购团队为何密切关注市场发展。
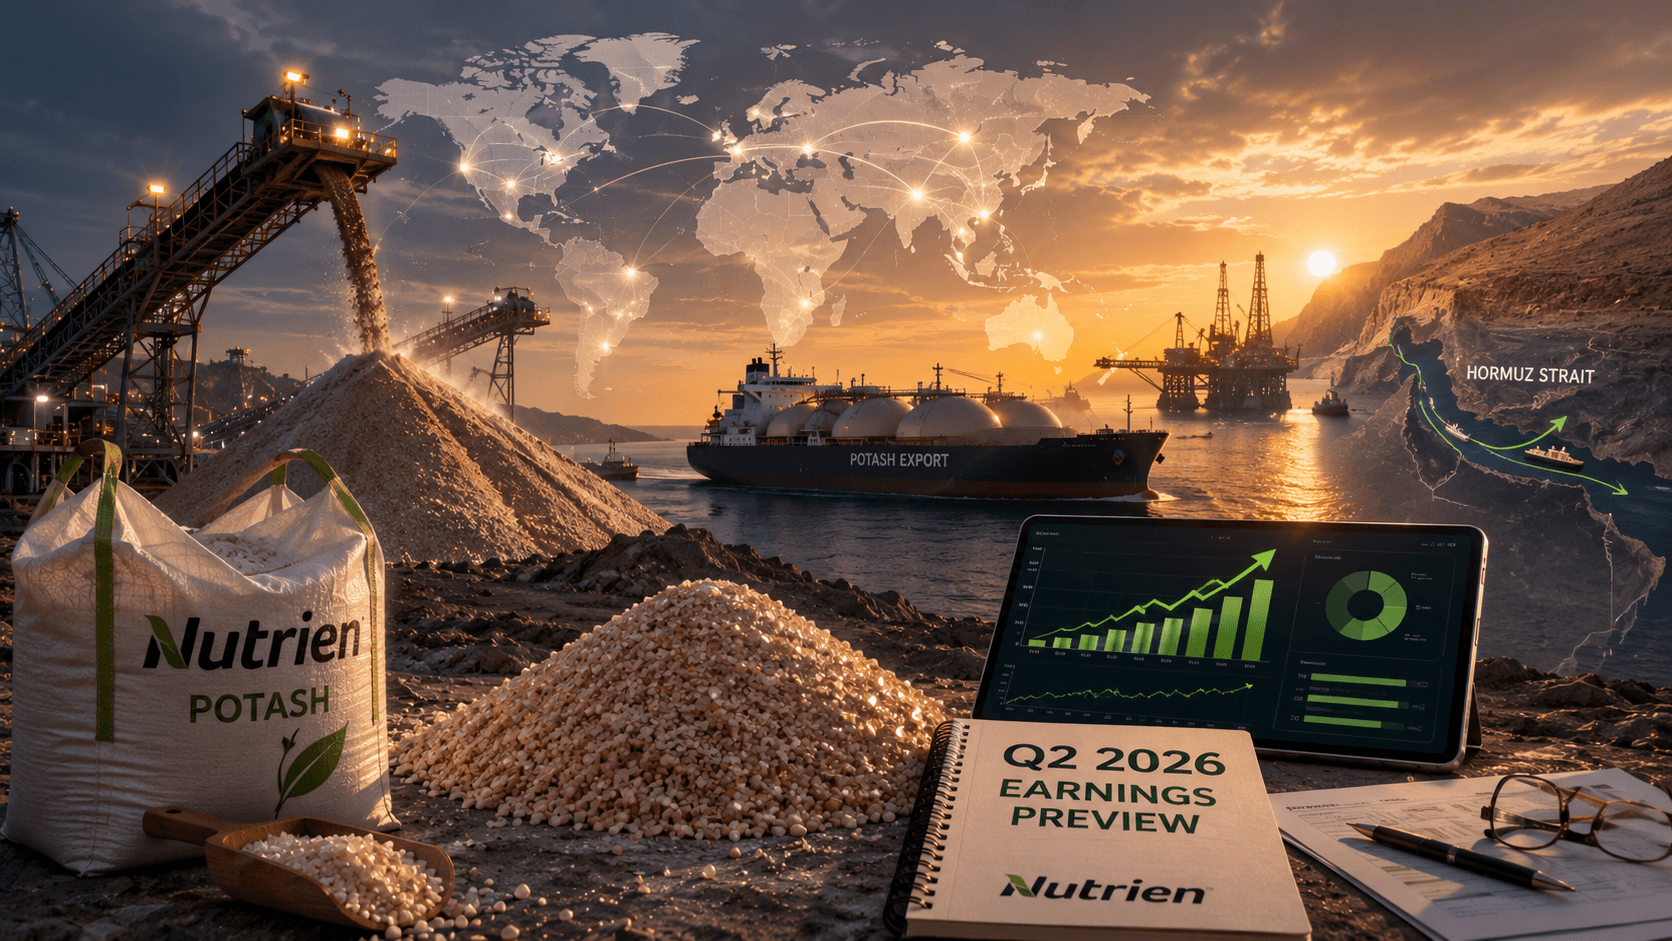
钾肥:Nutrien 2026年第二季度收益预览——霍尔木兹危机的最大受益者
由于对俄罗斯和白俄罗斯钾肥的制裁,加上霍尔木兹供应中断导致全球市场紧缩,预计Nutrien将公布2026年第二季度的收益异常强劲。钾肥买家应在谈判下半年合约之前密切关注7月份的指引。
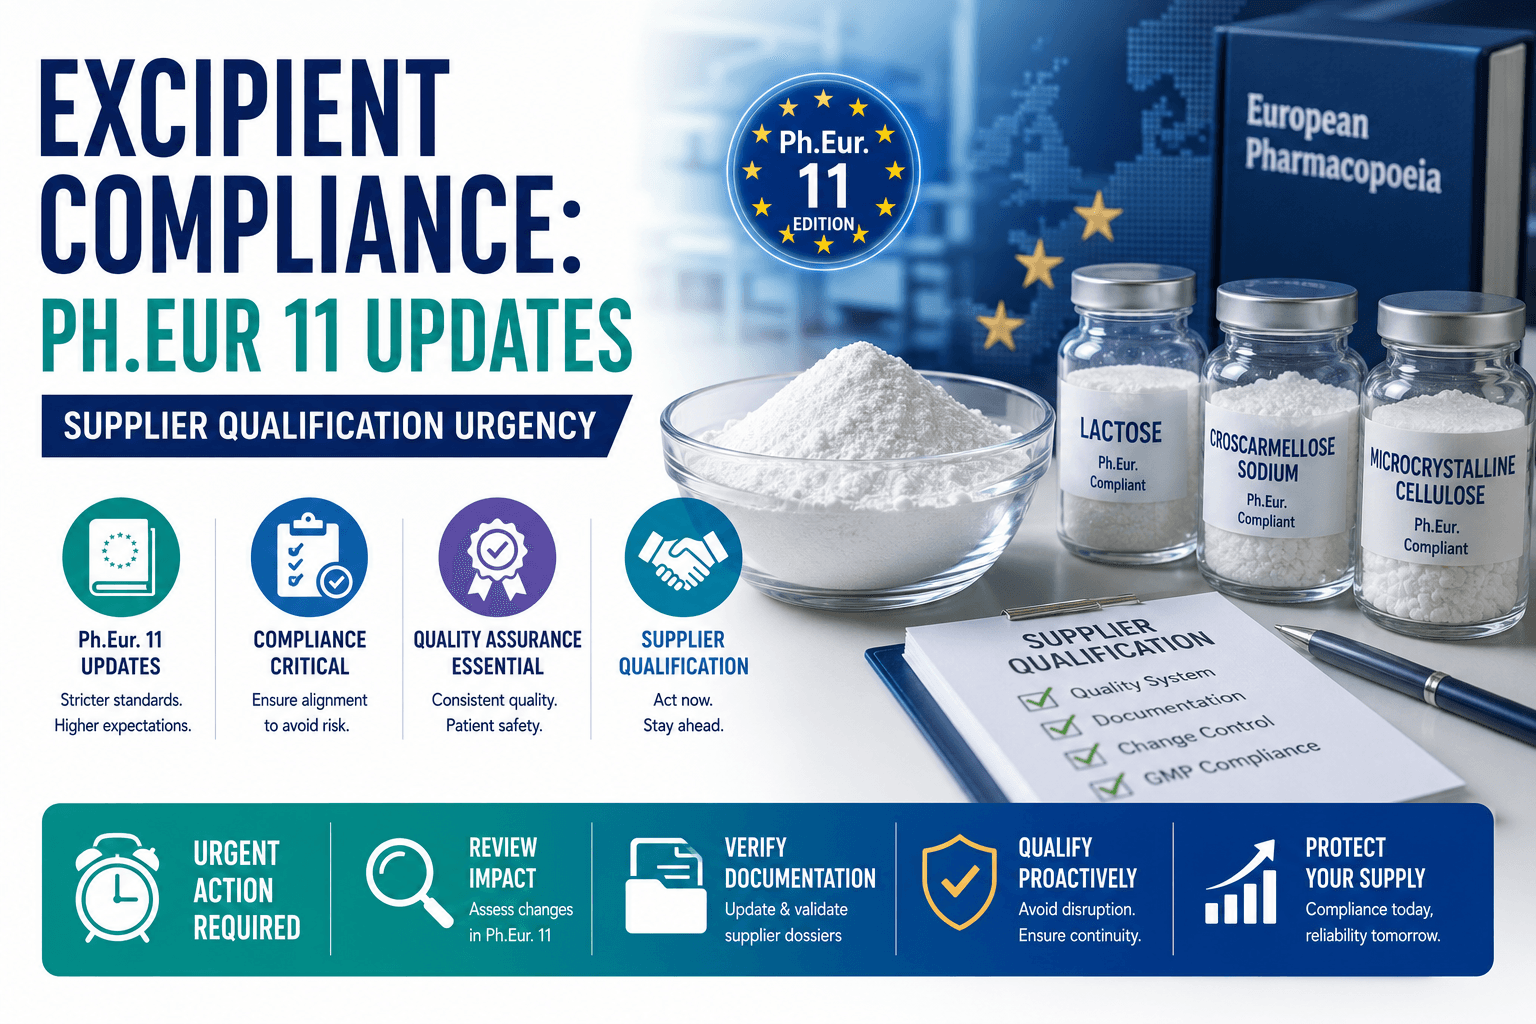
赋形剂合规性:Ph.Eur 11 更新和供应商资格认证紧迫性
Ph.Eur 11 于 2026 年引入了更新的药物辅料合规标准,要求供应商提供经修订的 CoA 文件和更新的测试程序。采购团队应立即验证供应商的准备情况,以避免监管和供应链风险。
磷肥供应危机:摩洛哥的OCP作为摇摆生产商
由于霍尔木兹的中断限制了海湾地区的出口,摩洛哥的OCP集团已成为2026年最重要的磷肥供应商。买家越来越多地将OCP定价视为全球磷酸盐市场新的短期基准。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。