相关洞察
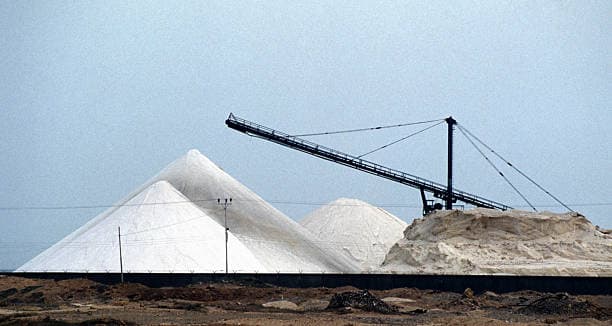
中国的磷酸盐出口暂停将贸易摩擦延长至8月
中国持续的磷酸盐出口禁令使全球化肥市场陷入不确定性,收紧了DAP和MAP的供应,重塑了运输路线,并迫使买家重新考虑采购策略。连锁反应凸显了农业投入供应链的脆弱性。
聚乙烯:量化美国乙烷的优势及其对全球买家的实际限制
美国聚乙烯继续受益于结构性乙烷原料的优势,但交付成本讲述了一个更为复杂的故事。该分析研究了货运、区域供应变化和采购策略,采购团队在下达第三季度和第四季度采购订单之前应评估这些策略。
山梨糖醇:中国的旧作物供应窗口以及为什么7月是收缩的最佳时机
2026年7月为山梨醇买家提供了难得的采购机会,因为稳定的中国原料成本、泰国的季节性产量缺口和宽松的运费共同构成了下半年最具吸引力的合同窗口之一。有下半年需求要求的买家应在供应商之前采取行动
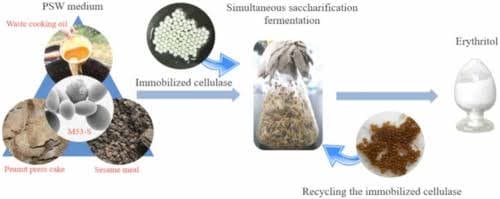
赤藓糖醇:中国发酵产能扩张和 GLP-1 需求增长交叉点
中国赤藓糖醇生产商在2026年上半年扩大了发酵能力,与此同时,GLP-1 推动了全球对无糖产品的需求开始加速。对于食品和饮料制造商而言,在结构性需求增长使市场在今年晚些时候收紧市场之前,7月可能是锁定竞争激烈的H2赤藓糖醇供应的最大机会。
日本国家观察:46% 的石脑油进口暴跌和结构性多元化的结果
日本化工行业在克服了数十年来最严重的石脑油供应中断后进入2026年下半年。该国原料采购的快速多样化可能被证明是霍尔木兹危机最重要的长期结果,它重塑了远远超过复苏期的采购战略。
随着东北亚供应紧张局势开始缓解,苯市场前景展望
随着饼干业务的改善和海湾供应路线的重新开放,东北亚的苯市场显示出复苏的早期迹象。该分析解释了逐步恢复供应将如何影响2026年第三季度的下游化学品买家。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。