
相关洞察
2026 年上半年化工行业成绩单:最终收盘情报文章
2026年上半年通过极端的价格波动、航运中断、化肥市场冲击和贸易流量的重大变化重塑了全球化工行业。随着下半年的开始,海湾地区的供应正在恢复——但采购专业人员必须为风险仍远未结束的市场做好准备。
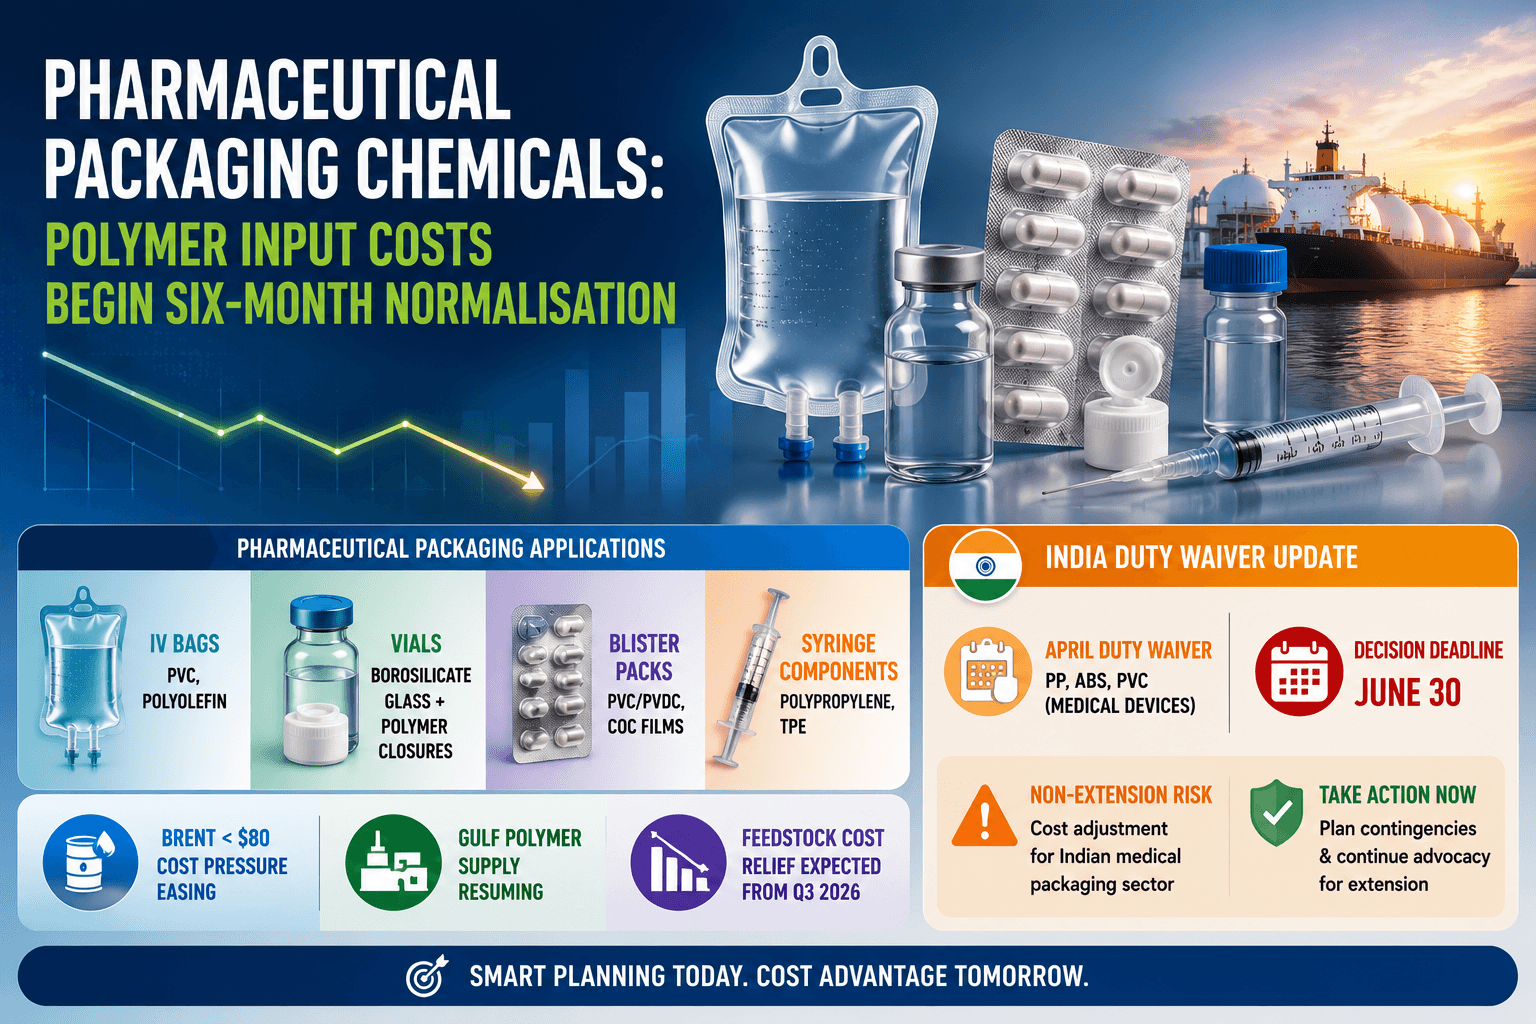
药品包装化学品:聚合物投入成本开始为期六个月的正常化
随着海湾聚合物供应的恢复和原油价格的下跌,药品包装成本开始缓解,但印度6月30日的免税决定可能会迅速扭转依赖印度包装组件的制造商的成本减免。
2026年聚苯乙烯市场展望:INEOS Channahon的关闭标志着供应重组
在INEOS Styrolution宣布关闭其位于伊利诺伊州的Channahon工厂之后,聚苯乙烯市场正进入产能调整的又一个阶段。买家应监控供应可用性、区域生产变化和影响定价的全球供过于求的趋势。
中国石化可能暴跌:6月需求疲软推动聚乙烯和聚丙烯价格回升至战前水平
由于季节性需求疲软和供应增长推动聚乙烯和聚丙烯价格走低,中国石化市场进入2026年6月,面临压力。对于全球交易者而言,中国在国际波动中的相对价格稳定正在创造新的套利机会和值得密切关注的贸易风险。
2026年纯碱市场展望:欧洲生产挑战和全球供应转移
随着欧洲合成生产商以历史最低水平运营,纯碱市场正面临重大的供应转型。随着能源成本重塑地区竞争力,全球买家正在评估土耳其和中国的供应选择。
甘油(医药级):油化供应链中断推动2026年价格压力
随着全球油脂化学品供应链的中断提高了生产成本,药用级甘油在2026年面临持续的价格压力。随着药品级甘油和技术级甘油之间溢价的扩大,药品和个人护理购买者越来越多地将供应安全放在首位。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。