相关洞察
农业政策与化肥成本减免:为什么长期战略必须比短期市场波动更持久
尽管市场再次出现波动,但政府仍在努力提高化肥的负担能力。采购专业人员和农业企业应了解,即使短期价格居高不下,长期政策举措如何增强供应弹性。
Cefic 2026年第一季度:产量下降及其对欧盟内部化学品贸易的连锁反应
2026年第一季度Cefic报告显示,欧盟化学品产量的下降幅度大于预期,产能利用率收紧并重塑贸易流。本文探讨了较低的生产水平如何改变欧盟内部的进口、运输需求和物流规划,以及企业可以采取哪些措施来保持敏捷性。

红海双重封锁和食品原料物流:两条封锁的走廊如何重塑欧亚供应链
尽管海湾航运条件有所改善,但红海双重封锁继续重塑亚洲和欧洲之间的食品原料物流。由于Cape路线仍然是唯一可行的选择,采购团队现在面临更长的运输时间、更高的运费成本和新的采购策略。
Venator的财务困境预示着2026年下半年白色颜料短缺
Venator Materials迫在眉睫的债务重组可能会减少欧洲的二氧化钛产量,从而收紧涂料、塑料和纸张的供应。由于海湾地区原料的限制和高昂的运输成本,该行业面临更高的交货时间和成本。现在,买家必须将供应商稳定性作为核心采购因素进行评估。
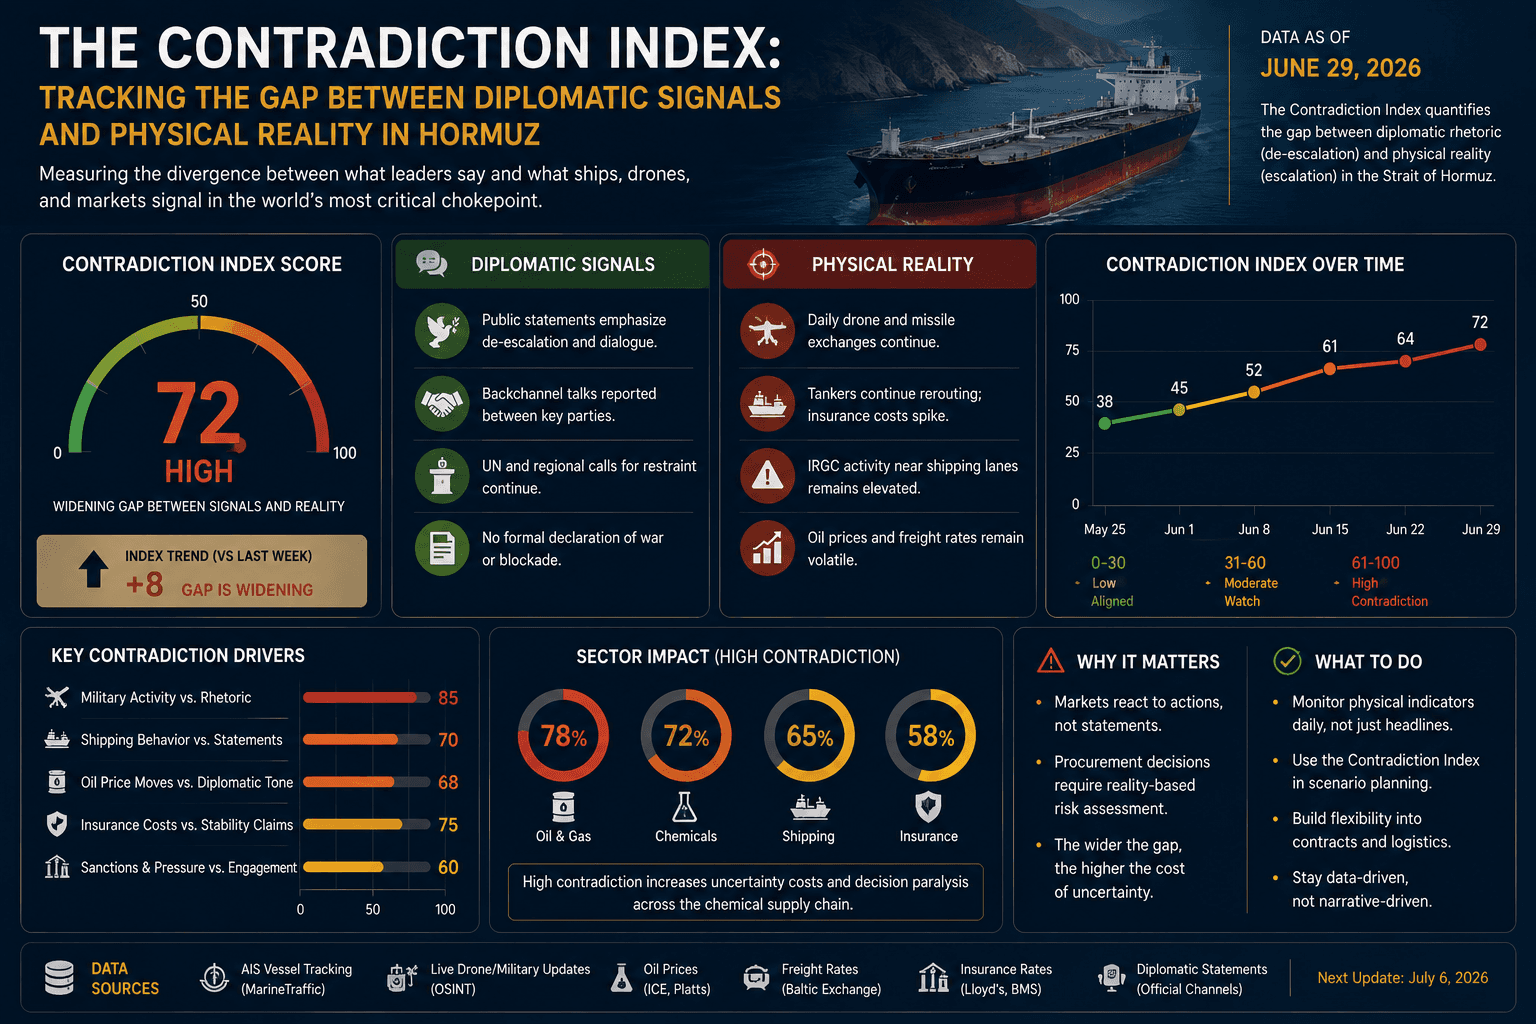
矛盾指数:追踪霍尔木兹外交信号与物理现实之间的差距
7月1日揭示了霍尔木兹危机迄今为止最大的矛盾:外交表明取得了进展,但实物航运数据显示持续中断。对于化学品采购专业人员而言,了解政治信号与运营现实之间的差距对于做出正确的供应链决策至关重要。

LABSA 和表面活性剂:上半年洗涤剂化学品供应转移的闭幕回顾
随着印度生产商(IOCL、HOC)扩大市场份额,2026年上半年LABSA和表面活性剂供应链发生了结构性转变
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。