
相关洞察
2026年6月化肥情报摘要:上半年波动率,下半年展望
2026年6月的化肥情报报告涵盖了动荡的上半年,考察了海湾供应的复苏,并预测了下半年的尿素和磷酸盐前景。它重点介绍了塑造2026年市场的关键价格驱动因素、库存趋势和政策影响。
2026年聚苯乙烯市场展望:INEOS Channahon的关闭标志着供应重组
在INEOS Styrolution宣布关闭其位于伊利诺伊州的Channahon工厂之后,聚苯乙烯市场正进入产能调整的又一个阶段。买家应监控供应可用性、区域生产变化和影响定价的全球供过于求的趋势。
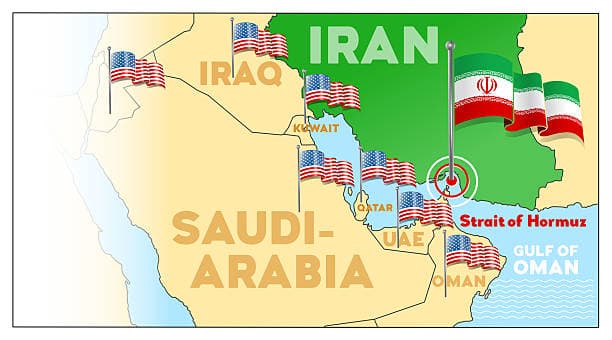
2026年美国化工市场:谅解备忘录、亚瑟飓风、Olin-Huntsman合并和INEOS关闭
2026年6月,霍尔木兹的战略谅解备忘录、亚瑟飓风的破坏性影响、具有里程碑意义的Olin-Huntsman合并以及英力士Styrolution工厂的突然关闭,震惊了美国的化学领域。这些事件重塑了北美的供应链和市场动态。
随着氮、磷酸盐和钾肥成本的上升,NPK肥料市场面临利润压力
2026年,全球氮磷钾肥料市场面临氮气、磷酸盐和钾肥成本的急剧上涨,搅拌商和买家的利润率都将紧缩。供应链中断、监管变化和原材料价格波动正在重塑该行业的经济状况。
化肥贸易情报:采购团队应如何在 2026 年第三季度重新定价和重新合同
随着尿素价格下跌37%,DAP价格修正以及霍尔木兹供应开始恢复,化肥买家面临着关键的2026年第三季度收缩窗口。现在,采购决策取决于航运复苏、中国的出口政策和印度的关税决定。
聚乙烯创四年新高:买家如何评估中国、海湾和美国的供应选择
由于供应中断重塑了全球贸易流,聚乙烯价格已飙升至四年来的最高水平。随着物流成本和供应风险的持续变化,采购团队正在重新评估中国、海湾地区和美国的采购策略。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。