
相关洞察
PTA和PX:中国产能过剩建设与海湾供应状况,2026年第三季度市场结构分析
中国对PTA和PX产能的快速扩张重塑了进入2026年第三季度的全球聚酯供应链。在Gulf PX供应逐渐恢复的同时,中国的产能过剩继续给出口价格带来压力,为亚洲各地的买家创造了新的机遇和挑战。
磷酸盐和磷酸盐:摩洛哥OCP维护为第三季度磷酸盐采购创造了购买窗口
维护OCP和改善硫磺供应可能会在2026年第三季度创造有利的磷酸盐购买窗口。
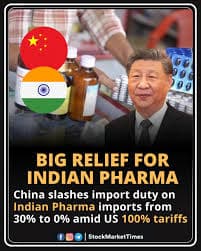
原料药制造:印度的关税后豁免情景可能会影响医药中间体的进口成本
印度最近对医药中间体的关税豁免为全球制造商带来了福音,但该政策的临近结束引发了人们对进口成本上涨的担忧。本文探讨了化工行业利益相关者对API生产、供应链和定价策略的潜在影响。
澳大利亚化学观察:Ichthys的液化天然气中断引发了亚洲天然气市场的担忧
Ichthys LNG的劳工行动有可能波及亚洲液化天然气供应链,在2026年推高天然气价格并抬高化学原料成本。TradeAsia分析师剖析了对澳大利亚化学品市场和地区买家的影响。
2026年硫酸市场展望:硫磺供应恢复可能会缓解价格
随着霍尔木兹中断后中东硫供应的改善,预计硫酸市场的供应条件将发生变化。化肥和矿业买家应在2026年下半年之前监测硫的回收率、能源趋势和价格走势。
2026年甲醇定价展望:霍尔木兹供应变化后,第三季度合同谈判发生了变化
随着中东供应担忧开始缓解后,全球买家重新评估合同,2026年第三季度的甲醇定价前景进入了一个新阶段。采购团队需要了解能源市场、航线和生产恢复将如何影响即将到来的甲醇谈判。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。