
相关洞察
苏打灰:尽管运费开始下降,但中国的盈余仍然存在
尽管数月的全球贸易中断,中国的纯碱市场仍面临国内供过于求。随着能源价格下跌后运费开始疲软,欧洲和亚洲的买家正在重新评估进入2026年第三季度的中国纯碱相对于高成本区域生产的竞争力。
随着PDH单位液化石油气流量恢复,聚丙烯供应前景展望
霍尔木兹交通量的增加可能会在2026年第三季度之前重启支持中国PDH装置的液化石油气流动,并改善聚丙烯的供应条件。该分析涵盖聚丙烯市场复苏信号、进口机会和采购优先事项。
霍尔木兹重新开放:500艘船舶积压,地雷未清理——为什么化学品买家不应该急于取消安全库存
霍尔木兹停火协议改善了市场情绪,但供应链状况仍远非正常。船舶拥堵、排雷行动和生产重启延迟意味着化学品购买者目前应保持较高的库存水平。
除草剂和农药:随着买家寻求替代方案,中国的供应主导地位受到审查
随着监管压力、贸易调查和供应集中风险推动全球买家转向多元化采购策略和印度等替代供应商,中国在除草剂和农药生产中的主导地位正面临越来越多的审查。
航线弹性:哪些化学品供应链最容易受到阻塞点风险的影响?
2026年的霍尔木兹危机表明,航运阻塞点不再是理论上的风险。对于化学品买家而言,了解哪些产品依赖于脆弱的贸易走廊对于采购规划和供应链弹性至关重要。
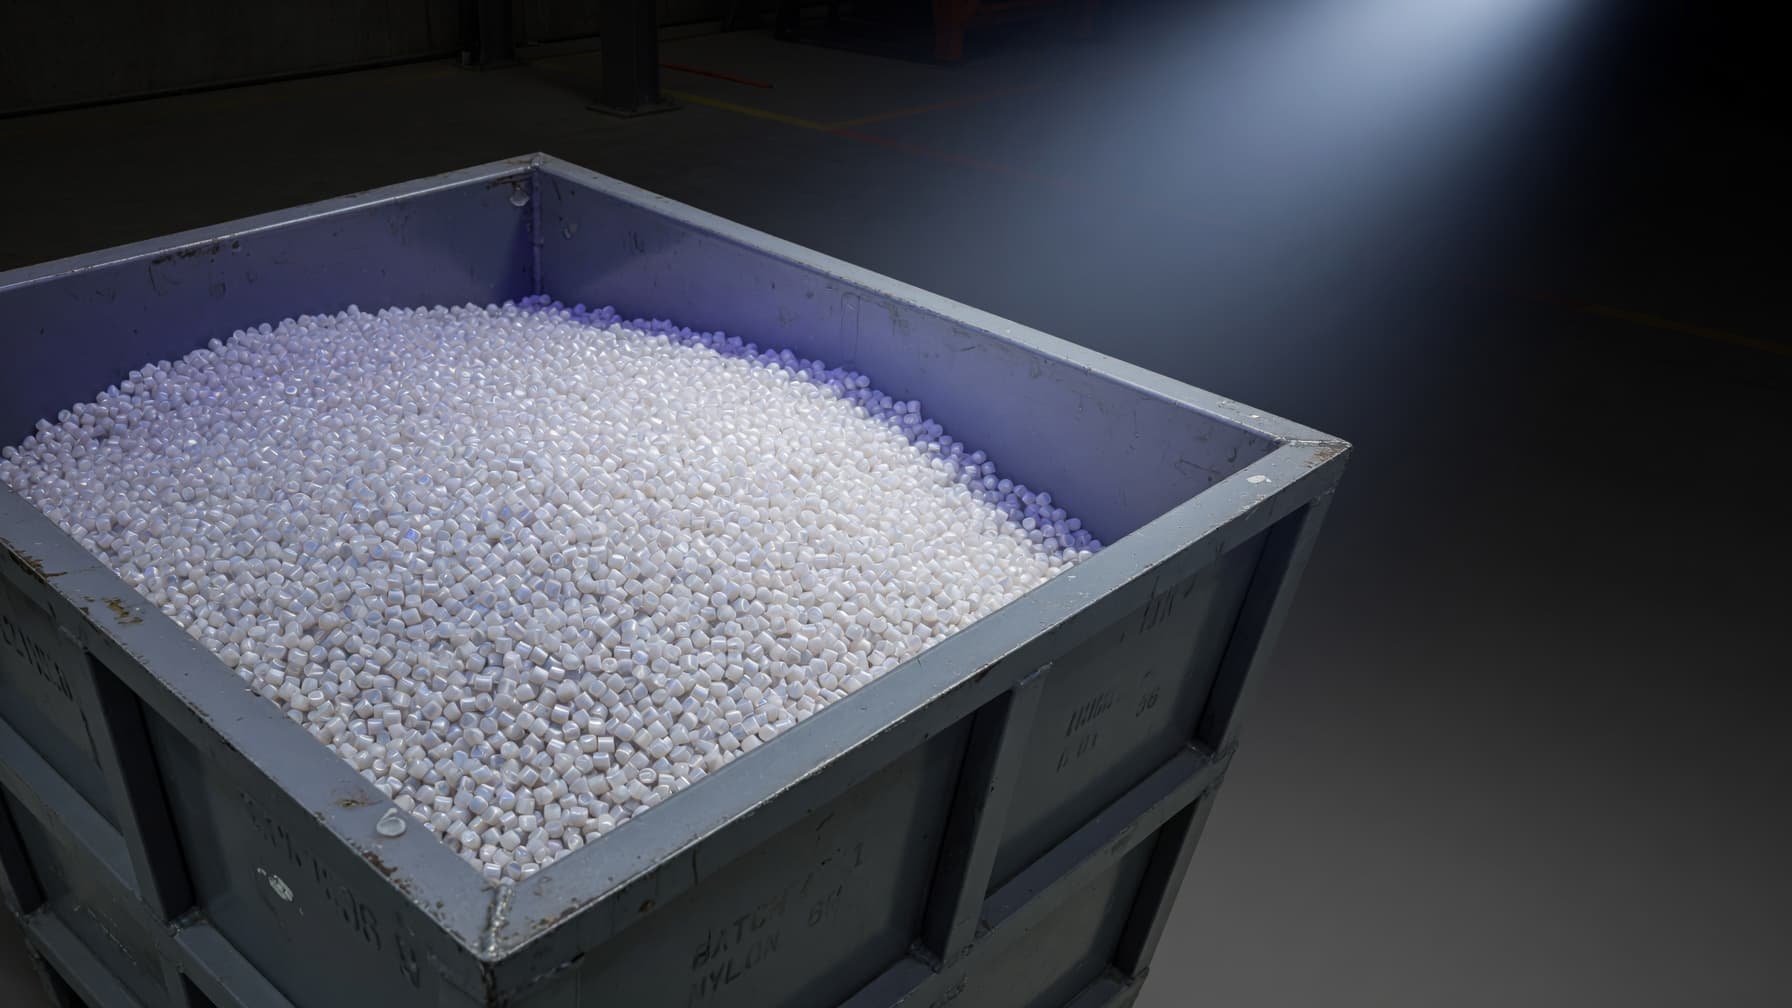
奥升德高性能材料破产:这对2026年尼龙66供应链意味着什么
奥升德高性能材料的破产申请标志着尼龙66供应链的重大转折点。中国产能的增加、原料动态的变化以及全球竞争的加剧正在重塑全球买家的采购策略。在市场条件再次发生变化之前,采购团队应重新评估供应商组合。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。