
相关洞察
中国的磷酸盐出口暂停将贸易摩擦延长至8月
中国持续的磷酸盐出口禁令使全球化肥市场陷入不确定性,收紧了DAP和MAP的供应,重塑了运输路线,并迫使买家重新考虑采购策略。连锁反应凸显了农业投入供应链的脆弱性。
烧碱和氯碱:随着印度关税的重置,海湾竞争重新进入了
2026年7月正在重塑氯碱市场,因为海湾生产商开始恢复烧碱出口,而印度在结束紧急豁免后恢复进口关税。随着区域供应商竞争力进入新阶段,东南亚各地的采购团队应立即重新评估采购战略。
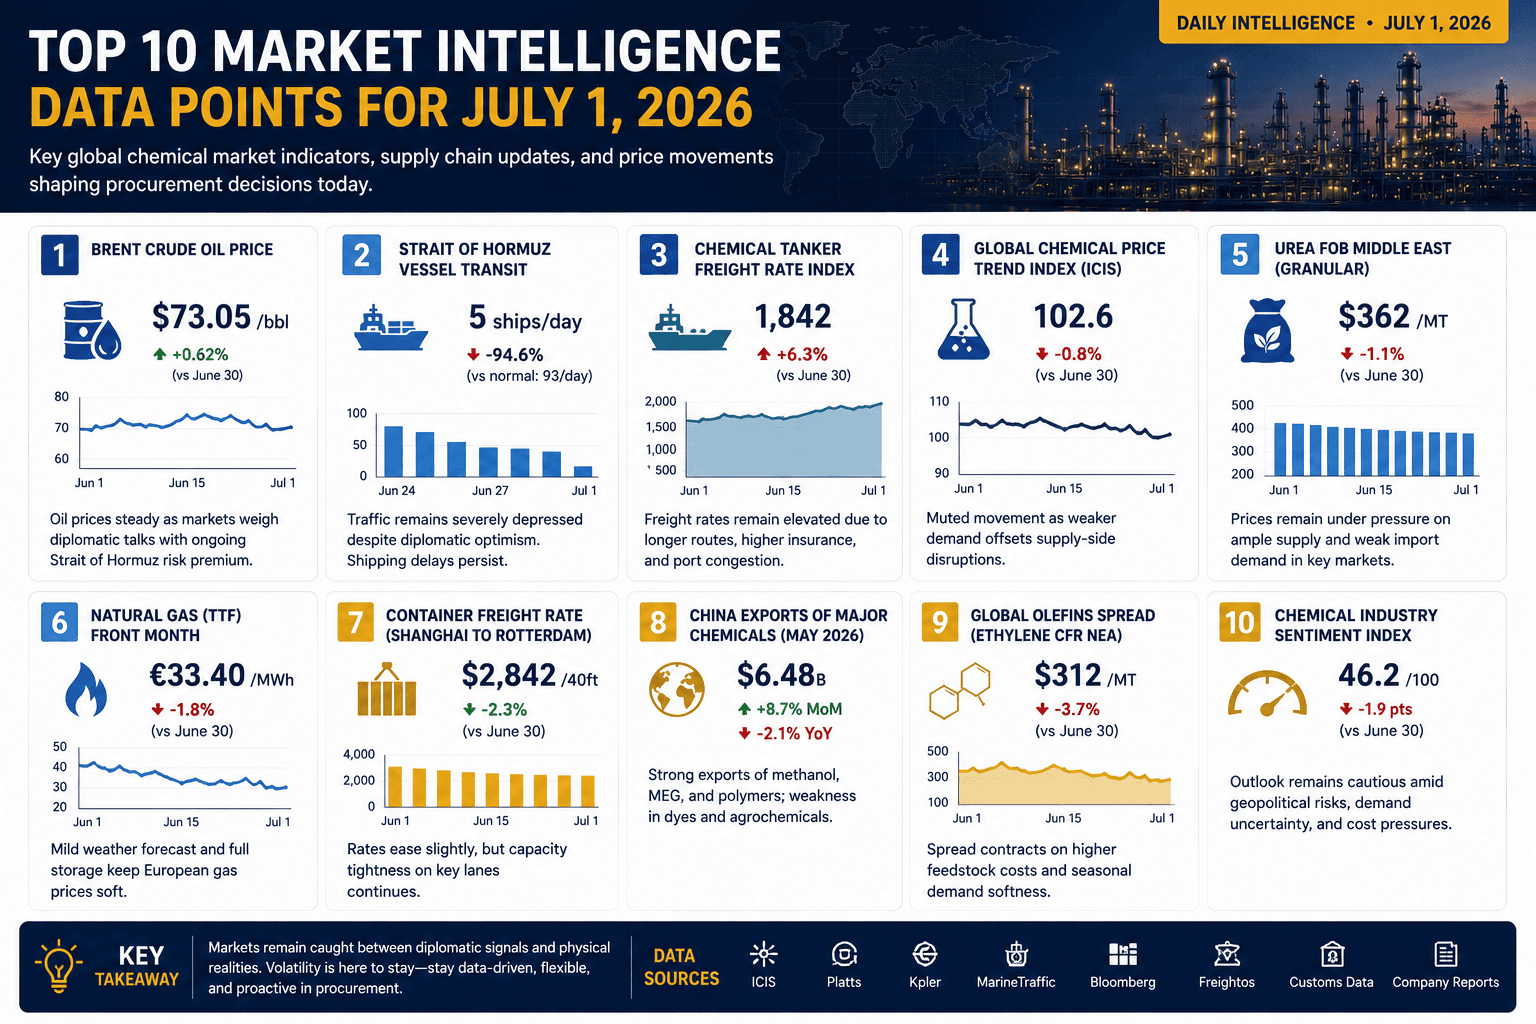
2026 年 7 月 1 日的十大市场情报数据点
7月1日在2026年下半年开始,化学品采购专业人员的市场信号相互矛盾。尽管油价保持稳定,外交状况有所改善,但航运中断、保险风险、新法规和供应链瓶颈继续构成化工行业全年面临的最复杂的运营环境之一。
摩洛哥OCP的TSP货物缓解了印度的化肥短缺
随着OCP摩洛哥分公司发运三重过磷酸盐(TSP),补充库存和支持作物计划,印度紧张的化肥市场得到缓解。然而,全球供应限制使市场波动不定。本文探讨了这些货物的影响和未来前景。
可持续发展与霍尔木兹危机:2026年及以后的五次永久化学品供应链转移
2026年的霍尔木兹危机重塑了全球供应链的化工物流和可持续发展指标。从排放核算变更到采购多样化和氨项目延迟,采购团队现在面临的结构性转变将持续到直接中断之后。
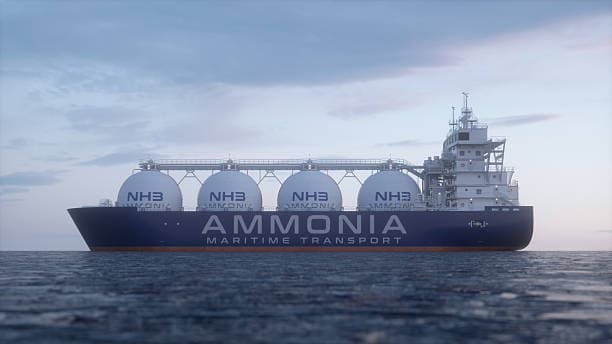
QAFCO 和 SABIC 恢复氨出口,促进海湾地区的供应
QAFCO和SABIC已重启向海湾地区的氨出口业务,这表明该地区供应的反弹将影响2026年的市场动态。此举为化肥生产商和工业买家开辟了新的采购选择,同时影响了全球氨价格和原料供应情况。下面我们将探讨对市场、定价趋势和更广泛的化肥行业的影响。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。