
Información relacionada
Fabricación del péptido GLP-1: escasez del suministro de TFA tras el cierre de Solvay en Europa
El ácido trifluoroacético se ha convertido en una prioridad estratégica de adquisición para la fabricación del péptido GLP-1 tras el cierre de la producción de Solvay en Europa. Los compradores de productos farmacéuticos deberían reevaluar sus estrategias de abastecimiento, ya que la demanda india de CDMO se acelera más rápido que el crecimiento de la oferta.
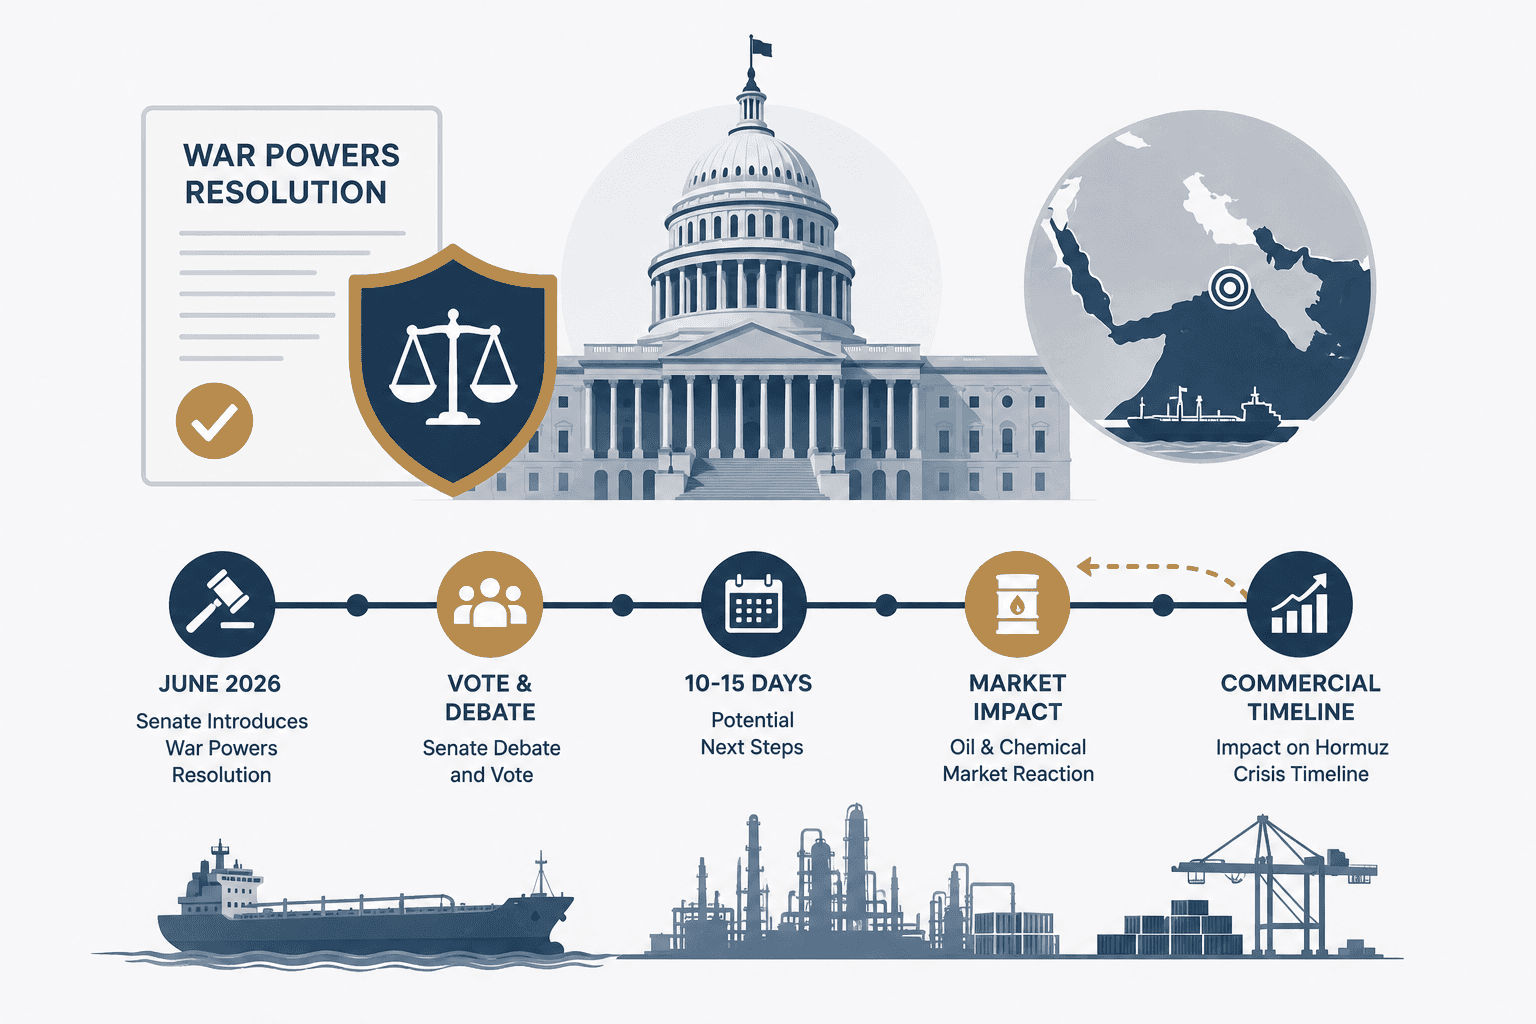
Resolución del Senado de los Estados Unidos sobre los poderes de guerra: qué significa para la cronología comercial de la crisis de Ormuz
La resolución del Senado de los Estados Unidos sobre los poderes de guerra contra la estrategia de Trump para el conflicto en Irán puede acelerar la presión diplomática en torno a la crisis de Ormuz. En el caso de los mercados químicos, una reducción más rápida de la tensión política podría traducirse en una recuperación más rápida de la cadena de suministro y en unas perspectivas más positivas para el segundo semestre de 2026.
Cadena de suministro de sucralosa en el segundo semestre de 2026: China lidera, los contratos se adaptan
En el segundo semestre de 2026, la producción de sucralosa de China se mantiene sólida, mientras que los costos de flete disminuyen, lo que brinda a los compradores una ventaja estratégica. Las empresas pueden aprovechar estas tendencias para negociar contratos más favorables y garantizar el suministro de edulcorantes alimentarios a largo plazo.

Reanudación de las exportaciones de amoniaco: la hoja de ruta de Bürgenstock posiciona a QAFCO y SABIC para el tercer trimestre
La hoja de ruta de Bürgenstock y los datos recientes de tránsito de Ormuz indican un camino claro para que QAFCO y SABIC reanuden las exportaciones de amoniaco en el tercer trimestre de 2026. Si bien las condiciones de fuerza mayor podrían desaparecer en julio, los retrasos en la remoción de minas podrían retrasar la plena capacidad de los petroleros hasta agosto. Los compradores agrícolas e industriales deberían prepararse para unas perspectivas de suministro mejoradas pero escalonadas.
Perspectivas del mercado de PE y PP para 2026: se espera que los precios se mantengan elevados tras la disrupción de Ormuz
Las perspectivas del mercado de PE y PP para 2026 siguen determinadas por la lenta recuperación de la oferta, las continuas primas de riesgo y las restricciones de producción en el Golfo tras las interrupciones de Ormuz. Los compradores deben prepararse para un período de normalización más prolongado en lugar de esperar una rentabilidad inmediata con respecto a los precios anteriores a la crisis.
El racionamiento de Braskem PE finaliza cuando el suministro mundial se normaliza a mediados de 2026, lo que los compradores deben observar a continuación
Los mercados de polietileno están entrando en una nueva fase a medida que Braskem restablece gradualmente el suministro tras meses de controles de asignación. Si bien la disponibilidad física mejora, los equipos de compras siguen enfrentándose a la incertidumbre derivada de la volatilidad de los precios, la evolución de la propiedad y los cambios en los flujos comerciales mundiales.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.