
Información relacionada
El riesgo del transporte marítimo supera a la economía de producción como principal impulsor del precio de los fertilizantes
Por primera vez en décadas, los costos de flete, las primas de seguro y las interrupciones marítimas han eclipsado la economía de la producción al determinar los precios mundiales de los fertilizantes. Este cambio marca el inicio de una nueva era en la que la economía de la logística dicta la dinámica del mercado más que la demanda de cultivos o los costos de los insumos.
La descarbonización de la industria química europea: los datos de Cefic del primer trimestre de 2026 y la realidad del coste energético
El informe de tendencias químicas del primer trimestre de 2026 de Cefic confirmó que la utilización de la capacidad química de la UE se situó en un 74%, a precios del gas
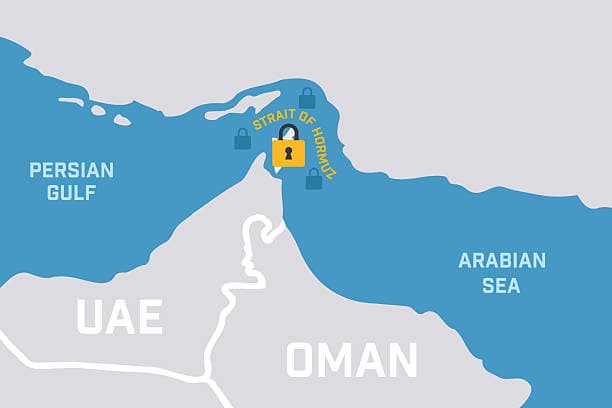
Las hojas de ruta químicas de Net‑Zero se vuelven a calibrar tras 135 días de interrupción en Ormuz
La crisis de Ormuz, que dura 135 días, ha obligado al sector químico a replantearse sus estrategias de cero emisiones netas, poniendo el hidrógeno verde, el amoniaco verde y la captura de carbono en primer plano. Las oscilaciones de los precios de la energía y las emisiones de alcance 3 exigen una presentación más estricta de los informes de la CSRD y una transición climática más rápida. La industria debe adaptarse rápidamente para mantenerse en el buen camino.
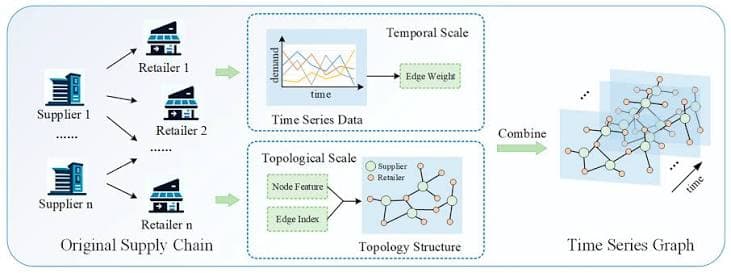
En qué se equivocaron los pronosticadores de la industria química en 2025-2026 y qué significa eso para la planificación del segundo semestre
La industria química entró en 2025 con la esperanza de una fuerte recuperación, pero el crecimiento real estuvo muy por debajo de las expectativas. Entender en qué aspectos no se cumplieron las previsiones del sector (y por qué) puede ayudar a los equipos de compras a crear estrategias de abastecimiento y planificación de la demanda más resilientes para el segundo semestre de 2026.
El restablecimiento del flete de ingredientes alimentarios: el Brent por debajo de los niveles anteriores a la guerra abre la ventana de corrección de costos del segundo semestre de 2026
El crudo Brent ha vuelto a los niveles de antes de la guerra, lo que ha creado una nueva oportunidad para que los compradores de ingredientes alimentarios reduzcan los costos del terreno. Los ajustes de flete realizados en julio brindan a los equipos de compras la oportunidad oportuna de renegociar los contratos en las principales regiones de abastecimiento, como China, el sudeste asiático y la India.
Almidón de maíz y glucosa: datos del estado de los cultivos del USDA y trayectoria del costo de los ingredientes alimentarios en el segundo semestre de 2026
Los informes sobre el estado de los cultivos del USDA proporcionan los primeros indicadores significativos para los precios de los ingredientes alimentarios en el segundo semestre. Dado que las condiciones del maíz en EE. UU. están cerca de los niveles históricos y los costos de flete comienzan a disminuir, las perspectivas para el almidón, la glucosa y los ingredientes derivados parecen más estables de lo que muchos compradores esperaban a principios de este año.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.