تطورت تقارير ESG من مبادرة تطوعية للشركات إلى مطلب استراتيجي للشركات الكيميائية المشاركة في الأسواق العالمية. تتطلب التوقعات التنظيمية وطلبات المستثمرين ومعايير الشراء بشكل متزايد معلومات استدامة مفصلة يمكن التحقق منها.
تواجه الصناعة الكيميائية تحديات فريدة في إعداد التقارير بسبب كثافة الطاقة وسلاسل التوريد المعقدة والتطبيقات النهائية الواسعة. يجب على الشركات الآن تحديد الانبعاثات وتقييم مخاطر الاستدامة وإظهار ممارسات الحوكمة بمستوى من الدقة كان مخصصًا سابقًا لإعداد التقارير المالية.
بالنسبة لمنتجي المواد الكيميائية والتجار والمصدرين، لم يعد السؤال هو ما إذا كان الإبلاغ عن ESG مهمًا. لقد تحول التركيز نحو السرعة التي يمكن بها للمؤسسات بناء قدرات إعداد تقارير موثوقة.
لماذا أصبحت تقارير ESG ضرورية لشركات المواد الكيميائية
هناك عدة عوامل تدفع التوسع السريع في التزامات الإبلاغ عن ESG عبر قطاع المواد الكيميائية
.وتشمل هذه:
توسيع لوائح الكشف عن المناخ عبر الاقتصادات الكبرى.
تزايد اعتماد المستثمرين على مقاييس أداء الاستدامة.
متطلبات الشراء مع التركيز على بيانات الكربون التي تم التحقق منها.
زيادة توقعات أصحاب المصلحة فيما يتعلق بالشفافية والمساءلة.
تحتل الشركات الكيميائية موقعًا مرئيًا بشكل خاص في مناقشات الاستدامة لأن منتجاتها تدعم صناعات متعددة بينما تساهم بشكل كبير في الانبعاثات الصناعية.
ونتيجة لذلك، تتعامل مجالس الإدارة والفرق التنفيذية بشكل متزايد مع تقارير ESG كأولوية تجارية بدلاً من ممارسة الاتصالات.
وقد يؤدي عدم التكيف إلى عيوب تشغيلية وتجارية في الأسواق الدولية.
متطلبات CSRD التي تحول إفصاحات الاستدامة الأوروبية
قام الاتحاد الأوروبي بتوسيع توقعات إعداد تقارير الاستدامة بشكل كبير من خلال توجيه تقارير استدامة الشركات
.يتطلب توجيه تقارير استدامة الشركات من الشركات المؤهلة تقديم معلومات استدامة شاملة تتماشى مع مبادئ إعداد التقارير الموحدة.
تمتد الجداول الزمنية للتنفيذ عبر 2025 و 2026 اعتمادًا على خصائص الشركة والتزامات إعداد التقارير.
بالنسبة لشركات المواد الكيميائية، يقدم التوجيه متطلبات الإفصاح الأكثر تفصيلاً التي تغطي الأداء البيئي والاجتماعي والإداري.
تشمل عناصر الإبلاغ البيئي الرئيسية ما يلي:
انبعاثات النطاق 1 من العمليات المباشرة.
انبعاثات النطاق 2 المرتبطة بالطاقة المشتراة.
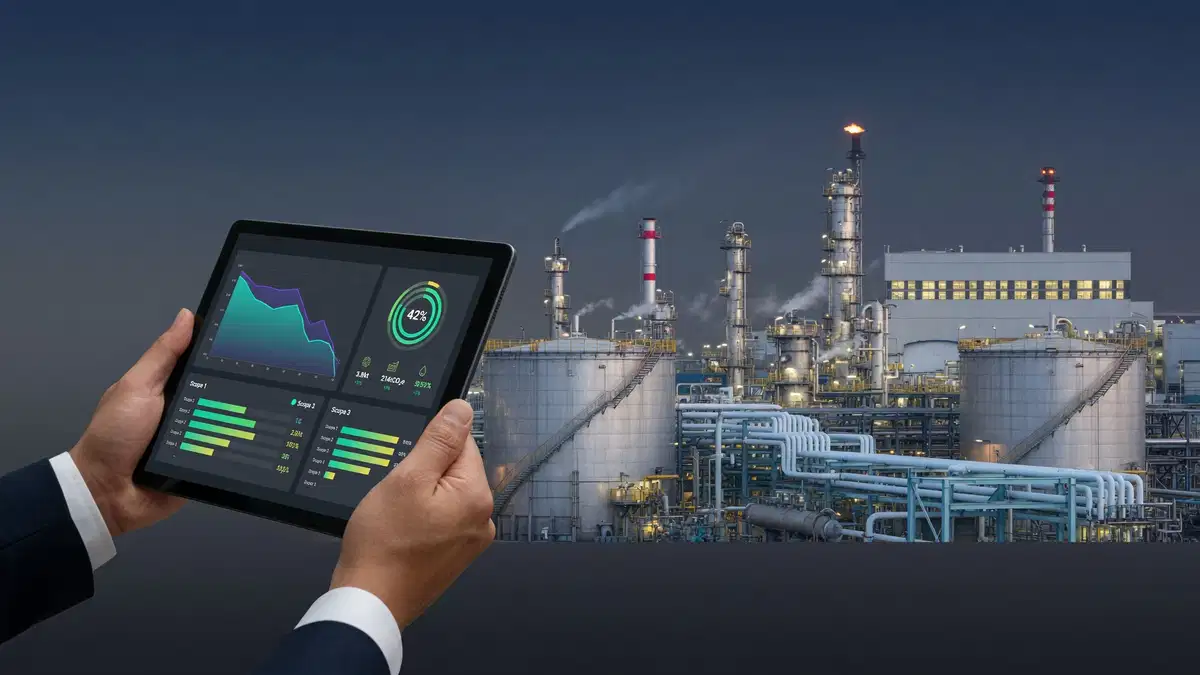
انبعاثات النطاق 3 المتولدة عبر سلاسل القيمة.
يجب على المنظمات أيضًا شرح هياكل الحوكمة وعمليات إدارة المخاطر واستراتيجيات الاستدامة التي تدعم المعلومات المفصح عنها.
يمثل مستوى التفاصيل المطلوبة خروجًا كبيرًا عن تقارير الاستدامة الطوعية التقليدية.
أصبح الإبلاغ عن انبعاثات النطاق 3 توقعًا للمشتريات
تمثل انبعاثات النطاق 3 أحد أكثر الجوانب تحديًا في إعداد تقارير ESG لشركات المواد الكيميائية
.تحدث هذه الانبعاثات عبر سلاسل القيمة وغالبًا ما تمثل غالبية البصمة الكربونية الإجمالية للمؤسسة.
تحتاج شركات الكيماويات بشكل متزايد إلى بيانات من الموردين تغطي:
تأثيرات إنتاج المواد الخام.
الانبعاثات المتعلقة بالنقل.
أنشطة التغليف والتوزيع.
ملفات تعريف استخدام المنتج النهائي.
يتطلب الحصول على معلومات موثوقة تعاونًا مكثفًا عبر سلاسل التوريد.
أصبحت فرق المشتريات مشاركًا مركزيًا في مبادرات ESG لأن مشاركة الموردين تؤثر بشكل مباشر على دقة التقارير.
من المرجح أن تكتسب المنظمات التي تنشئ قنوات اتصال فعالة مع الموردين مزايا في كل من الامتثال وعلاقات العملاء.
تعمل CBAM على زيادة الضغط على مصدري المواد الكيميائية
. تعملآلية تعديل حدود الكربون على إعادة تشكيل ديناميكيات التجارة الدولية للصناعات كثيفة الكربون
.تتطلب آلية تعديل حدود الكربون من المستوردين تقديم معلومات الانبعاثات التي تم التحقق منها والمرتبطة بالمنتجات المؤهلة التي تدخل الأسواق الأوروبية.
بالنسبة لمصدري المواد الكيميائية، هذا يعني أن بيانات الكربون المضمنة أصبحت ذات أهمية تجارية.
قد تحتاج الشركات إلى إثبات: كثافة
الانبعاثات على مستوى المنتج
. منهجيات التحقق التي تدعم الحسابات.
وثائق التحقق من صحة إفصاحات الانبعاثات.
الشركات غير القادرة على توفير معلومات قوية تخاطر بمواجهة التعقيدات الإدارية وانخفاض القدرة التنافسية.
من الناحية العملية، تعمل CBAM على تسريع الاستثمار في قدرات قياس الانبعاثات عبر سلاسل التوريد الكيميائية.
تشمل
متطلبات التصنيف في الاتحاد الأوروبي التي تتجاوز تقارير ESG بيانات الانبعاثات
بشكل متزايد اعتبارات الاستدامة الأوسع التي تتجاوز محاسبة غازات الاحتباس الحراري.يشجع إطار تصنيف الاتحاد الأوروبي المنظمات على تقييم ما إذا كانت الأنشطة الاقتصادية تساهم بشكل هادف في الأهداف البيئية.
قد تحتاج الشركات الكيميائية إلى إثبات التوافق مع المعايير المتعلقة بـ:
التخفيف من تغير المناخ.
ممارسات منع التلوث.
مبادرات كفاءة الموارد.
الإدارة التشغيلية المستدامة.
يمكن أن تؤثر عملية التقييم هذه على الوصول إلى فرص التمويل المستدام وتصورات المستثمرين.
يمكن للشركات التي تقيم بشكل استباقي مواءمة التصنيف أن تعزز مكانتها في الأسواق المالية المتطورة.
تستمر الأطر الطوعية في التأثير على ممارسات الإفصاح
على الرغم من استمرار المتطلبات التنظيمية في التوسع، تظل أطر الإبلاغ الطوعي مؤثرة للغاية.
في الولايات المتحدة، شهدت قواعد الكشف عن المناخ التي اقترحتها لجنة الأوراق المالية والبورصات تأخيرات. ومع ذلك، تواصل العديد من الشركات الكيميائية الكبيرة الإبلاغ من خلال النهج الطوعية المعمول بها.
ومن الأمثلة البارزة على ذلك إطار فريق العمل المعني بالإفصاحات المالية المتعلقة بالمناخ.
تشجع TCFD المنظمات على الكشف عن المعلومات المتعلقة بـ:
هياكل الحوكمة التي تشرف على قضايا المناخ
. الآثار الاستراتيجية للمخاطر والفرص المناخية.
عمليات إدارة المخاطر.
المقاييس والأهداف التي تدعم تقييم الأداء.
يمكن أن تساعد التقارير الطوعية الشركات على بناء القدرات الداخلية قبل تفعيل المتطلبات الإلزامية.
قد يعزز أيضًا المصداقية بين المستثمرين والعملاء الذين يبحثون عن معلومات استدامة متسقة.
يعمل المستثمرون على رفع مناقشات ESG إلى مستوى مجلس الإدارة
،وتشكل توقعات المستثمرين بشكل متزايد أولويات الاستدامة عبر الصناعة الكيميائية
.يأخذ مديرو الأصول الرئيسيون وصناديق التقاعد في الاعتبار أداء ESG عند تقييم فرص الاستثمار.
ساهمت منظمات مثل BlackRock و Vanguard، جنبًا إلى جنب مع المستثمرين المؤسسيين الكبار، في زيادة التركيز على إدارة المناخ وجودة الإفصاح.
غالبًا ما يركز اهتمام المستثمرين على أسئلة مثل:
هل تفهم الشركة المخاطر المتعلقة بالمناخ
؟ هل أهداف الحد من الانبعاثات مدعومة بخطط موثوقة؟
ما مدى فعالية الإدارة في الإشراف على مبادرات الاستدامة؟
ونتيجة لذلك، تظهر اعتبارات ESG بشكل متزايد على جداول أعمال اجتماعات مجلس الإدارة.
يمكن لممارسات الإبلاغ القوية أن تعزز ثقة المستثمرين وتظهر الاستعداد التنظيمي.
تتغير عمليات الشراء الأوروبية بسرعة
،وأصبحت بيانات الاستدامة معيارًا مهمًا للاختيار في عمليات الشراء في جميع أنحاء أوروبا.
تواجه الشركات الكيميائية التي تخدم العملاء متعددي الجنسيات بشكل متزايد طلبات للحصول على معلومات بخصوص:
آثار الكربون على المنتج.
مبادرات الحد من الانبعاثات.
سياسات استدامة الموردين.
ممارسات التحقق من طرف ثالث.
قد تواجه الشركات غير القادرة على تقديم بيانات موثوقة الاستبعاد من عمليات تأهيل الموردين.
لا يؤثر هذا التحول على المنتجين الكبار متعددي الجنسيات فحسب، بل يؤثر أيضًا على المصدرين الصغار المشاركين في سلاسل التوريد الدولية.
تدمج قرارات الشراء بشكل متزايد الاعتبارات البيئية إلى جانب السعر والجودة وأداء التسليم.
بناء أنظمة تقارير ESG فعالة في الشركات الكيميائية
يتطلب تطوير قدرات إعداد تقارير قوية التنسيق عبر وظائف متعددة
.تشمل أولويات التنفيذ الرئيسية:
إنشاء أنظمة موثوقة لجمع بيانات الانبعاثات.
تحديد هياكل الحوكمة بمسؤوليات واضحة.
إشراك الموردين لتحسين شفافية النطاق 3.
اختيار أطر ومنهجيات إعداد التقارير المناسبة.
التحضير لمتطلبات الضمان والتحقق.
يجب على المنظمات تجنب التعامل مع تقارير ESG كمشروع امتثال مستقل.
بدلاً من ذلك، يجب أن تتكامل إدارة بيانات الاستدامة مع عمليات صنع القرار التشغيلية والاستراتيجية الأوسع نطاقًا.
تحدد جودة البيانات الأساسية بشكل متزايد فعالية الإبلاغ.
ما يجب على الشركات الكيميائية إعطاء الأولوية لتوقعات تقارير ESG التالية
سيستمر في التطور مع نضوج اللوائح وتكثيف طلبات أصحاب المصلحة
.يمكن للشركات الكيميائية التي تعمل مبكرًا تعزيز علاقات العملاء وتحسين ثقة المستثمرين وتعزيز الاستعداد لالتزامات الإفصاح المستقبلية.
تشمل الإجراءات ذات الأولوية:
إجراء تقييمات الثغرات مقابل متطلبات الإبلاغ الناشئة.
توسيع مبادرات مشاركة الموردين التي تركز على شفافية الانبعاثات.
الاستثمار في الأنظمة التي تدعم جمع بيانات الاستدامة الدقيقة.
تثقيف فرق القيادة فيما يتعلق بتوقعات ESG المتطورة.
أصبحت تقارير ESG بسرعة شرطًا أساسيًا للوصول إلى الأسواق وجاذبية الاستثمار وأهلية الشراء. ستكون الشركات التي تبني أطر إعداد تقارير موثوقة اليوم في وضع أفضل للتنافس في بيئة الأعمال القائمة على الاستدامة في المستقبل
.هل أنت مستعد للحصول على الميثانول من موردين عالميين معتمدين؟ اكتشف العروض التنافسية على منصتنا اليوم.
Methanol CAS: 67-56-1