يدخل سوق المواد اللاصقة ومانعات التسرب العالمية النصف الثاني من عام 2026 مع توقعات الطلب التي تفوق أي نقطة في النصف الأول. يعمل الآن محركان يعملان في مجال البناء في وقت واحد: انتعاش الإسكان السكني في الولايات المتحدة وإعادة إيقاظ الإنفاق على البنية التحتية في منطقة الخليج. معًا، يخلقان إشارة طلب مزدوجة قوية ستشكل استراتيجيات شراء المواد الخام للعام المقبل
.انتعاش الإسكان في الولايات المتحدة: محفز لمواد البناء الكيميائية
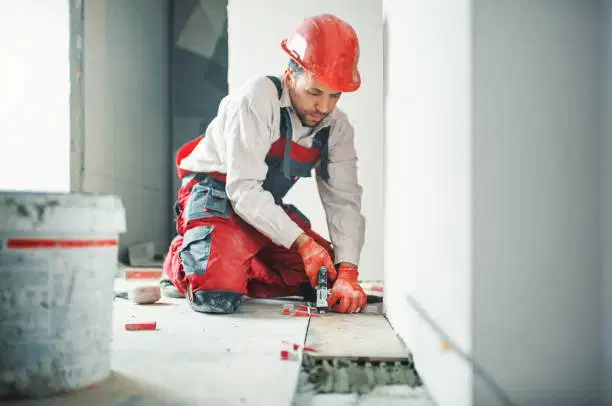
انخفضت معدلات الرهن العقاري في الولايات المتحدة إلى أدنى مستوى لها منذ عدة سنوات، مما أدى إلى تجديد ثقة المشترين. تتوقع الرابطة الوطنية للوسطاء العقاريين أن ترتفع مبيعات المنازل الجديدة بنسبة خمسة بالمائة تقريبًا في النصف الثاني من عام 2026. يُترجم هذا الارتفاع بشكل مباشر إلى ارتفاع استهلاك مواد البناء - أنظمة العزل والمواد اللاصقة للأرضيات ومانعات التسرب والطلاء الواقي - وكلها تعتمد على المواد الكيميائية المتخصصة
لتوفير الأداء والمتانة.محركات الطلب الرئيسية
تعتمدمشاريع البناء بشكل متزايد على مواد لاصقة متقدمة من أجل: العزل الموفر
للطاقة والذي يتطلب مواد مانعة للتسرب عالية الأداء
. أنظمة الأرضيات منخفضة المركبات العضوية المتطايرة التي تتطلب عوامل ربط مقاومة للرطوبة.
الطلاءات التي توفر خصائص مقاومة الحريق والاستدامة.
إعادة تنشيط البنية التحتية في الخليج: إنتاجية الشحن تستعيد الوصول إلى الأسواق
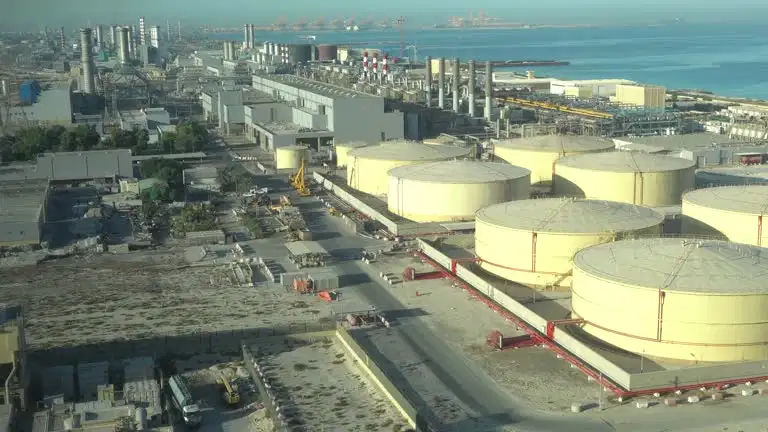
،تتسارع الآن المشاريع المتوقفة خلال أزمة هرمز مع إعادة فتح الطرق البحرية. مكّن التدفق اللوجستي المحسن المقاولين من استئناف عمليات الشراء للعقارات التجارية والتطورات الصناعية والبنية التحتية للطاقة. هذا الانتعاش يخلق موجة جديدة من الطلب على المواد اللاصقة، خاصة بالنسبة لراتنجات الإيبوكسي ذات درجة الحرارة العالية المستخدمة في محطات الطاقة والمنشآت البتروكيماوية
.التأثيرات على المواد الخام أدت
عودة الخليج إلى النشاط إلى تشديد سلاسل التوريد للمونومرات الرئيسية:
لايزال توافر MDI (ثنائي فينيل ثنائي إيزوسيانات الميثيلين)
مقيدًا بسبب خطوط الإنتاج المحدودة في منطقة الخليج. لا تزال مونومرات الأكريليك تحت الضغط حيث تعمل المواد الأولية المرتبطة بالنفتا على إبقاء الأسعار مرتفعة.
يواجه منتجو راتنج الإيبوكسي اقتصاديات متقلبة يمكن أن تتأرجح الهوامش بشكل كبير.
قيود العرض وديناميكيات السوق
على الرغم من الزيادة في الطلب، يواجه سوق المواد اللاصقة اختناقات مستمرة في العرض:
سوقMDI
- تتعافى الطاقة الإنتاجية في الخليج، لكن الطلب العالمي يفوق العرض. يمكن للشركات التي تؤمن العقود المبكرة أن تحافظ على استقرار الأسعار.
مونومرات الأكريليك - تقلب تكلفة المواد الأولية يمثل خطرًا كبيرًا. يمكن أن يؤدي تنويع المصادر واستكشاف المونومرات البديلة إلى تخفيف التعرض
.
أسعار راتنج الإيبوكسي - ارتفعت تكاليف المواد الخام، لكن التحوط الاستراتيجي والعقود طويلة الأجل يمكن أن تخفف التأثير على الربحية.
المشتريات الاستراتيجية لعام 2026
يجب على فرق المشتريات مراعاة التكتيكات التالية للحماية من تشديد التوافر وتقلبات الأسعار:
التزامات الحجم في الربع الثالث - تأمين عمليات الشراء المبكرة يحبس العرض وغالبًا ما يؤدي إلى شروط تسعير أفضل.
تنويع الموردين - إشراك العديد من الموردين عبر المناطق لتقليل الاعتماد على أي مصدر واحد.
المرونة التعاقدية - دمج سلالم الأسعار القائمة على الحجم والتي تتكيف مع تغيرات تكلفة المواد الخام.
إدارة المخزون - الحفاظ على مخزون الأمان للمونومرات الحرجة، وخاصة MDI وراتنجات الإيبوكسي، للحماية من صدمات العرض.
يمثل التقاطع بين انتعاش الإسكان في الولايات المتحدة وإعادة تنشيط البنية التحتية الخليجية فرصة غير مسبوقة لقطاع المواد اللاصقة ومانعات التسرب. ومع ذلك، فإن قيود العرض - لا سيما في MDI ومونومرات الأكريليك وراتنجات الإيبوكسي - تتطلب استراتيجيات شراء استباقية. من خلال تأمين التزامات الحجم مبكرًا، وتنويع الموردين، ودمج آليات التسعير المرنة، يمكن للاعبين في الصناعة التنقل في السوق المتقلبة والاستفادة من الطلب القوي المتوقع في النصف الثاني من عام 2026.