
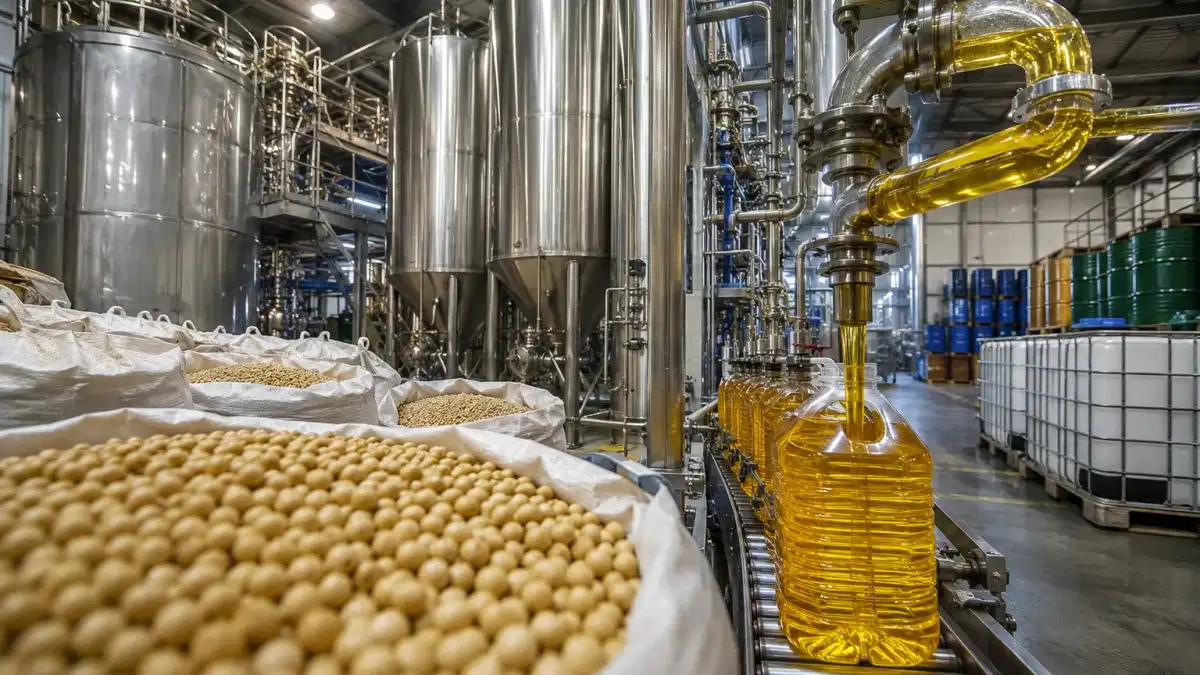
تدير الأرجنتين والبرازيل معًا أكبر مجمع لسحق فول الصويا على وجه الأرض، ومع ذلك تواجه فرق المشتريات في جميع أنحاء آسيا والشرق الأوسط وأوروبا بانتظام فجوات في العرض وارتفاع الأسعار وتناقضات الجودة عند الحصول على زيت فول الصويا من هذه المصادر. تعكس الفجوة بين مكان إنتاج النفط ومدى موثوقية المشترين في الوصول إليه عدم التوافق الهيكلي في مركز تجارة زيت فول الصويا العالمية: يتركز العرض جغرافيًا في بلدين، ولكن يتم توزيع الطلب عبر عشرات الأسواق المستوردة بمتطلبات الدرجات المختلفة ومعايير الشهادات والقيود اللوجستية. بلغت قيمة سوق زيت فول الصويا العالمي حوالي 51.4 مليار دولار أمريكي في عام 2025 ومن المتوقع أن تصل إلى 66.3 مليار دولار أمريكي بحلول عام 2030 بمعدل نمو سنوي مركب يبلغ 5.25٪ (الأبحاث والأسواق، 2025). بالنسبة لفرق المشتريات التي تتنقل في هذا السوق، فإن اختيار المنشأ ومواصفات الدرجة ومؤهلات المورد ليست مخاوف ثانوية: فهي تحدد ما إذا كانت سلسلة التوريد ستظل تحت الضغط.
مشهد الإنتاج العالمي: من أين يأتي زيت فول الصويا فعليًا
زيت فول الصويا هو منتج مشترك لسحق فول الصويا، مما يعني أن إمداداته مرتبطة هيكليًا بالطلب على الوجبات بدلاً من الطلب على زيت الطعام بشكل مستقل. عندما يزداد نشاط التكسير لتوفير وجبة البروتين لأسواق أعلاف الدواجن وتربية الأحياء المائية، يرتفع إنتاج الزيت كمنتج ثانوي بغض النظر عن إشارات أسعار زيت الطعام. إن ديناميكية المنتج المشترك هذه هي أول شيء تحتاج فرق المشتريات إلى استيعابه: يمكن أن تتقلص إمدادات زيت فول الصويا أو تنخفض ليس بسبب التغيرات في الطلب على النفط الغذائي، ولكن بسبب التحولات في هوامش الربح المدفوعة بأسواق الوجبات
.تستضيف الأرجنتين البنية التحتية الوحيدة الأكثر تركيزًا في العالم لسحق فول الصويا، والتي تتجمع في ممر بطول 70 كيلومترًا على طول نهر بارانا بين روزاريو وسان لورينزو. يعالج هذا الممر حصة كبيرة من إنتاج التكسير العالمي، مما يجعله المصدر المهيمن لصادرات زيت فول الصويا إلى أوروبا وشمال إفريقيا وآسيا. تصدر الأرجنتين ما يقرب من 3.1 مليون طن متري من زيت فول الصويا سنويًا (Tradologie، 2025)، وتنتج قدراتها التكريرية المتقدمة درجات عالية النقاء مناسبة للتطبيقات الغذائية والصناعية. إن المخاطر التي يواجهها المشترون هيكلية: فنظام ضريبة التصدير في الأرجنتين، والتشوهات الدورية للعملة، وتركيز الحصاد الموسمي كلها تخلق نوافذ شراء يجب على المشترين توقعها بدلاً من الاستجابة لها.
البرازيل هي أكبر منتج لفول الصويا في العالم، حيث تتوقع وزارة الزراعة الأمريكية WASDE لعام 2025/26 أن يتجاوز إنتاجها 175 مليون طن متري، لكن صادراتها الأساسية هي الفول الكامل بدلاً من الزيت المعالج. تمتص الصين ما يقرب من 60٪ من واردات فول الصويا العالمية كحبوب كاملة للتكسير المحلي، مما يترك نسبة أقل من الزيت البرازيلي متاحًا للمشترين من البلدان الثالثة. بالنسبة لفرق المشتريات في آسيا والشرق الأوسط، فإن هذا التمييز مهم: هيمنة البرازيل على الإنتاج لا تُترجم مباشرة إلى أمن إمدادات النفط البرازيلية.
الولايات المتحدة هي المصدر الرئيسي الثالث، حيث تتركز صادرات زيت فول الصويا عبر موانئ خليج المكسيك في نيو أورليانز وباتون روج، مع كميات ثانوية من محطات شمال غرب المحيط الهادئ. ترتكز أسعار زيت فول الصويا في الولايات المتحدة على العقود الآجلة لمجموعة CME Group CBOT، وتعد مطالبة قطاع الوقود الحيوي بالإمدادات المحلية متغيرًا ماديًا. توقعت وزارة الزراعة الأمريكية استخدام ما يقرب من 15.5 مليار رطل من زيت فول الصويا الأمريكي لإنتاج الوقود الحيوي في السنة التسويقية 2025/26، وهو ما يمثل أكثر من نصف إجمالي استخدام زيت فول الصويا في الولايات المتحدة (USDA WASDE، يوليو 2025). عندما تؤدي حوافز سياسة الديزل المتجدد إلى تشديد الميزانية العمومية المحلية، يتقلص توافر الصادرات بسرعة، ويواجه المشترون الذين يعتمدون على المنشأ الأمريكي كمصدر أساسي مخاطر التخصيص.
برزت باراغواي كمصدر ثانوي ذي مغزى للمشترين الذين يشترون طرودًا تقل عن 5,000 طن متري. تُظهِر توقعات وزارة الزراعة الأمريكية للفترة 2025/26 أن باراجواي من بين الدول القليلة التي لديها تقديرات إنتاج متزايدة، وهيكل ضريبة التصدير لديها أكثر ملاءمة من الأرجنتين. يتعامل المشترون في جنوب وجنوب شرق آسيا وبوليفيا وبيرو وأجزاء من الشرق الأوسط بشكل متزايد مع باراغواي كمصدر تكميلي قابل للتطبيق للمشتريات الأصغر حجمًا، على الرغم من أنها لا تستطيع أن تحل محل الأرجنتين أو البرازيل للمشترين ذوي الأحجام الكبيرة الذين يحتاجون إلى 10000 طن متري أو
أكثر شهريًا.درجات زيت فول الصويا: ما يجب أن تحدده فرق المشتريات
نادرًا ما يحدث فشل التوريد في شراء زيت فول الصويا بسبب اختيار الأصل الخاطئ. وفي أغلب الأحيان، تنتج عن الخطأ في تحديد الدرجة، أو عن قبول وثائق المورد التي تخلط بين مصطلحات الدرجات بطرق تخلق مشاكل الجودة في المراحل النهائية. تحدد ثلاث فئات ذات أهمية تجارية السوق.
زيت فول الصويا الخام منزوع الصمغ (CDSO)
زيت فول الصويا الخام منزوع الصمغ هو الناتج الأساسي لمرحلة التكسير وإزالة الصمغ، قبل التكرير الكامل. يحتوي على الأحماض الدهنية الحرة (عادةً 0.5-1.0٪ FFA) والفوسفاتيدات والشوائب المتبقية التي تحد من استخدامه المباشر في التطبيقات الغذائية ولكنها تجعله مادة أولية مناسبة لمصافي التكرير ومنتجي الديزل الحيوي ومصنعي الكيماويات الزيتية. CDSO هو الشكل بالجملة الأكثر تداولًا على مستوى العالم ويتم تسعيره الأقرب إلى معيار CBOT للعقود الآجلة. يحتاج المشترون الذين يشترون CDSO إلى تحديد الحد الأقصى لمحتوى FFA ومستويات الفوسفور (ذات الصلة بكل من تكرير الأغذية والديزل الحيوي) والرطوبة وتحمل الشوائب. يقوم المصدرون الأرجنتينيون والبرازيليون بنشر مواصفات CDSO الموحدة، ولكن تغيير الدُفعات مفيد والتحقق من COA غير قابل للتفاوض قبل تحميل السفينة
.زيت فول الصويا المكرر والمبيض والمزيل للروائح (RBD)
زيت فول الصويا RBD هو المنتج التجاري القياسي من الدرجة الغذائية، ويتم إنتاجه من خلال التكرير القلوي (لتقليل FFA وإزالة الفوسفاتيدات)، والتبييض (لتقليل الأجسام الملونة)، وإزالة الروائح الكريهة بالبخار (لإزالة النكهات المتطايرة ومركبات الرائحة). والنتيجة هي زيت محايد ذو لون فاتح مع FFA أقل من 0.1٪، ومناسب للاستخدام المباشر في الطهي والقلي وتجهيز الأغذية وإنتاج المارجرين ومعظم تطبيقات الأغذية الصناعية. RBD هي الدرجة المحددة من قبل الشركات المصنعة للأغذية وشركات السلع الاستهلاكية وموزعي الخدمات الغذائية على مستوى العالم. يجب على المشترين تحديد الحد الأقصى لـ FFA (عادةً أقل من 0.05٪ بالنسبة للطعام) واللون (مقياس Lovibond) ومحتوى الرطوبة وقيمة البيروكسيد. يمكن أن تؤدي قيود قدرة التكرير، لا سيما في الأرجنتين، إلى إنشاء أقساط زمنية لـ RBD مقارنة بـ CDSO خلال
فترات ارتفاع الطلب.الدرجات المحفوظة بالهوية: غير معدلة وراثيًا وعالية الزيت
تعمل طبقة متميزة هيكليًا من السوق خارج تيار السلع. يحظى زيت فول الصويا غير المعدّل وراثيًا بعلاوة من المشترين الذين يزودون متاجر التجزئة الأوروبية والعلامات التجارية للأغذية العضوية والأسواق بعلامات إلزامية للكائنات المعدلة وراثيًا. نظرًا لعدم وجود صنف فول الصويا الخالي من الكائنات المعدلة وراثيًا القابل للتطبيق تجاريًا في سلاسل توريد السلع، فإن الزيوت غير المعدلة وراثيًا تتطلب معالجة محفوظة الهوية (IP) من المزرعة إلى المعالجة، مع بروتوكولات الفصل الموثقة والتحقق من طرف ثالث في كل نقطة نقل. زيت فول الصويا عالي الزيت، المشتق من أصناف فول الصويا عالية الزيت مع استقرار محسّن للأحماض الدهنية، هو درجة متخصصة تستهدف مصنعي المواد الغذائية الذين يسعون إلى إطالة عمر القلي وتقليل محتوى الدهون المشبعة. تتراوح مهلة الشراء للدرجات عالية من الزيت من 18 إلى 24 شهرًا من إشارة الطلب إلى التسليم بكميات كبيرة، نظرًا للتنسيق المطلوب بين شركات البذور والمزارعين والمعالجين
.الشهادات التي تتيح الوصول إلى السوق
أصبح مشهد إصدار الشهادات لزيت فول الصويا أكثر تعقيدًا من الناحية المادية منذ عام 2020، مدفوعًا بلائحة إزالة الغابات في الاتحاد الأوروبي (EUDR)، وتفويضات استدامة الوقود الحيوي، والتوسع في متطلبات الملصقات النظيفة في أسواق البيع بالتجزئة.
يعد الامتثال لـ EUDR هو المطلب الجديد الأكثر أهمية للمشترين الذين يقومون بتزويد أسواق الاتحاد الأوروبي أو التوريد من أصول أمريكا الجنوبية. يتطلب EUDR أن يكون زيت فول الصويا المعروض في سوق الاتحاد الأوروبي خاليًا من إزالة الغابات ويتم إنتاجه وفقًا لقوانين الأراضي والعمل المحلية، ويتم التحقق منه من خلال بيانات تحديد الموقع الجغرافي الموثقة التي تم تتبعها إلى قطعة الأرض التي تمت فيها زراعة فول الصويا. يواجه الموردون غير القادرين على تقديم وثائق متوافقة مع EURR وصولاً مقيدًا إلى أسواق الاتحاد الأوروبي. بالنسبة للمشترين، هذا يعني أن تأهيل المورد يجب أن يشمل الآن تقييم البنية التحتية للتتبع، وليس فقط مواصفات المنتج.
تنطبق شهادة RSPO والشهادات المماثلة في المقام الأول على زيت النخيل ولكنها دفعت مشتري زيت فول الصويا في الأسواق الحساسة للاستدامة إلى البحث عن ضمانات مماثلة. تخدم شهادة المائدة المستديرة حول فول الصويا المسؤول (RTRS) ومعيار ProTerra وظائف مكافئة في سلاسل توريد فول الصويا، مما يتحقق من أن الإنتاج يتجنب إزالة الغابات ويحترم المعايير الاجتماعية. يتم تحديد هذه الشهادات بشكل متزايد من قبل الشركات المصنعة للأغذية الأوروبية، وبدأ غيابها يؤثر على قرارات تأهيل الموردين في أسواق المواد الغذائية الممتازة في أمريكا الشمالية أيضًا.
تعتبر شهادة HALAL و Kosher شرطًا للوصول إلى الأسواق، وليست عامل تمييز للجودة، للمشترين الذين يزودون أسواق المواد الغذائية ذات الأغلبية المسلمة أو المجتمع اليهودي. زيت فول الصويا مشتق من النباتات ومتوافق جوهريًا مع كل من المتطلبات الغذائية، ولكن يجب أن تكون شهادة منشأة المعالجة ووثائق سلسلة التوريد حديثة وصادرة عن هيئات معتمدة معترف بها لتلبية متطلبات الامتثال التنظيمي والتجزئة.
تحكم الشهادات غير المعدلة وراثيًا والعضوية سلاسل التوريد المحفوظة بالهوية عند الاقتضاء. بالنسبة للمشترين في الأسواق ذات العلامات الإلزامية للكائنات المعدلة وراثيًا (الاتحاد الأوروبي والصين وعدد متزايد من الآخرين)، يعد الزيت الموثق غير المعدّل وراثيًا شرطًا للوصول إلى الأسواق وليس خيارًا متميزًا لتحديد المواقع
.يمكن للمشترين الذين يبحثون عن مورد لزيت فول الصويا مع الامتثال الموثق عبر أطر الشهادات المتعددة، بما في ذلك HALAL والمواد الغذائية وغير المعدلة وراثيًا، مراجعة محفظة منتجات زيت فول الصويا من Tradeasia International، والتي تغطي درجات وأصول متعددة مع دعم كامل للوثائق للوصول المنظم إلى الأسواق.
التدفقات التجارية والخدمات اللوجستية: كيف يتحرك زيت فول الصويا عالميًا
يتحرك زيت فول الصويا بشكل أساسي في شكل سائل سائب، ويتم نقله في ناقلات الطرود وحاويات صهاريج ISO والخزانات المرنة اعتمادًا على الحجم والوجهة. تمر ممرات التصدير الرئيسية من أمريكا الجنوبية عبر محطات نهر بارانا الأرجنتينية (روزاريو وسان لورينزو وسان مارتن) وموانئ المحيط الأطلسي البرازيلية (سانتوس وباراناغوا). من الولايات المتحدة، تتعامل موانئ الخليج مع غالبية أحجام الصادرات.
تتراوح أوقات العبور من الأصول الأرجنتينية إلى الوجهات الآسيوية الرئيسية من 25 إلى 35 يومًا عبر طريق رأس الرجاء الصالح، ومن 35 إلى 45 يومًا عبر قناة السويس اعتمادًا على مسار السفن وازدحام الموانئ. تتراوح الوجهات الأمريكية من الخليج إلى آسيا عبر قناة بنما من 30 إلى 45 يومًا. تعتبر نوافذ النقل هذه مهمة تجاريًا للمشترين الذين يديرون جدولة الإنتاج: تتطلب المهل الزمنية لزيت فول الصويا من أمريكا الجنوبية عادةً قرارات الشراء قبل 60 إلى 90 يومًا من التسليم المطلوب.
تعد منطقة الشرق الأوسط سوق الاستيراد الإقليمي الأسرع نموًا لزيت فول الصويا، حيث تنمو بمعدل نمو سنوي مركب قدره 6.72٪ حتى عام 2030 (Mordor Intelligence، 2025)، مدفوعة ببرامج الاستثمار في الأمن الغذائي والتوسع في صناعات أعلاف الدواجن وتربية الأحياء المائية. يستحوذ صندوق الاستثمارات العامة السعودي على حصص في منشآت تكسير البذور الزيتية، الأمر الذي قد يقلل جزئيًا من الاعتماد على الواردات على مدى فترة تتراوح من خمس إلى عشر سنوات، لكن المنطقة لا تزال تعتمد هيكليًا على الاستيراد في المستقبل المنظور. تمثل منطقة آسيا والمحيط الهادئ، بقيادة الصين والهند، ما يقرب من 43 إلى 47٪ من استهلاك زيت فول الصويا العالمي وهي الوجهة الرئيسية لأحجام صادرات أمريكا الجنوبية.
تأهيل المورد: ما الذي يفصل العرض الموثوق عن مصادر السعر فقط
تحدثحالات فشل شراء زيت فول الصويا بشكل غير متناسب بسبب اختيار الموردين بناءً على السعر الرئيسي بدلاً من تقييم التكلفة الكاملة للتسليم والسيطرة الفعلية للمورد على سلسلة التوريد. قد لا يكون للمورد الذي يقدم أسعارًا تنافسية لـ FOB أي سيطرة فعلية على قدرة التكرير أو خطوط التعبئة أو جدولة الموانئ، مما يعني أنه عندما تشتد السوق، فإن تخصيص الأولوية يذهب إلى المشترين الذين لديهم علاقات طويلة الأجل والتزامات الحجم بدلاً من المستفسرين الفوريين.
يجب أن يقيّم التأهيل الفعال للمورد لزيت فول الصويا أربعة أبعاد. أولاً، وضع سلسلة التوريد: هل يقوم المورد بتشغيل أو تعاقد على الوصول إلى البنية التحتية للتكسير والتكرير والتحميل، أم أنه وسيط تجاري يعتمد على الوصول الفوري إلى السوق؟ يحدد هذا التمييز الموثوقية في ظل الظروف القائمة على التخصيص. ثانيًا، القدرة على التوثيق: هل يمكن للمورد تقديم شهادات COA الخاصة بالدفعات مع نتائج تحليلية كاملة لـ FFA وقيمة البيروكسيد واللون والرطوبة وتكوين الأحماض الدهنية، جنبًا إلى جنب مع وثائق التصديق المعمول بها، ضمن جداول زمنية معقولة تجاريًا؟ ثالثًا، مرونة المنشأ: هل يمكن للمورد توفير زيت فول الصويا من أصول متعددة (الأرجنتين والبرازيل والولايات المتحدة وباراغواي) لتمكين المشترين من التنويع ضد مخاطر المنشأ الواحد؟ رابعًا، التكامل اللوجستي: هل أقام المورد علاقات مع مشغلي ناقلات الطرود وموفري خزانات ISO ووكلاء الشحن لتأمين قدرة الشحن خلال فترات ذروة الطلب؟
يعملالوسطاء التجاريون العالميون الذين لديهم شبكات مصادر متعددة المنشأ على تقليل العبء الإداري لإدارة علاقات الموردين المباشرين المتعددة مع توفير تنويع المنشأ. تعمل Tradeasia International كشريك تجاري معتمد لزيت فول الصويا مع إمكانية الوصول إلى المصادر عبر أصول أمريكا الجنوبية وأمريكا الشمالية، ودعم فرق المشتريات بحزم التوثيق الكاملة، واتفاقيات COA الخاصة بالدرجة، والتنسيق اللوجستي للشحنات السائبة والحاويات. يمكن للمشترين الذين يقومون بتقييم استراتيجيات توريد زيت فول الصويا متعدد المنشأ الاتصال بـ Tradeasia International للحصول على المواصفات الخاصة بالمنشأ وتسعير الحجم
.مخاطر المشتريات وكيفية الهيكلة ضدها
تهيمن ثلاثة مخاطر هيكلية على اتخاذ قرارات شراء زيت فول الصويا في عامي 2025 و 2026.
يعد متغير الطلب على الوقود الحيوي أكثر المخاطر حدة على المدى القريب للمشترين الذين يشترون النفط من أصل أمريكي. استوعبت تفويضات الديزل المتجدد ووقود الطيران المستدام (SAF) حصة متزايدة من إنتاج زيت فول الصويا في الولايات المتحدة، مما أدى إلى ارتفاع الأسعار وتشديد العرض الذي ينتقل بسرعة إلى أسواق المواد الغذائية. يجب على المشترين الذين يعتمدون على أصل أمريكي مراقبة إعلانات الالتزام بالحجم المتجدد (RVO) التابعة لوكالة حماية البيئة الأمريكية (EPA)، والتي تعد متغير السياسة الأساسي الذي يدفع الطلب على الوقود الحيوي لزيت فول الصويا
.تعتبر مخاطر تركيز الحصاد في أمريكا الجنوبية سمة هيكلية للسوق وليست مخاطرة عرضية. تتركز صادرات زيت فول الصويا الأرجنتيني في نافذة ما بعد الحصاد من مارس إلى يوليو. يواجه المشترون الذين يقدمون طلبات الشراء خارج هذه النافذة انخفاضًا في التوافر وأقساط فورية أعلى. إن الحفاظ على اتفاقيات التوريد الفصلية الدائمة مع المصدرين الأرجنتينيين أو البرازيليين، مع تسعير مفهرس لعقود CBOT الآجلة بالإضافة إلى أساس ثابت، هو النهج القياسي للتخفيف من المخاطر الذي يستخدمه المشترون الصناعيون الكبار
.تعد متطلبات توثيق سلسلة التوريد EUDR من مخاطر الامتثال الجديدة والمستمرة للمشترين الذين يزودون أسواق الاتحاد الأوروبي. وثائق المنشأ غير المكتملة أو غير القابلة للتحقق تعرض المشترين لقيود الاستيراد والغرامات ومخاطر السمعة. يجب على المشترين طلب وثائق متوافقة مع EURR من موردي أمريكا الجنوبية قبل الالتزام باتفاقيات التوريد، ويجب عليهم بناء 60 إلى 90 يومًا من المخزون الاحتياطي خلال الفترة الانتقالية أثناء نضج أنظمة توثيق الموردين
.نظرة مستقبلية: كيف يتغير المشهد العالمي لمصادر زيت فول الصويا
إن التحول الهيكلي الأكثر صلة بفرق المشتريات التي تستورد زيت فول الصويا على مدى السنوات الخمس المقبلة ليس اتجاه السعر، الذي سيظل مدفوعًا بدورات المحاصيل وسياسة الوقود الحيوي، ولكن تشعب السوق بين سلاسل التوريد السلعية والمعتمدة. تعمل اللوائح الأوروبية لإزالة الغابات ومتطلبات البيع بالتجزئة ذات العلامات النظيفة وتفويضات استدامة الوقود الحيوي بشكل تدريجي على فصل المشترين الذين يمكنهم إظهار إمدادات متوافقة وقابلة للتتبع عن أولئك الذين لا يستطيعون ذلك. سيواجه الموردون الذين لا يستثمرون في البنية التحتية للتتبع تضييق الوصول إلى الأسواق في الأسواق عالية القيمة، بينما سيواجه المشترون الذين ليس لديهم موردين معتمدين مؤهلين في قوائم البائعين المعتمدين قيودًا على الشراء في أسوأ لحظات دورة السوق.
بالنسبة لمصنعي المواد الغذائية ومنتجي الديزل الحيوي وشركات الكيماويات الزيتية ومصنعي الأعلاف الذين يحصلون على زيت فول الصويا على مستوى العالم، فإن موقف الشراء العقلاني تجاريًا هو تنويع الأصول، والتأهيل المسبق للموردين المعتمدين عبر درجات متعددة، وإبرام اتفاقيات توريد مع فترات زمنية تتناسب مع الواقع اللوجستي للمشتريات من أمريكا الجنوبية بدلاً من التوافر الرئيسي لأسعار السوق الفورية.