قسم المواد الكيميائية في سينوبك خسارة مذهلة بلغت 2.8 مليار دولار في تصنيف C&EN 2026 Global Top 50 جنبًا إلى جنب مع الانخفاض الحاد في الإيرادات، مما يمثل أحد أسوأ العروض المالية لمنتج كيميائي رئيسي للسلع الأساسية في الذاكرة الحديثة. تشير الخسائر في أكبر شركة نفط وكيماويات متكاملة في الصين إلى مدى تأثير الطاقة الفائضة وضعف الطلب المحلي وضغط الهامش على ربحية منتجي البتروكيماويات الصينيين المملوكين للدولة. بالنسبة لفرق المشتريات التي تدير مصادر البولي إيثيلين والبولي بروبيلين والعطريات وغيرها من مصادر المواد الكيميائية السلعية، فإن هذه النتائج لها آثار تتجاوز أداء الشركة الواحدة للتأثير على ديناميكيات التسعير وموثوقية التوريد والوضع الاستراتيجي للموردين الصينيين في الأسواق العالمية
.لا تمثل الخسارة البالغة 2.8 مليار دولار نكسة مؤقتة أو مشكلة تشغيلية معزولة. إنه يعكس الاختلالات الهيكلية في أسواق المواد الكيميائية الصينية حيث تجاوزت إضافات القدرات نمو الطلب بشكل كبير بينما تمنع السياسات الحكومية التي تعطي الأولوية للإنتاج الصناعي والتوظيف ترشيد القدرات
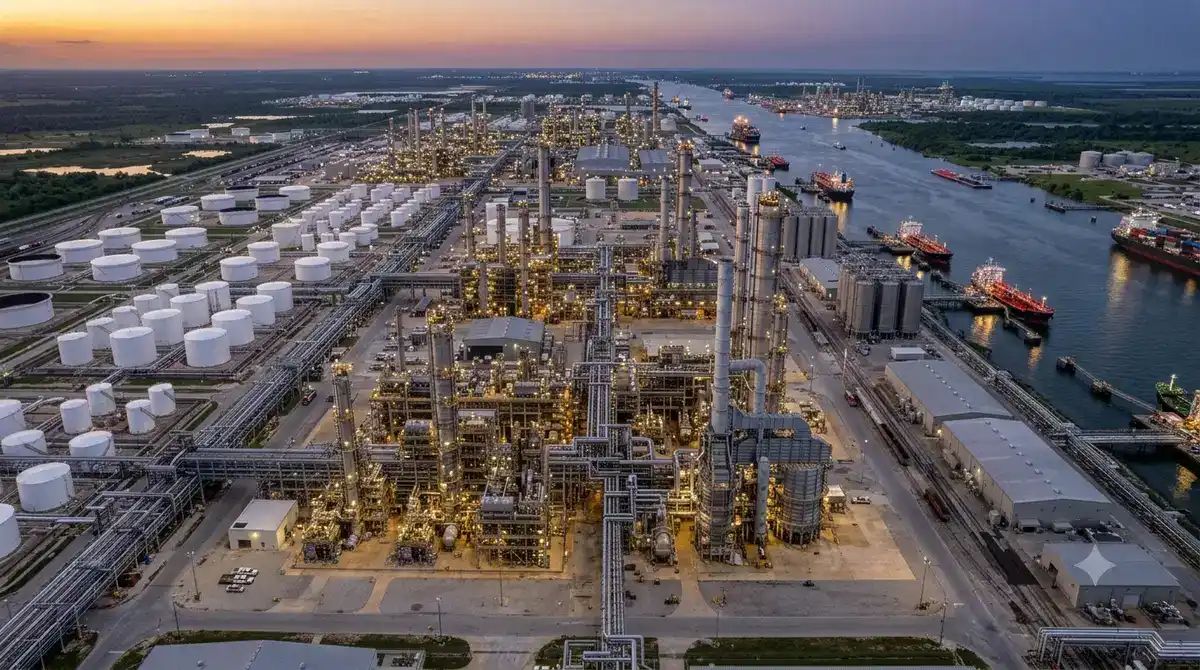
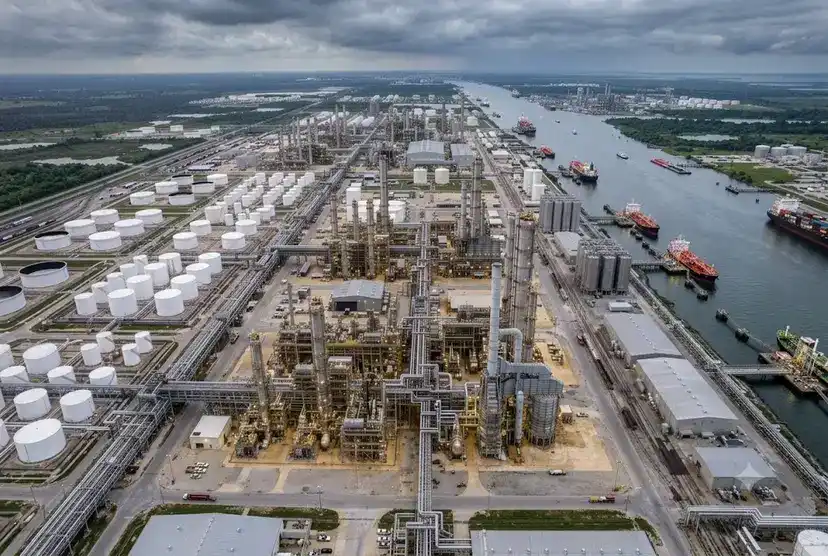
.من خلال تعمل شركة China Petroleum & Chemical Corporation، المعروفة باسم Sinopec، كواحدة من أكبر شركات الطاقة والكيماويات المتكاملة في آسيا مع عمليات تشمل: قدرة تكرير النفط الخام التي تتجاوز 5 ملايين برميل يوميًا عبر عشرات المصافي ، وإنتاج البتروكيماويات بما في ذلك الإيثيلين والبروبيلين والعطريات والمشتقات،فهم حجم وموقع سينوبك
،
- البولي إيثيلين والبولي بروبيلين والبوليسترين والبلاستيك الهندسي
المواد الكيميائية المتخصصة بما في ذلك المطاط الصناعي والألياف والمواد الكيميائية الوسيطة
تمثل الأعمال الكيميائية ما يقرب من 30٪ إلى 40٪ من إجمالي عمليات سينوبك مع الباقي في إنتاج النفط والغاز والتكرير وتسويق الوقود بالتجزئة. تجاوزت عائدات المواد الكيميائية تاريخياً 50 مليار دولار سنويًا قبل الانخفاضات الأخيرة.
إن وضع Sinopec كمؤسسة مملوكة للدولة يعني أن الأداء المالي يتم تقييمه بشكل مختلف عن الشركات الغربية المتداولة علنًا. وتشمل الأهداف الحفاظ على فرص العمل والتنمية الاقتصادية الإقليمية والحفاظ على القدرات الصناعية الاستراتيجية إلى جانب توليد الأرباح.
الأرقام وراء الخسارة حدثت خسارة
قسم المواد الكيميائية البالغة 2.8 مليار دولار جنبًا إلى جنب مع انخفاض الإيرادات مما يعكس ضغوط الحجم والتسعير
.تشمل المقاييس المالية الرئيسية ما يلي:
انخفاض عائدات المواد الكيميائية بنسبة 15٪ إلى 20٪ على أساس سنوي
، وتحول هوامش التشغيل إلى سلبية للغاية عبر خطوط إنتاج السلع
، وظلت إنتاجية الحجم مستقرة نسبيًا على الرغم من انهيار الأسعار
، ضغوط رأس المال العامل من انخفاض قيمة المخزون مع انخفاض الأسعار
في السياق، حققت أعمال سينوبك الكيميائية سابقًا أرباحًا سنوية تتراوح بين 2 مليار دولار و 4 مليارات دولار خلال دورات السوق المواتية. يمثل التحول من الربح الكبير إلى الخسارة الفادحة تدهورًا يتراوح بين 5 مليارات دولار و 7 مليارات دولار في الأداء المالي السنوي.
هذا الحجم من الخسارة سيجبر شركات الكيماويات السلعية الغربية على إعادة هيكلة طارئة بما في ذلك إغلاق القدرات وخفض القوى العاملة ومبيعات الأصول. يوضح استمرار تشغيل Sinopec على الرغم من الخسائر كيف تغير ملكية الدولة الاستجابات السلوكية لظروف السوق
.الدوافع الأساسية للانهيار المالي اجتمعت
العديد من العوامل المترابطة لتسبب خسائر غير مسبوقة لشركة Sinopec، ويعكس كل منها مشاكل أوسع في أسواق المواد الكيميائية الصينية
.السعة الزائدة عبر خطوط الإنتاج:
أضافت الصين ملايين الأطنان من قدرة البولي إيثيلين والبولي بروبيلين خلال الفترة 2023-2025 بينما تباطأ نمو الطلب المحلي من الفحم إلى الأوليفينات ومن الميثانول إلى الأوليفينات وأدت مصانع الميثانول إلى الأوليفينات التي تديرها مؤسسات حكومية أخرى إلى خلق عرض يتجاوز الاستهلاك بكثير حافظت البسكويت المتكامل في المصفاة على الإنتاج للحفاظ على تشغيل المصافي حتى عندما
كان الاقتصاد الكيميائي سلبيًا ضعف الطلب في القطاعات الرئيسية: حقيقي
أدى انهيار بناء العقارات إلى القضاء على مصدر رئيسي للطلب على البوليمرات والمواد الكيميائية
والمواد الكيميائية وتباطؤ إنتاج السيارات وانخفاض الطلب على المواد البلاستيكية الهندسية والمواد الكيميائية الوسيطة
ضعف تصنيع الصادرات مع تراجع الطلب العالمي على السلع الصينية
تحذير الإنفاق الاستهلاكي الذي يؤثر على أسواق التعبئة والتغليف والسلع الاستهلاكية
ضغط الهامش من تكاليف المواد الأولية: ظلت أسعار النفط الخام وتكاليف النفثا مرتفعة
القدرة المحدودة على تجاوز تكاليف المواد الأولية عندما كانت أسواق المنتجات تعاني من
زيادة العرض، لم تتمكن عمليات التكرير والكيماويات المتكاملة من التحسين عبر كلا الشركتين في وقت واحد
الديناميكيات التنافسية:
منتجو المواد الكيميائية الصينيون الخاصون المستعدون للعمل بتكاليف نقدية تقلل من أسعار سينوبك الواردات من الشرق الأوسط والولايات المتحدة والمنتجين المعتمدين على الإيثان تحديد سقوف الأسعار
العالمية
عدم وجود تمايز بين المنتجات في قطاعات السلع يمنع العلاوة
ديناميكيات المؤسسات الحكومية التي تطيل الخسائر
تختلف استجابة سينوبك لتدهور ظروف السوق بشكل أساسي عن الشركات الغربية المتداولة علنًا نظرًا لوضعها كمؤسسة مملوكة للدولة
.تشمل أولويات تشغيل الشركات المملوكة للدولة ما يلي:
الحفاظ على فرص العمل، مع إعطاء الأولوية على تعظيم الأرباح
، والاستقرار الاقتصادي الإقليمي حيث قد يؤدي إغلاق المرافق إلى تدمير الاقتصادات المحلية التي تعتمد على الصناعة الكيميائية
، والحفاظ على القدرات الاستراتيجية، والنظر إلى القدرة على إنتاج المواد الكيميائية كأصول للأمن القومي
، والاعتبارات السياسية حيث تتطلب قرارات الإدارة موافقة الحكومة وتتوافق مع أهداف سياسية أوسع
تعني هذه الأولويات استمرار Sinopec في قدرتها التشغيلية بخسائر كبيرة بدلاً من تقليص الإنتاج لتقليل العرض ودعم التسعير. يمكن للشركة أن تتحمل الخسائر من خلال:
الوصول إلى الإقراض المصرفي الموجه من الدولة بشروط مواتية بغض النظر عن الربحية
الإعانات الحكومية سواء عمليات الدعم المباشرة أو غير المباشرة الدعم المتبادل من شركات التكرير المربحة وأعمال
المنبع
ورأس المال المريض من المساهمين الحكوميين الذين لا يطالبون بعوائد على المدى القريب
هذه القدرة على العمل من خلال الخسائر الممتدة تخلق تشوهات تنافسية في الأسواق العالمية
. تقوم شركة Sinopec بتصدير المنتجات بأسعار أقل من تكاليف الإنتاج الكاملة، مما يضغط على المنافسين الدوليين ويمنع إعادة توازن السوق
.ما يشير إليه هذا حول الصناعة الكيميائية الصينية
تعكس خسائر سينوبك، على الرغم من أنها شديدة، مشاكل أوسع تؤثر على منتجي المواد الكيميائية الصينيين عبر هياكل الملكية
.تشمل التحديات على مستوى الصناعة ما يلي:
السعة الزائدة المنتشرة حيث يتجاوز إجمالي السعة المركبة الطلب بنسبة 20٪ إلى 40٪ في العديد من قطاعات السلع
التسعير بأقل من التكاليف النقدية حيث يتنافس المنتجون على الحجم بدلاً من قبول
التخفيضات: انهيار الانضباط في نشر رأس المال حيث يستمر الاستثمار على الرغم من العوائد الضعيفة
: خيبة أمل نمو الطلب مقارنة بالافتراضات الكامنة وراء توسعات القدرات في السنوات المخطط لها في وقت سابق
يواجه المنتجون الصينيون الرئيسيون الآخرون بما في ذلك PetroChina و CNOOC والشركات الخاصة الكبيرة ضغوط هامش مماثلة على الرغم من أن معظمهم يتجنبون خسائر بحجم Sinopec من خلال مزيج الأعمال المختلفة أو الكفاءة التشغيلية
.تشير الضغوط المالية الجماعية إلى أن الصناعة الكيميائية الصينية دخلت مرحلة التكيف التي يمكن أن تمتد لسنوات قبل أن يستعيد توازن العرض والطلب الاقتصاد الصحي.
الآثار المترتبة على أسواق التصدير
تسعى سينوبك والمنتجين الصينيين الآخرين الذين يعملون بخسائر إلى الحجم حيثما كان ذلك متاحًا، مما يزيد من نشاط التصدير الذي يضغط على الأسعار العالمية
.تشمل ديناميكيات سوق التصدير ما يلي:
التسعير القوي للبولي إيثيلين والبولي بروبيلين والسلع الأخرى في أسواق جنوب شرق آسيا والشرق الأوسط وأوروبا
اضطراب السوق الفوري حيث تقوض الشحنات الصينية الموردين الراسخين بشأن مقايضات الأسعار
والجودة والخدمة حيث يقوم المشترون الذين يركزون على السعر بمصدر المواد الصينية بقبول العرض الذي يحتمل أن يكون أقل موثوقية
تحقيقات علاج التجارة كمنتجين محليين في الاستيراد تقدم الدول شكاوى الإغراق والدعم
تستفيد فرق المشتريات من الأسواق العالمية من توافر الصادرات الصينية من خلال انخفاض الأسعار ووفرة العرض. ومع ذلك، يجب على المشترين أيضًا تقييم:
استدامة الأسعار التي قد تعكس الإنتاج بأقل من التكلفة
وموثوقية التوريد من الموردين الذين يعانون من ضغوط مالية
واتساق الجودة خلال فترات الضغط التشغيلي
ومخاطر السياسة الجيوسياسية والتجارية التي تؤثر على الواردات الصينية
كيف يتأثر المنافسون الغربيون
تخلق خسائر Sinopec وحالة الطاقة الزائدة الصينية الأوسع تحديات كبيرة لمنتجي المواد الكيميائية الغربيين المتنافسين في أسواق السلع العالمية
.تشمل التأثيرات التنافسية ما يلي:
ضغط الهامش حيث تحدد الصادرات الصينية معايير التسعير العالمية دون تكاليف الإنتاج الغربية
. نزوح الحجم حيث يقوم العملاء التقليديون بتحويل المشتريات إلى مصادر صينية منخفضة السعر
: عدم اليقين الاستثماري حيث تشكك الشركات الغربية في مبررات توسعات القدرات عندما تغمر الإمدادات الصينية الأسواق
: إعادة التقييم الاستراتيجي لمواقع السلع الكيميائية مقابل التخصص في المنتجات المتمايزة
، يواجه المنتجون الأوروبيون بما في ذلك BASF و INEOS وغيرهم ضغوطًا حادة بشكل خاص نظرًا لتكاليف الطاقة المرتفعة ومزايا المواد الأولية المحدودة مقابل كل من المنافسين الأمريكيين الذين يعتمدون على الإيثان والصينيين الذين يعتمدون على الفحم
.استجاب بعض المنتجين الغربيين بما يلي:
التركيز على المواد الكيميائية المتخصصة ومواد الأداء حيث يوفر التمايز التقني قوة التسعير
: الاستثمار في قدرة ساحل الخليج الأمريكي على الوصول إلى مزايا المواد الأولية للإيثان
. تكوين شراكات مع الشركات الصينية للوصول إلى الأسواق مع حماية التكنولوجيا الاحتكارية
الضغط من أجل العلاجات التجارية ضد الصادرات الصينية المدعومة
الاستقرار المالي ومخاطر الطرف المقابل
يجب علىفرق المشتريات تقييمها ما إذا كان الموردون الذين يتكبدون خسائر فادحة يمثلون مخاطر الطرف المقابل على الرغم من أن ملكية الدولة توفر الدعم المالي الضمني.
تشمل اعتبارات المخاطر ما يلي:
مفاوضات شروط الدفع حيث قد يطلب الموردون الذين يعانون من ضغوط مالية دفعًا أسرع أو خطابات اعتماد
استمرارية التوريد في حالة ظهور تحديات تشغيلية من الصيانة المؤجلة أو خفض التكاليف
. اتساق الجودة عندما تخفض الشركات الإنفاق على مراقبة الجودة والدعم الفني
أداء العقد بما في ذلك القوة القاهرة المحتملة أو الإعلانات أو طلبات إعادة التفاوض
دعم سينوبك الحكومي تجعل الإفلاس التام مستبعدًا للغاية. ومع ذلك، يمكن أن تؤثر الاضطرابات التشغيلية والتغييرات الإدارية والمحاور الاستراتيجية على خطوط إنتاج محددة أو علاقات العملاء
.يجب على المشترين مراقبة عدة مؤشرات:
التصنيفات الائتمانية والتعهدات المالية حتى بالنسبة للكيانات المملوكة للدولة
: توافر الائتمان التجاري والتسعير
: استعداد المورد لتقديم شروط دفع ممتدة
وجودة خدمة العملاء واستجابة الدعم الفني
والقدرة الزائدة والجدول الزمني وإعادة توازن السوق
ستستمر القدرة الكيميائية الزائدة الصينية التي تخلق خسائر سينوبك لسنوات قبل أن تحقق قوى السوق أو التدخلات السياسية. إعادة التوازن
.تشمل مسارات الحل المحتملة ما يلي: نمو الطلب:
استيعاب السعة الزائدة مع احتمال تعافي الاقتصاد الصيني
:
إغلاق القدرات للمرافق الأعلى تكلفة أو الأقدم إذا طغت الضغوط المالية على المقاومة السياسية
التوحيد حيث تستحوذ الشركات الأقوى على منافسين أضعف وترشيد القدرة الإجمالية
نمو الصادرات وإيجاد أسواق دولية لفائض الإنتاج
يواجه كل مسار عقبات. لا يزال نمو الطلب غير مؤكد وسط التحديات الاقتصادية الهيكلية. يتعارض إغلاق القدرات مع التوظيف وأولويات التنمية الإقليمية. يواجه الدمج عقبات تنظيمية. يؤدي نمو الصادرات إلى ظهور حواجز تجارية.
يتضمن السيناريو الأكثر واقعية فترة ممتدة من الربحية المنخفضة والخسائر الدورية حيث تعمل الصناعة بقدرة زائدة مستمرة. هذا يخلق ظروفًا مستدامة مواتية للمشتري ولكن أيضًا ضغوطًا مالية على المورد
.ما يجب أن تفعله فرق المشتريات
يمكن لمشتري المواد الكيميائية الحصول على قيمة من الطاقة الزائدة الصينية وخسائر سينوبك أثناء إدارة المخاطر المرتبطة بها من خلال عدة استراتيجيات
.الإجراءات التكتيكية الفورية:
الاستفادة من ضغط التسعير في المفاوضات مع جميع الموردين الذين يشيرون إلى أسعار الصادرات الصينية كبدائل
تنويع الموردين بما في ذلك المصادر الصينية المؤهلة للمنتجات السلعية حيث تلبي الجودة والخدمة المتطلبات
تحسين شروط الدفع باستخدام ديناميكيات تنافسية لتمديد فترات الدفع أو تقليل متطلبات الدفع المسبق
زيادة عمليات الشراء الفورية مقارنة بالمشتريات الطويلة العقود طويلة الأجل عندما تؤدي السعة الزائدة إلى جعل التسعير الفوري مناسبًا
: تحديد المواقع الاستراتيجية:
بناء قدرات التوريد الصينية بما في ذلك تأهيل الموردين وضمان الجودة والخبرة اللوجستية
محفظة قطاعية تفصل المنتجات السلعية المناسبة للتوريد الصيني الأقل تكلفة عن المواد المتخصصة التي تتطلب شراكات فنية
مراقبة الصحة المالية لكل من الموردين الصينيين والغربيين لتوقع الإمكانات
الاضطرابات وضع خطط سيناريوهات لمختلف مسارات تطور السوق بما في ذلك استمرار العرض الزائد مقابل الترشيد النهائي
أولويات إدارة المخاطر:
تجنب التركيز المفرط مع الموردين الفرديين الذين يعانون من ضغوط مالية
الحفاظ على البدائل المؤهلة للمواد الحيوية
عقود هيكلية مع أحكام القوة القاهرة المناسبة وشروط تغيير السيطرة
بناء مخازن المخزون للمواد حيث استمرارية التوريد توجد مخاوف
اختلافات السوق الإقليمية
.يختلف تأثير الطاقة الإنتاجية الصينية الزائدة وخسائر سينوبك بشكل كبير عبر المناطق العالمية
.تجربة الأسواق الآسيوية:
ضغوط التسعير الأكثر كثافة نظرًا للقرب والعلاقات التجارية الراسخة
أعلى انتشار للواردات الصينية عبر فئات بوليمر السلع والمواد الكيميائية
نزوح المنتجين الإقليميين في اليابان وكوريا وجنوب شرق آسيا الذين يفتقرون إلى القدرة التنافسية من حيث التكلفة
ومقايضات الجودة والخدمة حيث يوازن المشترون السعر مقابل الموثوقية
تواجهها الأسواق الأوروبية:
أحجام استيراد كبيرة على الرغم من تكاليف الشحن والحواجز التجارية
: ترشيد قدرة المنتجين المحليين مع إغلاق المصانع عالية التكلفة
زيادة الاعتماد على الواردات للمواد الكيميائية السلعية
: مناقشات السياسة حول دعم الإنتاج المحلي مقابل قبول الاعتماد على الاستيراد
ترى أسواق أمريكا الشمالية:
منافسة استيراد صينية مباشرة محدودة بسبب التكاليف اللوجستية ومزايا الإيثان الأمريكي
الضغط غير المباشر من خلال العالمية معايير التسعير التي تحددها الصادرات الصينية
: فرص للمنتجين الأمريكيين للتصدير إلى أسواق ثالثة تتنافس مع العرض الصيني
وخيارات الاستجابة لسياسة الحكومة
تدرك السلطات الحكومية الصينية الضائقة المالية للصناعة الكيميائية ولكنها تواجه خيارات سياسية صعبة بشأن أساليب التدخل.
تشمل استجابات السياسة المحتملة ما يلي:
حصص الإنتاج أو إدارة الإنتاج التي تحد من مقدار السعة التي يمكن تشغيلها
تفويضات التوحيد التي تجبر عمليات الاندماج بين شركات المواد الكيميائية المملوكة للدولة
تخفيض الدعم إزالة الدعم الذي يتيح استمرار التشغيل غير المربح
تطبيق المعايير البيئية إغلاق القدرة الهامشية بشكل فعال من خلال تكاليف الامتثال
ترويج التصدير دعم المبيعات الدولية لاستيعاب فائض الإنتاج
كل خيار يخلق فائزين وخاسرين بين أصحاب المصلحة. تساعد حدود الإنتاج المنتجين ولكنها قد تزيد تكاليف الصناعات التحويلية. يؤدي التوحيد إلى البطالة والاضطراب الاقتصادي الإقليمي. يؤدي خفض الدعم إلى تسريع إغلاق القدرات ولكنه يهدد بفقدان الوظائف الحساسة سياسيًا.
يتضمن النهج الأكثر احتمالاً التكيف التدريجي من خلال تدخلات صغيرة متعددة بدلاً من إعادة الهيكلة الدراماتيكية. يؤدي هذا إلى إطالة فترة القدرة الزائدة ولكنه يتجنب الاضطراب الاجتماعي والاقتصادي الذي قد يخلقه الترشيد العدواني للقدرة
.ملجأ كيميائي متخصص
في حين أن أعمال الكيماويات السلعية لشركة Sinopec تتكبد خسائر فادحة، فإن القطاعات الكيميائية المتخصصة ذات التمايز التقني وتكاليف تبديل العملاء تحافظ على ربحية أفضل
.شرائح التخصص التي تظهر المرونة:
البوليمرات عالية الأداء للإلكترونيات والسيارات والتطبيقات الصناعية
الإضافات المتخصصة بما في ذلك مضادات الأكسدة ومثبطات اللهب ومساعدات المعالجة
المواد المتقدمة للبطاريات وأشباه الموصلات والطاقة المتجددة المواد
الوسيطة الصيدلانية التي تخدم تصنيع المكونات النشطة
تواجه هذه القطاعات قدرة زائدة أقل نظرًا للحواجز التقنية التي تحول دون الدخول والجداول الزمنية لتأهيل العملاء والجداول الزمنية لتأهيل العملاء والفكرية حماية الممتلكات. يؤكد المنتجون الصينيون بما في ذلك Sinopec بشكل متزايد على تطوير المنتجات المتخصصة للهروب من ضغط هامش السلع
.بالنسبة لفرق المشتريات، يشير هذا إلى أن الموردين الصينيين قد يقدمون أسعارًا تنافسية ويحسنون الجودة في القطاعات المتخصصة بينما تواجه المنتجات السلعية زيادة مستمرة في العرض وضغطًا ماليًا.
السياق التاريخي والسوابق
تعكس الطاقة الزائدة لصناعة الكيماويات في الصين المواقف السابقة في الصلب والألواح الشمسية والقطاعات الأخرى حيث أدى توسيع القدرات المدعوم من الحكومة إلى اضطراب السوق العالمية
.الأنماط الشائعة عبر الصناعات:
موجة الاستثمار الأولية مدفوعة بتوقعات الطلب المتفائلة والحوافز الحكومية
: إضافات القدرات تتجاوز بكثير القدرة الاستيعابية للأسواق المحلية وأسواق التصدير
فترات طويلة من الصادرات منخفضة التكلفة تعطل الأسواق العالمية
النزاعات التجارية والعلاجات التي تفرضها البلدان المستوردة
ترشيد القدرات في نهاية المطاف بعد سنوات من الخسائر والضغط السياسي
قد تثبت القدرة الزائدة للصناعة الكيميائية أكثر ثباتًا من الفولاذ أو الطاقة الشمسية بالنظر إلى:
تنوع المنتجات الأكبر مما يجعل الدمج على مستوى الصناعة أكثر تعقيدًا
الأهمية الاستراتيجية للصناعة الكيميائية للتصنيع النهائي هيمنة مؤسسات الدولة تقليل الضغط من
أجل الترشيد القائم على السوق
وتكامل المواد الأولية مع التكرير مما يجعل إغلاق القدرات الكيميائية المعزولة أمرًا صعبًا
يجب أن تتوقع فرق الشراء فترة ممتدة من المشتري- ظروف السوق المواتية المماثلة لما شهدته الصناعات الأخرى ذات القدرة الزائدة
.كيف قد يبدو التعافي
إذا وعندما تستعيد أسواق المواد الكيميائية الصينية توازنها في نهاية المطاف، يمكن أن تظهر عدة سيناريوهات اعتمادًا على كيفية حدوث التعديل
.سيناريو متفائل:
نمو الطلب القوي من الانتعاش الاقتصادي يمتص القدرة في غضون 3-5 سنوات
تعود الربحية إلى مستويات صحية تدعم الاستثمار في التحديث والامتثال البيئي
توحيد الصناعة يخلق منافسين أقل وأقوى مع انضباط أفضل في رأس المال
يصبح المنتجون الصينيون قادرين على المنافسة عالميًا من حيث التكلفة والجودة
سيناريو متشائم:
نمو الطلب الضعيف يترك القدرة الزائدة المستمرة خلال نهاية العقد
: استمرار الخسائر وإغلاق القدرات وفشل الشركات بما في ذلك الكيانات المملوكة للدولة: جفاف الاستثمار يجوع
صناعة التحديث ورفع مستوى التكنولوجيا تصبح الصناعة الكيميائية الصينية موردًا للسلع يركز بشكل دائم على التكلفة وغير قادر على الارتقاء
بالسوق
المرجح أن تقع النتيجة بين هذين النقيضين مع التحسن التدريجي على مدى 5-7 سنوات، حيث يؤدي مزيج من نمو الطلب المتواضع وإغلاق القدرات المختارة إلى استعادة العرض والطلب ببطء رصيد.
يجب أن تحافظ استراتيجيات الشراء على المرونة للتكيف مع زيادة وضوح المسار الفعلي.
تحدث خسائر Sinopec في
الدورة الكيميائية العالمية الأوسع
في ظل الانكماش العالمي في الصناعة الكيميائية الذي يؤثر على المنتجين في جميع أنحاء العالم، وليس الصين فقط.تشمل العوامل العالمية ما يلي:
ضعف الطلب في الاقتصادات الكبرى وقطاعات الاستخدام النهائي
: السعة الزائدة في الإيثيلين والبولي إيثيلين والسلع الأخرى من توسعات الولايات المتحدة والشرق الأوسط والصين:
ضغط الهامش يؤثر على الربحية حتى بالنسبة للمنتجين الأكفاء
. إزالة المخزون مع انخفاض سلاسل التوريد للمخزون في أعقاب تراكم حقبة فيروس كورونا. ومع ذلك، فإن وضع الصين أكثر خطورة
ومن
المرجح أن يكون أكثر حدة
أطول من الانكماش الدوري العالمي بسبب القدرة المفرطة الهيكلية الناتجة عن الاستثمار المدفوع بالسياسات بدلاً من القرارات التجارية البحتة.قد تشهد شركات الكيماويات الغربية انتعاشًا للربحية في غضون 2-3 سنوات مع تحسن العوامل الدورية. تواجه الشركات الصينية المملوكة للدولة فترة تعديل أطول تتطلب إما تحولات سياسية جذرية أو فترة طويلة من الضغوط المالية.
الوجبات السريعة الإستراتيجية لمشتري المواد الكيميائية
توفر خسارة Sinopec البالغة 2.8 مليار دولار رؤى قيمة لفرق المشتريات التي تدير محافظ المواد الكيميائية السلعية
.الاستنتاجات الاستراتيجية الرئيسية:
القدرة الفائضة الصينية هيكلية وليست دورية، وتمديد نفوذ المشتري لسنوات تسمح ملكية الدولة للموردين بالعمل من خلال الخسائر التي لا تستطيع الشركات الغربية تحملها سيستمر توافر التصدير من الصين حتى وسط الضغوط المالية المحلية: توجد مقايضات الجودة والموثوقية عند التوريد من موردين يعانون من ضغوط مالية
من السلع حتى في الصين
يجب على المشترين التعامل مع هذه البيئة من منظور متوازن. تخلق السعة الزائدة فرصًا لتحقيق وفورات في التكاليف وشروط تجارية مواتية. ومع ذلك، فإنه ينطوي أيضًا على مخاطر تتعلق بالاستقرار المالي للموردين واتساق الجودة والتدخلات المحتملة في السياسة التجارية.
ستحصل استراتيجيات الشراء الأكثر نجاحًا على القيمة على المدى القريب مع بناء المرونة للتكيف مع تحول ظروف السوق في النهاية نحو إعادة التوازن.
هل أنت مستعد للحصول على مادة البولي بروبيلين من موردين عالميين معتمدين؟ اكتشف العروض التنافسية على منصتنا اليوم.
General-Purpose Polystyrene (GPPS) CAS: 9003-53-6