DAP والفوسفات: صيانة OCP Morocco تخلق نافذة شراء لمشتريات الفوسفات في الربع الثالث
مقدمة
يدخل سوق الأسمدة الفوسفاتية العالمي مرحلة شراء مواتية محتملة بعد أشهر من ضيق العرض وارتفاع الأسعار. خلال أزمة هرمز عام 2026، تضافرت الاضطرابات في إمدادات الكبريت والاختناقات اللوجستية ونشاط الصيانة في منشآت الفوسفات المغربية لإحكام توافر فوسفات ثنائي الأمونيوم (DAP) وحمض الفوسفوريك.الآن، مع تعافي سلاسل التوريد تدريجيًا واختتام برامج الصيانة، قد تتاح للمشترين فرصة لتأمين الأسمدة الفوسفاتية قبل عودة الطلب الموسمي في وقت لاحق من العام.
بالنسبة لمستوردي الأسمدة والموزعين والمزارعين في جميع أنحاء آسيا وأفريقيا، يمكن أن يصبح الربع الثالث من عام 2026 أحد أكثر نوافذ شراء الفوسفات جاذبية لهذا العام.
لماذا DAP Matters
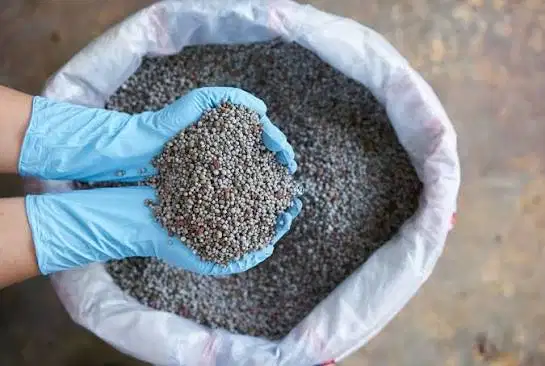
يعتبر ثنائي فوسفات الأمونيوم (DAP) أحد أكثر الأسمدة الفوسفاتية استخدامًا في العالم
.تكوين المغذيات:
النيتروجين (N)
الفوسفات (P&O)
التطبيقات الرئيسية:
الحبوب والحبوب
محاصيل البذور الزيتية
الفواكه والخضروات
لا تزال الزراعة الزراعية
DAP أمرًا بالغ الأهمية لأن الفوسفور ضروري لـ:
تطوير الجذور
إنشاء المحاصيل المبكرة
الإزهار وتكوين البذور
تحسين العائد
هيمنة المغرب
في إمدادات الفوسفات العالمية يتأثر سوق الفوسفات بشدة بالمغرب.قائد الصناعة الرئيسي:
الأهمية الاستراتيجية
لمجموعة OCP
:تسيطر على بعض أكبر احتياطيات الفوسفات في العالم
مصدر رئيسي لصخور الفوسفات
منتج مهم لحمض الفوسفوريك ومورد رئيسي لـ DAP
لآسيا وأفريقيا وأوروبا وأمريكا اللاتينية بسبب وضع السوق هذا،
يمكن أن تؤثر التغييرات التشغيلية في OCP على أسعار الفوسفات العالمية
.Phosphoric Acid (85%) (E338) CAS: 7664-38-2
الصيانة خلال فترة الأزمة
أثناء تعطل مضيق هرمز، قامت OCP بتسريع أنشطة الصيانة في العديد من منشآت الفوسفات
.التأثيرات الفورية:
انخفاض توافر إنتاج الفوسفات
تشديد إمدادات DAP
انخفاض إنتاج حمض الفوسفوريك
زيادة عدم اليقين في السوق
حدث هذا في وقت كانت فيه الاضطرابات اللوجستية تؤثر بالفعل على أسواق الأسمدة على مستوى العالم
.استجابت أسعار DAP بسرعة استجاب
السوق بقوة لتشديد العرض
.تسعير DAP في الخليج الأمريكي:
أوائل عام 2025: ما يقرب من 583 دولارًا للطن
ذروة الأزمة 2026: ما يقرب من 800 دولار للطن
دوافع الزيادة:
قيود الإنتاج المتعلقة بالصيانة
عدم اليقين بشأن إمدادات الكبريت
ارتفاع تكاليف الشحن ارتفاع
الطلب الزراعي كانت النتيجة واحدة من أشد
ارتفاعات أسعار الفوسفات في
السنوات الأخيرة.الدور الحاسم للكبريت في إنتاج الفوسفات
أحد العوامل التي غالبًا ما يتم تجاهلها في أسواق الفوسفات هو الكبريت.
سبب أهمية الكبريت:
الكبريت مطلوب لإنتاج حمض الكبريتيك، والذي يستخدم بعد ذلك لتحويل صخور الفوسفات إلى حمض الفوسفوريك.
سلسلة مبسطة:
الكبريت ← حمض الكبريتيك ← حمض الفوسفوريك ← DAP
أي انقطاع في إمدادات الكبريت يمكن أن يؤثر بالتالي على سلسلة قيمة الفوسفات بأكملها
.التعافي بعد مضيق هرمز يحسن التوقعات
أدت مذكرة تفاهم هرمز في يونيو 2026 إلى تحسين التوقعات بتوافر الكبريت
.برامج تشغيل الاسترداد:
1. تحسين صادرات الكبريت في الشرق الأوسط
استعادة تدريجية للتدفقات التجارية
توافر شحن أفضل
2. انخفاض عدم اليقين اللوجستي
تقليل أقساط مخاطر الشحن
جداول تسليم أكثر قابلية للتنبؤ
3. تحسين توافر المواد الأولية
:إمدادات الكبريت القوية تدعم إنتاج الفوسفات
المتوقع أن تدعم هذه التطورات ارتفاع إنتاج الفوسفات في النصف الثاني من عام 2026
.إكمال صيانة OCP: لماذا يهم
مع اختتام OCP لبرامج الصيانة في الربع الثالث، يجب أن يرى السوق:
الفوائد المحتملة:
زيادة معالجة صخور الفوسفات زيادة
إنتاج حمض الفوسفوريك
زيادة توافر DAP
أحجام التصدير المحسنة
هذا يخلق إمكانية التوسع المؤقت في العرض قبل تسارع الطلب الموسمي
.نافذة المشتريات للربع الثالث
قد تظهر فرصة سوقية فريدة خلال الربع الثالث من عام 2026.
مزايا التوقيت:
انتهت الصيانة إلى حد كبير
منعوائد الطاقة الإنتاجية.
تعزز
إمدادات الكبريت التي تعمل على تحسين
توافر المواد الأولية. لايزال
الطلب الموسمي الذي لم يصل بعد إلى ذروة
الشراء في نصف الكرة الجنوبي محدودًا.النتيجة:
فترة شراء مواتية محتملة قبل زيادة الطلب في وقت لاحق من العام.
مخاطر الطلب في نصف الكرة الجنوبي
قد تكون الفرصة مؤقتة.
مناطق الطلب الرئيسية:
البرازيل
الأرجنتين
أستراليا
مع تسارع الاستعدادات الزراعية، يرتفع الطلب على الفوسفات عادةً.
النتيجة المحتملة:
زيادة نشاط الاستيراد
منافسة أقوى على البضائع
ضغط الأسعار التصاعدي
قد تستفيد المناطق المعتمدة على الاستيراد في
آسيا وأفريقيا
أكثر من الشراء المبكر.مزايا الشراء في الربع الثالث:
التوافر المحسن
يحتمل انخفاض الأسعار
ظروف شحن أفضل
انخفاض المنافسة من المشترين الموسميين
وهذا مهم بشكل خاص للبلدان التي تسعى إلى تأمين إمدادات الأسمدة قبل دورة الزراعة التالية.
توقعات السوق
يبدو أن سوق الفوسفات ينتقل من مرحلة تقييد العرض إلى بيئة أكثر توازناً. ومن المفترض أن يؤدي استكمال أنشطة الصيانة في مجموعة OCP، جنبًا إلى جنب مع تحسين توافر الكبريت بعد استعادة مضيق هرمز، إلى دعم زيادة إنتاج DAP خلال الربع الثالث والربع الرابع
.ومع ذلك، قد تكون صورة العرض المواتية هذه مؤقتة. مع تسارع الطلب الزراعي في نصف الكرة الجنوبي في وقت لاحق من العام، يمكن أن يتقلص السوق مرة أخرى. بالنسبة للعديد من المشترين، قد تمثل الفترة التي تلي مباشرة الانتهاء من صيانة OCP نافذة شراء الفوسفات الأكثر جاذبية للنصف الثاني من عام 2026
.ارتفعت أسعار
Key Takeaways
DAP بشكل حاد خلال أزمة 2026، لتصل إلى ما يقرب من 800 دولار للطن. أدت أنشطة صيانة OCP إلى تقييد إمدادات الفوسفات مؤقتًا.
لا تزال مجموعة OCP هي اللاعب الأكثر نفوذاً في أسواق الفوسفات العالمية.
يعد توافر الكبريت أمرًا بالغ الأهمية لإنتاج حمض الفوسفوريك وإنتاج DAP.
يعمل الانتعاش بعد مضيق هرمز على تحسين ظروف إمدادات الكبريت.
يجب أن يؤدي إكمال صيانة OCP إلى زيادة إنتاج الفوسفات في الربع الثالث.
قد تقدم Q3 نافذة شراء مواتية قبل زيادة الطلب الموسمي.
يمكن أن يؤدي الشراء في نصف الكرة الجنوبي إلى تشديد الأسواق في وقت لاحق في عام 2026.
قد تساعد المشتريات المبكرة المشترين على تأمين أسعار وتوافر أفضل.