تمهيد الطريق: مكانة الصناعة شهدت الصناعة
الكيميائية، التي تعد تقليديًا مصدرًا رئيسيًا للانبعاثات الصناعية، موجة من الالتزامات الصافية الصفرية في السنوات الأخيرة. يسرد تحليل C&EN لعام 2026 24 لاعبًا رائدًا، يتعهد كل منهم بانبعاثات صافية صفرية بحلول عام 2050، مع تحديد بعض الإنجازات السابقة: تهدف Covestro إلى عام 2035، بينما تستهدف Eastman خفضًا بنسبة 50٪ بحلول عام 2030. غالبًا ما تكون هذه التعهدات مصحوبة بأهداف وسيطة - خفض BASF بنسبة 25٪ للنطاق 1 و 2 بحلول عام 2030، وخفض داو المطلق بنسبة 15٪ بحلول عام 2030، ومسار INEOS المماثل
.الالتزامات الرئيسية ونطاقها
تمتد الالتزامات على سلسلة القيمة بأكملها، من مصادر المواد الأولية إلى استخدام المنتجات النهائية. يتم تقسيمها عادةً إلى ثلاث مراحل: الحد من كثافة الانبعاثات، وتحويل المحفظة إلى المواد الكيميائية منخفضة الكربون، والانبعاثات السلبية من خلال التقاط الكربون واستخدامه وتخزينه (CCUS). تستثمر العديد من الشركات بكثافة في CCUS، معتقدة أنها العمود الفقري الذي سيغلق الفجوة بين الطموح والعمل
. منالسهل تحقيق تخفيضات
الكثافة مقابل تخفيضات الكثافة المطلقة
- المقاسة بثاني أكسيد الكربون لكل وحدة من المنتج - من خلال ترقيات الكفاءة. ومع ذلك، تعتمد الانبعاثات المطلقة على أحجام الإنتاج. مع ارتفاع الطلب على المواد البلاستيكية والأسمدة والمواد الكيميائية المتخصصة، لا يزال بإمكان المصانع المحسّنة أن تشهد ارتفاعًا في إجمالي الانبعاثات.المواد الأولية منخفضة الكربون يعد التحول
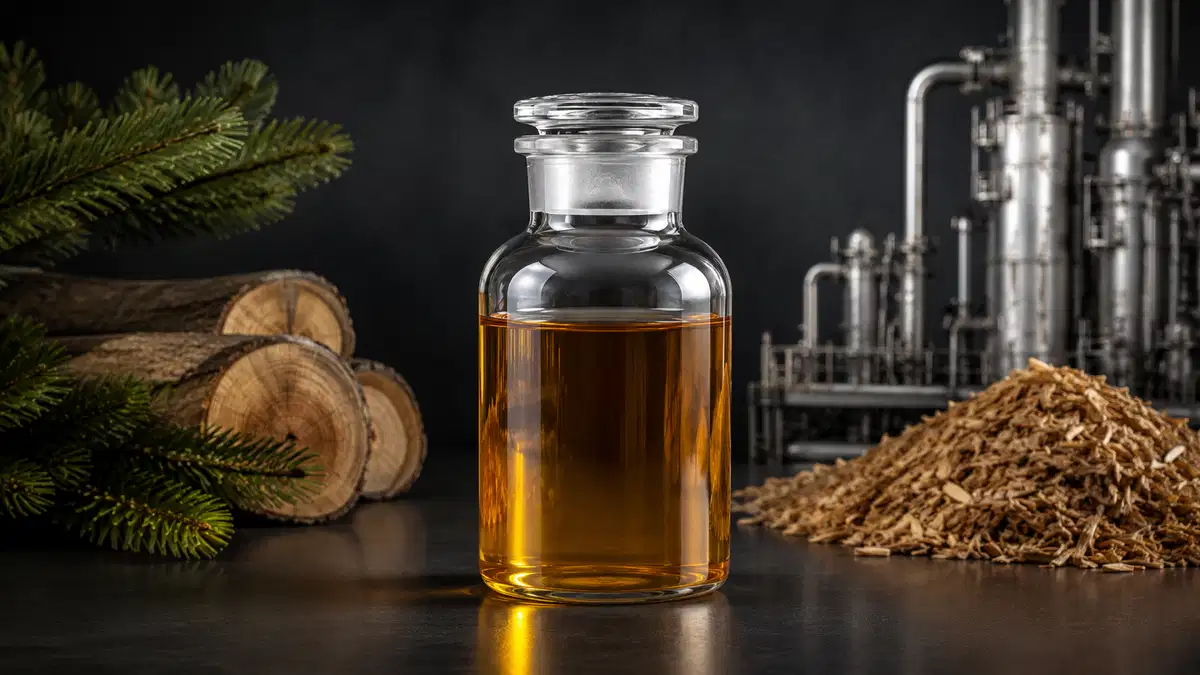
إلى المواد الأولية المتجددة أو الحيوية موضوعًا متكررًا. يتوقف هدف Covestro لعام 2035 المتمثل في تحقيق صافي الصفر على التحول بنسبة 50٪ إلى المونومرات الحيوية بحلول ذلك العام. تتضمن خطة Eastman للتخفيض بنسبة 50٪ الانتقال بنسبة 30٪ إلى الكهرباء المتجددة والتحول بنسبة 20٪ إلى المواد الأولية الحيوية.
غالبًا ما يوصف
Carbon Capture and Beyond
CCUS بأنه «حل سريع»، لكن تحليل C&EN في يونيو 2026 يحذر من أن حجم التكنولوجيا وتكلفتها وتحديات تكاملها يمكن أن تحد من تأثيرها. ويشير المقال إلى أن «احتجاز الكربون وحده لا يمكن أن يسد الفجوة»، مشيرًا إلى الحاجة إلى استراتيجيات تكميلية مثل كهربة العمليات وإعادة التدوير المتقدمة ونماذج الأعمال الدائرية.الفجوة بين الكلمات والواقع
فيحين أن سرد صافي الصفر مقنع، إلا أن مسار التخفيض الفعلي يُظهر تأخرًا كبيرًا. تكشف مراجعة عام 2025 لإفصاحات ESG أن 12٪ فقط من الشركات حققت أهدافها المتوسطة لعام 2030. علاوة على ذلك، تتسع الفجوة عند أخذ انبعاثات النطاق 3 في الاعتبار - تلك المرتبطة باستخراج المواد الخام واستخدام المنتجات - والتي غالبًا ما تقزم الانبعاثات النباتية المباشرة
.تحديات المراقبة وإعداد التقارير
يعتبر القياس الموثوق عقبة. تعتمد العديد من الشركات على البيانات المبلغ عنها ذاتيًا، والتي يمكن أن تكون متحيزة أو غير متسقة. تعمل المعايير الدولية مثل بروتوكول غازات الاحتباس الحراري على تحسين الشفافية، ولكن لا يزال هناك نقص في إطار الإبلاغ الموحد في الوقت الفعلي
.الضغوط الاقتصادية والتنظيمية
بدأت الحوافز التنظيمية، مثل تسعير الكربون والائتمانات منخفضة الكربون، في تشكيل استراتيجية الشركة. في الاتحاد الأوروبي، ستضغط آلية تعديل حدود الكربون (CBAM) على الشركات المصنعة للمواد الكيميائية لتقليل الانبعاثات لتجنب التعريفات. في الولايات المتحدة، تكتسب الحوافز الفيدرالية لاعتماد الطاقة المتجددة زخمًا ولكنها تظل موزعة بشكل غير متساوٍ عبر الولايات.
الصدمات الجيوسياسية: تأثير أزمة هرمز
أدىتمزق عام 2023 في الخليج الفارسي إلى تعطيل سلاسل توريد البتروكيماويات، مما أدى إلى إغلاق المصانع مؤقتًا. ومن المفارقات أن هذا تسبب في انخفاض قصير الأجل في الانبعاثات - وهي نتيجة غير هيكلية ولا يمكن تكرارها من خلال السياسة. وأبرزت الأزمة هشاشة اعتماد الصناعة على المواد الأولية المشتقة من النفط وسلطت الضوء على الحاجة إلى سلاسل توريد مرنة ومتنوعة
.المرونة من خلال التنويع
تستكشف الشركات الآن المواد الأولية البديلة، مثل المخلفات الزراعية والنفايات الصلبة البلدية، لتقليل الاعتماد على الوقود الأحفوري. يوضح استثمار LyondellBasell الأخير في مصنع الإيثيلين الحيوي هذا التحول. ومع ذلك، لا يزال توسيع نطاق هذه البدائل لتلبية الطلب العالمي يمثل تحديًا طويل الأجل
.ما يخبئه المستقبل: المسارات الاستراتيجية
لسد فجوة الالتزام والعمل حقًا، يجب على الصناعة اعتماد استراتيجية متعددة الجوانب: ابتكار العمليات:
- كهربة العمليات، وتنفيذ التحسين القائم على الذكاء الاصطناعي، وتطوير المسارات التحفيزية لخفض الطلب على الطاقة.
- الاقتصاد الدائري: إغلاق الحلقات من خلال إعادة تدوير المواد الكيميائية والإشراف على المنتجات وأطر مسؤولية المنتج الممتدة.
- مواءمة السياسات: المشاركة مع الحكومات لتشكيل تسعير الكربون والإعانات للتكنولوجيا النظيفة والتفويضات التنظيمية التي تحفز الإنتاج منخفض الكربون.
دور ESG وضغط المستثمر
تؤديمقاييس ESG بشكل متزايد إلى تخصيص رأس المال. الشركات التي تفشل في تحقيق أهدافها الصافية الصفرية تخاطر بفقدان ثقة المستثمرين ومواجهة تكاليف اقتراض أعلى. أصبحت عمليات التدقيق الشفافة من قبل طرف ثالث لمطالبات ESG شرطًا أساسيًا للوصول إلى السندات الخضراء والقروض المرتبطة بالاستدامة.
الخلاصة: من الطموح إلى التأثير
تشير التزامات الصناعة الكيميائية الصافية الصفرية إلى تحول تحويلي، لكن المسار من التعهد إلى الممارسة محفوف بالعقبات التقنية والمالية والجيوسياسية. يعتبر احتجاز الكربون والمواد الأولية المتجددة أمرًا ضروريًا، ولكنه غير كافٍ بحد ذاته. سيكون النهج الشامل الذي يجمع بين الابتكار التكنولوجي ودعم السياسات ومشاركة أصحاب المصلحة أمرًا بالغ الأهمية لتحقيق إزالة الكربون الحقيقية وتقديم تصنيع كيميائي مستدام للقرن الحادي والعشرين
.